
Enunciado
A partir de la documentació comptable d’una empresa, s’ha pogut determinar la informació que apareix a la taula següent:
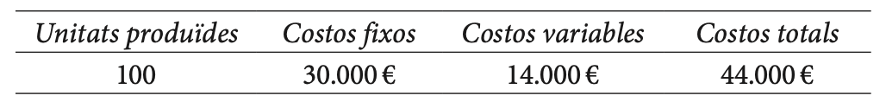
A més, se sap que el preu de venda del producte és de 200 €/unitat.
1. A partir d’aquesta informació, calculeu el punt mort (també anomenat llindar de rendibilitat o llindar del benefici) de l’empresa i expliqueu el resultat obtingut. A continuació, determineu quin benefici obtindrà aquest any si produeix 700 unitats, en lloc de 100. [1 punt]
2. Calculeu el preu de venda unitari del producte si el punt mort ara és de 400 unitats i les dades sobre els costos són les que consten en la taula inicial de l’exercici. [0,8 punts]
3. Calculeu el preu de venda unitari del producte si amb la producció de 700 unitats i amb els costos de la taula inicial l’empresa vol obtenir un benefici de 18.000 €. [0,7 punts]
1. Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
El ejercicio nos da los datos de precio y costes fijos. Para calcular el coste variable unitario (CVu) basta con dividir el coste variable total entre la cantidad producida
CVu = CV / Q = 14.000 / 100 = 140 euros
Ya podemos resolver
Q* = CF / (P – CVu)
Q* = 30.000 / (200 – 140) = 500 unidades
Si la empresa produce y vende 500 unidades su beneficio será igual a cero. Si vende más de 500 obtendrá beneficios y si vende menos de 500 tendrá pérdidas
Lo podemos comprobar.
Si Q* = 500
IT = P·Q = 200·500 = 100.000
CT = CF + CVu·Q = 30.000 + 140·500 = 100.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
Para calcular el beneficio si Q = 700, debemos plantear la ecuación de beneficios.
Planteamos la ecuación de beneficios
B = IT – CT
IT = P·Q = 200·700 = 140.000
CT = CF + CVu·Q = 30.000 + 140·700 = 128.000
Beneficios = 140.000 – 128.000 = 12.000
Si la empresa vende 700 unidades, su beneficio será 12.000 euros
2. Precio si Q* = 400
Para saber el precio de venta para obtener que el punto muerto sea 400, planteamos la fórmula de punto muerto y la igualamos a 400 dejando P como incógnita.
Q* = CF / (P – CVu)
400 = 30.000 / (P – 140)
400·(P – 140) = 30.000
400 P – 56.000 = 30.000
P = 86.000 / 400 = 215 euros.
3. Precio si beneficio = 18.000
Planteamos la ecuación de beneficios y la igualamos a 18.000, teniendo en cuenta que Q = 700. P será la incógnita de nuevo.
B = IT – CT
IT = P·Q = P·700
CT = CF + CVu·Q = 30.000 + 140·700 = 128.000
Beneficios = P·700 – 128.000 = 18.000
P·700 = 128.000 + 18.000
P = (146.000 / 700) = 208,57 euros