Enunciado
Dos amigos deciden crear una empresa para fabricar zapatillas deportivas. Después de realizar un riguroso estudio han concluido que tendrían, en condiciones normales, que enfrentarse a unos costes fijos totales de 30.000 €. Los costes variables unitarios ascienden a 12 €. Por otra parte, para poder lanzar el producto con un precio competitivo se ha estimado un precio de venta de 30 €.
SE PIDE:
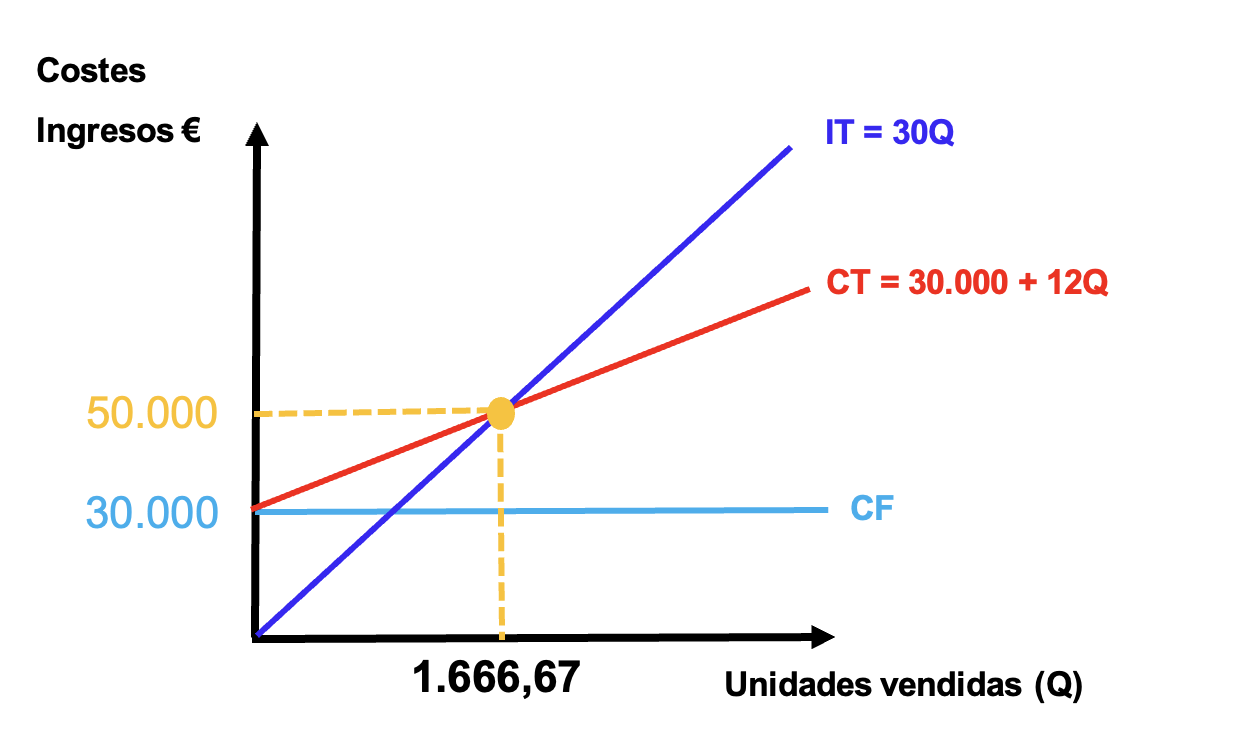
Calcular el punto muerto y razonar su significado; representarlo gráficamente incluyendo en la gráfica una perfecta indicación de todos los puntos (con sus valores) y rectas (con su expresión) que pueden identificarse con los datos del enunciado.
Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
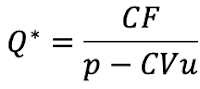
Tenemos todos los datos que necesitamos:
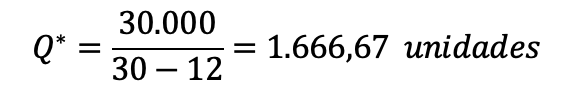
Interpretación. Si la empresa vende 1.666,67 unidades, su beneficio será 0. A partir de 1.667 unidades, la empresa empezará a tener beneficios.
Lo podemos comprobar.
Si Q* = 1.666,67
IT = P·Q = 30·1.666,67 = 50.000
CT = CF + CVu·Q = 30.000 + 12·1.666,67 = 50.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
Representación gráfica