Enunciado
La empresa «AL AGUA PATOS S.L.» se dedica a la fabricación y comercialización de patitos de goma. Tomando como referencia las ventas del año 2021 (4.000 patos), se prevé que las ventas para el 2022 se incrementen en un 50%. La estimación para 2022 del coste variable total es de 1.500 € y los costes totales de 7.000 €. Los ingresos por ventas para la producción del 2022 son de 9.000 €.
Ante esta situación, a la empresa le gustaría conocer:
a) ¿Qué cantidad de patos de goma se deberían vender para comenzar a obtener beneficio?
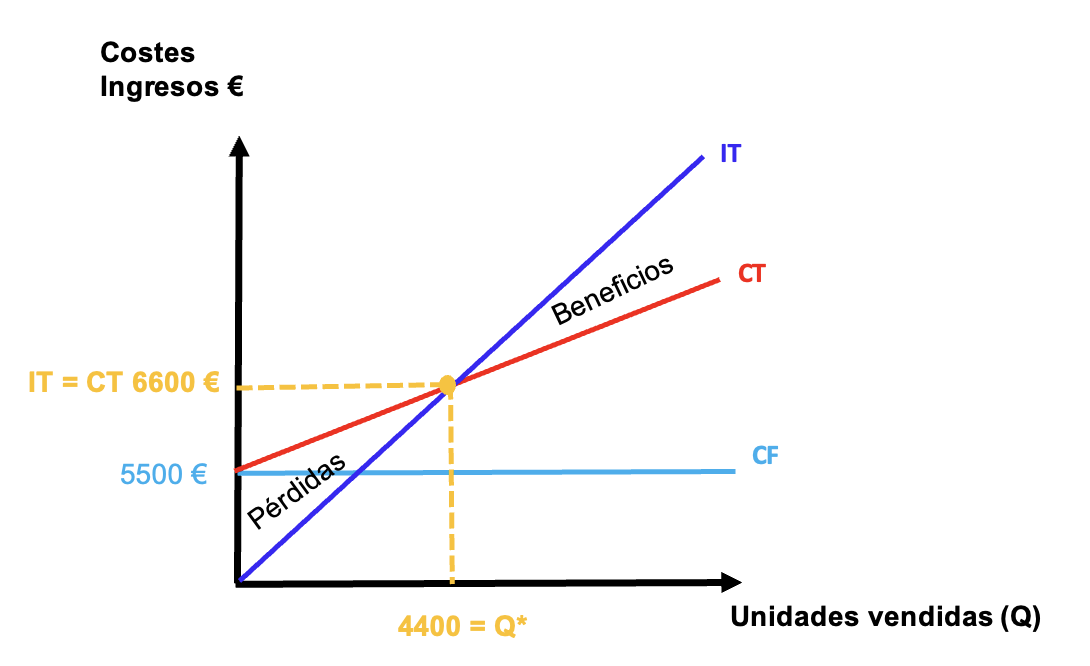
b) Represente gráficamente la situación planteada en el apartado a) indicando los costes e ingresos en el punto muerto (punto muerto en unidades físicas y en unidades monetarias).
Solución a)
¿Qué cantidad de patos de goma se deberían vender para comenzar a obtener beneficio?
Nos está preguntando por el punto muerto. El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. A partir de esa cantidad, obtendrá beneficios.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
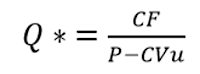
Vamos a ver los datos que tenemos:
Q (2021)= 4000 patos
Q (2022)= 4000 + 50 % de 4000= 6.000 patos
IT (6000 patos) = 9000 €
CT= 7000 €
CV = 1500 €
Vemos que nos faltan los datos de CF, P y CVu. En este caso, lo mejor es plantear todas las fórmulas que conocemos:
B = IT – CT
IT = P·Q
CT = CF + CV
CV = CVu·Q
Si partimos de la fórmula del ingreso total:
IT= P·Q
9000 = P·6000
P= 9000/6000
P=1,5 €/pato
Y si partimos del coste variable
CV= CVu·Q
1500 = CVu·6000
CVu = 1500/6000 = 0,25 €/pato
Y partiendo del coste total:
CT= CF + CVu·Q
CT= CF +CVu·Q
7000 = CF + 1500
CF= 5500 €
Ya podemos resolver.
Q* = CF / (P – CVu)
Q* = 5500 / (1,5 – 0,25) = 4400 patos
Si venden 4400 patos, los ingresos son iguales a los costes y el beneficio es cero. A partir de 4400 patos la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 4400
IT = P·Q = 1,5·4.400 = 6.600 euros
CT = CF + CVu·Q = 5.500 + 0,25·4.400 = 6.600 euros
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución b)
Represente gráficamente la situación planteada en el apartado a) indicando los costes e ingresos en el punto muerto (punto muerto en unidades físicas y en unidades monetarias).