Vídeo explicativo. Función de control.
Edu había llevado a cabo todas las funciones a la perfección. Había planificado todos los objetivos que quería conseguir y elaborado las estrategias para hacerlo. Luego había organizado los trabajadores asignándoles tareas, repartiéndolos en departamentos y estableciendo la jerarquía. Por último, se había convertido en un líder participativo que motivaba a sus trabajadores con una comunicación continua. Ahora quedaba una última función clave: la de controlar que todo salía como él deseaba.
LA FUNCIÓN DE CONTROL se basa en verificar que todo sale como se ha planificado, tanto en los objetivos fijados como en las estrategias planteadas.
Como vemos, planificación y control están muy relacionados. La idea de controlar es tratar de detectar a tiempo si nos desviamos de los objetivos previstos para así tomar medidas a tiempo.
Las fases de la función de control
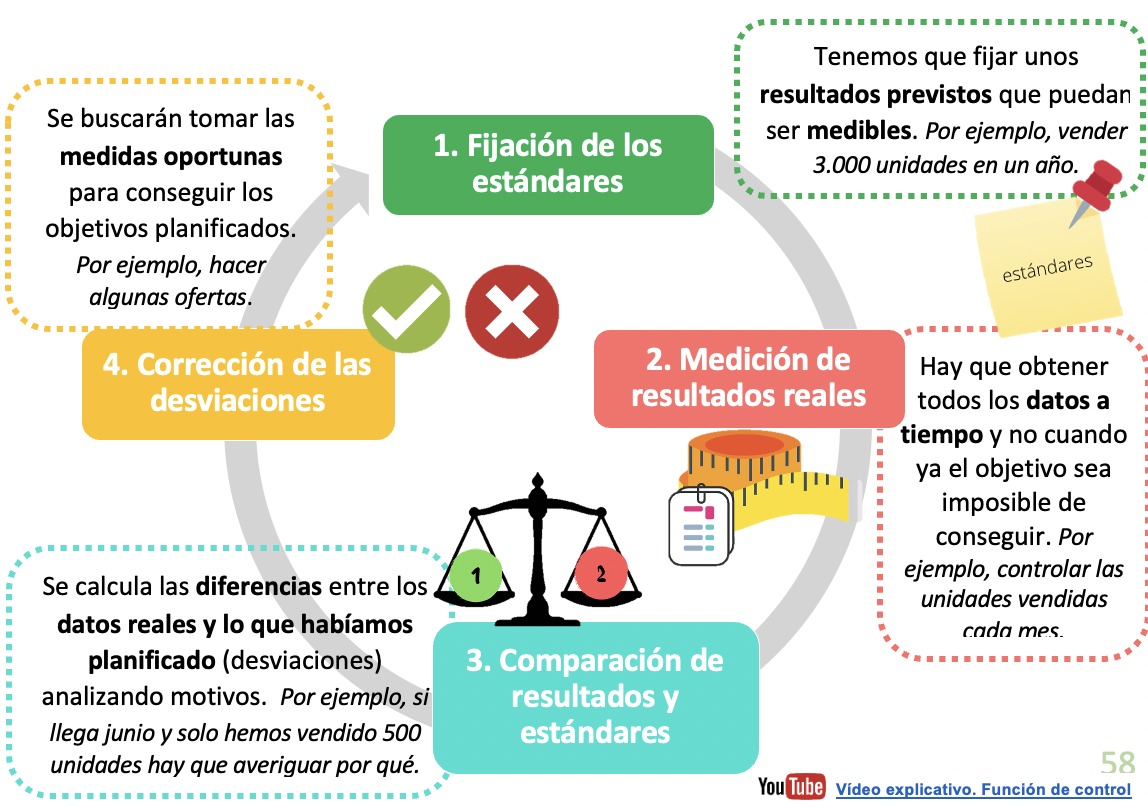
Para poder llevar a cabo la función de control tenemos que pasar por unas fases.
1. Fijación de estándares. Tenemos que fijar unos resultados previstos que puedan ser medibles. Por ejemplo, vender 3.000 unidades en un año.
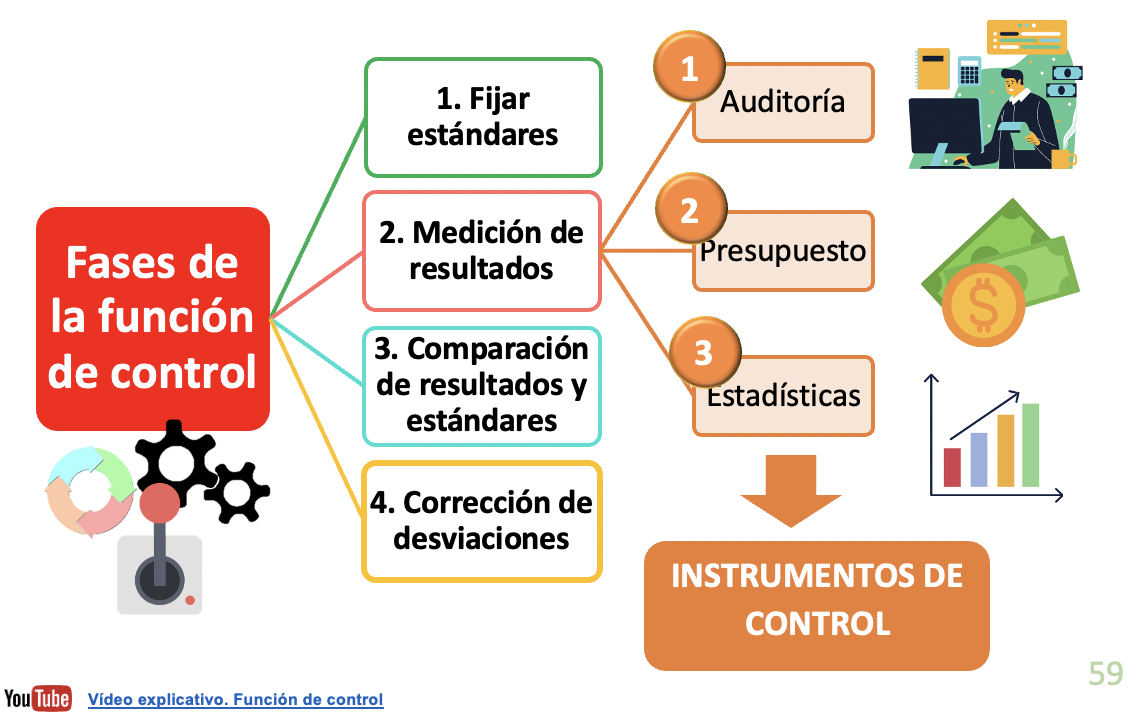
2. Medición de resultados reales. Hay que obtener todos los datos a tiempo y no cuando ya el objetivo sea imposible de conseguir. Por ejemplo, controlar las unidades vendidas cada mes. Para ello tenemos unos instrumentos de control que veremos a continuación.
3. Comparación de resultados y estándares. Se calculan las diferencias entre los datos reales y lo que habíamos planificado (desviaciones) y se intenta analizar cuáles son los motivos que han llevado a ello. Por ejemplo, si llega junio y solo hemos vendido 500 unidades hay que averiguar por qué.
4. Corrección de las desviaciones. Se tomarán las medidas oportunas para que se puedan conseguir los objetivos planificados. Por ejemplo, podría ser necesario hacer algunas ofertas.
Los instrumentos de control
En la fase dos hemos visto que era necesario medir los resultados reales para poder saber si conseguimos los objetivos. Estos instrumentos son principalmente tres:
1. La auditoría. Analiza todos los datos que hemos extraído a través de las cuentas anuales (balance, cuenta de pérdidas y ganancias, etc.). Dentro de la auditoría distinguimos dos tipos:
- La auditoría interna. La lleva la propia empresa dentro de su función de control.
- La auditoría externa. La realizan empresas externas especializadas.
2. El control del presupuesto. Consiste en analizar todos los gastos e ingresos de la empresa conforme suceden. Así podemos ver si estamos cumpliendo las previsiones que habíamos planificado. Si, por ejemplo, en marzo tenemos muchos más gastos de los planificados, sabremos que tenemos que recortar los siguientes meses.
3. La estadística. Se trata de analizar todos los datos históricos de la empresa y del sector en general. Así, por ejemplo, una empresa puede detectar que el mes de febrero es un mes con pocas ventas en su sector. Ante esto, puede estudiar si es un buen momento para hacer ofertas que le permitan vender más.