Vídeo explicativo sobre costes directos e indirectos.
Los costes según su asignación al producto
Las empresas están muy interesadas en conocer cuánto les cuesta producir cada producto para así fijar el precio que les permita ganar beneficios al venderlo. Así, si trabajamos produciendo mesas y armarios y de repente el carpintero que se encarga de fabricar los armarios pide un aumento de sueldo, está claro que, si se lo concedemos, el coste de producir el armario aumenta. Lo mismo que si aumenta el coste de la madera de las mesas; producir una mesa será más caro. Pero ¿qué ocurre si aumenta el coste de la luz de la fábrica donde producimos tanto armarios como mesas? En ese caso no podemos decir que el coste de la luz sea un coste de un producto en concreto.
Por ello diferenciamos:
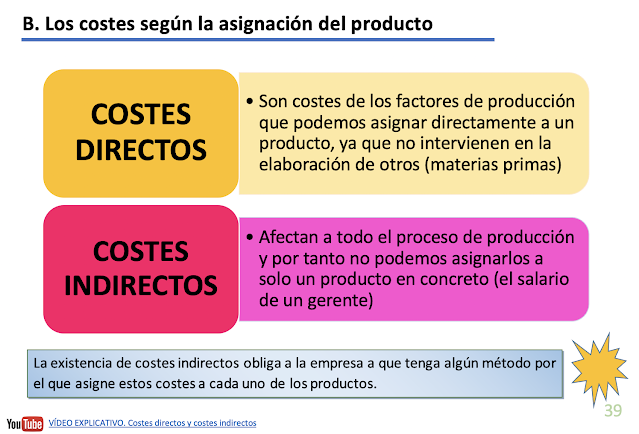
Costes directos. Son aquellos costes de los factores de producción que podemos asignar directamente a un producto, ya que no intervienen en la elaboración de otros productos. El coste de la mano de obra directa o las materias primas son un buen ejemplo.
Costes indirectos. Afectan a todo el proceso de producción y, por tanto, no podemos asignarlos a solo un producto en concreto. Por ejemplo, el alquiler del local, la publicidad de la empresa o el sueldo del gerente son costes que debemos repartir entre todos los productos.
La existencia de costes indirectos obliga a la empresa a que tenga algún método por el que asigne estos costes a cada uno de los productos. Debe decidir cómo reparte, por ejemplo, el gasto del alquiler del local entre los productos.