
Enunciado
Una empresa dedicada a la fabricación de smartphones incurre en unos costes en componentes eléctricos de 75 euros por cada unidad producida y de otros 75 euros en concepto de montaje de cada smartphone. El desglose de los costes fijos es el siguiente: coste de la mano de obra 70.000 euros, amortización de la maquinaria 3.000 euros y el alquiler de las oficinas y equipos informáticos a 2.500 euros. La empresa vende 1.500 unidades al año a un precio de 350 euros la unidad.
Calcule el umbral de rentabilidad de esta empresa e indique cuál debería ser el volumen de ventas de manera que se mantengan los beneficios si el precio de venta del smartphone fuese de 330 euros
Solución a) Umbral de rentabilidad
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
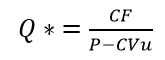
Vamos a calcular los costes fijos, el precio y el coste variable unitario que necesitamos para resolver.
El precio lo da el enunciado P = 350
Los costes variables unitarios son la suma de los componentes eléctricos más el montaje
CVu = 75 + 75 = 150
Los costes fijos son la suma de mano de obra, amortización de la maquinaria y alquileres
CF = 70.000 + 3.000 + 2.500 = 75.500
Ya podemos resolver
Q* = CF / (P – CVu)
Q* = 75.500 / (350 – 150) = 377,5 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 377,5 smartphones (es decir, a partir del smartphone 378) la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 377,5
IT = P·Q = 350·377,5 = 132.125 euros
CT = CF + CVu·Q =75.500 + 150·377,5 = 132.125 euros
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución b) Cantidad (Q) si se quiere mantener beneficios y P = 330
Lo primero, vamos a calcular qué beneficios tenía la empresa en el primer apartado cuando P = 350 y Q = 1.500 tal y como decía el enunciado.
Si partimos de la fórmula del beneficio
Beneficios = IT – CT
IT = P·Q = 350·1.500 = 525.000 euros
CT = CF + CVu·Q = 75.500 + 150·1.500= 300.500 euros
Por tanto;
Beneficios = 525.000 – 300.500 = 224.500 euros
Para calcular con qué cantidad (Q) conseguimos ese beneficio, basta con plantear la ecuación de punto muerto y sumarles a los costes fijos el beneficio que deseamos obtener. Recordemos que el nuevo precio es P = 330
Q*(B = 224.500) = (CF + B) / (P – CVu)
Q*(B = 224.500) = (75.500 + 224.500) / (330 – 150) = 1.666,67 unidades (en la práctica, 1.667 smartphones)
También podemos comprobar como vendiendo 1.666,67 unidades el beneficio son 224.500 euros.
IT = P·Q= 330·1.666,67 = 550.000 euros
CT = CF + CVu · Q = 75.500 + 150·1.666,67 = 325.500 euros
B = IT – CT = 550.000 – 325.500 = 224.500 euros