
Ejercicio resuelto balances, cuenta de PyG. SELECTIVIDAD COMUNIDAD VALENCIANA 2016 (examen extraordinaria julio)
Se dispone de la siguiente información correspondiente al ejercicio 2015 de una empresa dedicada a la comercialización de lámparas:
- Las compras de lámparas, para su posterior venta, ascienden a 40.000€.
- La reserva legal es de 2.350€.
- Los sueldos del personal suponen 32.500€.
- Las deudas con las entidades financieras ascienden a 24.000€, de los cuales 6.000€ se pagarán en 2016 y el resto a partir de 2017. Los intereses de estas deudas son de 1.500€.
- El local en el que realiza la actividad lo tiene alquilado desde el 1 de enero de 2012, suponiéndole un gasto anual de 36.000€.
- El mobiliario de la tienda se adquirió el 1 de enero de 2013 por 50.000€, y sabemos que tiene una vida útil de 5 años, amortizándose por igual cada año.
- Las ventas de lámparas ascienden a 125.000€.
- Dispone de facturas pendientes de pago a proveedores por importe de 6.400€.
- El impuesto sobre el beneficio asciende al 30% del resultado antes de impuestos. (Considérese que dicho impuesto ha sido pagado ya a la Hacienda Pública, por lo que no debe ser considerado como una deuda para la empresa)
- Dispone de facturas pendientes de cobro a clientes por importe de 1.035€.
- Los gastos de luz y agua ascienden a 2.450€.
- Tiene lámparas en el almacén por importe de 18.000€.
- Dispone de 7.500€ en su cuenta bancaria.
- El capital es de 12.000€.
A partir de la información anterior, se pide que, a 31 de diciembre de 2015:
a) Elabore la cuenta de pérdidas y ganancias de la empresa. (Hasta 0,75 puntos) b) Elabore el balance de la empresa. (Hasta 1,25 puntos)
1. INGRESOS DE EXPLOTACIÓN…………125.000
Venta de mercaderías:125.000
2. GASTOS DE EXPLOTACIÓN…………… 120.950
Aprovisionamientos: 40.000
Compra de mercaderías = 40.000
Gastos de personal: 32.500
Salarios = 32.500
Otros gastos de explotación: 38.450
Luz = 2.450
Alquiler = 36.000
Amortización del inmovilizado: 10.000
A. Resultado de explotación (1-2) = 125.000 – 120.950 = 4.050
3. Ingresos financieros: 0
4. Gastos financieros (intereses deuda): 1.500
B. Resultado financiero (3-4) = 0 – 1.500 = – 1.500
C. Resultado antes de impuestos (A+B) = 4.050 + (- 1.500) = 2.550
5. Impuestos = 25%*Resultado antes de impuestos = 25%*2.550 = 765
D. Resultado del ejercicio (C-5) = 2.550 – 765 = 1.785
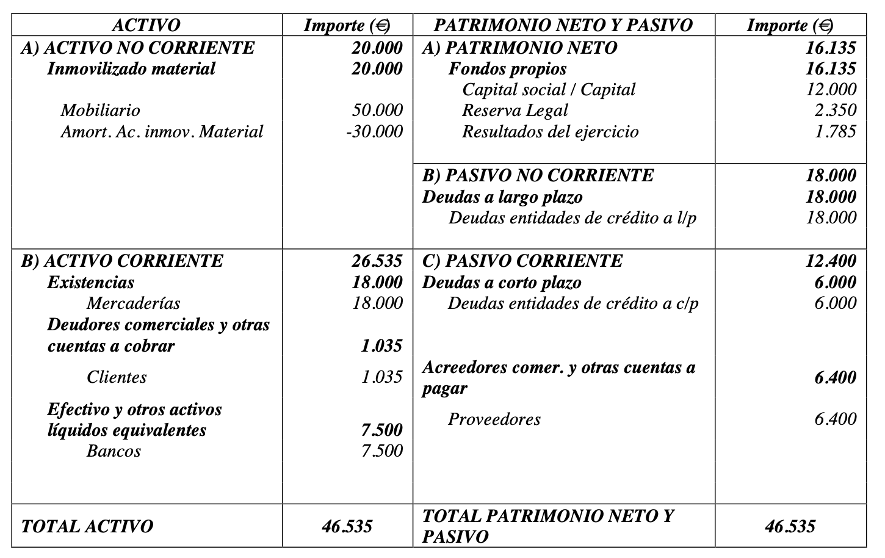
Notas. A continuación se explica rápidamente porque unos elementos van a la cuenta de PyG y por qué otros van a balance. Esto no sería necesario en el examen, pero yo te lo dejo para que tengas claro cómo hemos llegado a los resultados.
- Las compras de lámparas, para su posterior venta, ascienden a 40.000€. Las compras (mercaderías) son un gasto y va a la cuenta de PyG.
- La reserva legal es de 2.350€. Son fondos propios y van al patrimonio neto al balance.
- Los sueldos del personal suponen 32.500€. Son gastos de explotación y van a la cuenta de pérdidas de ganancias como gasto de personal.
- Las deudas con las entidades financieras ascienden a 24.000€, de los cuales 6.000€ se pagarán en 2016 y el resto a partir de 2017. Los intereses de estas deudas son de 1.500€. Las deudas son pasivo y van al balance. Los que se pagan en menos de un año (6.000) van al pasivo corriente y el resto (75,000) a pasivo no corriente. Los intereses son gastos financieros que van a la cuenta de PyG.
- El local en el que realiza la actividad lo tiene alquilado desde el 1 de enero de 2012, suponiéndole un gasto anual de 36.000€. Los alquileres son g¡otros gastos de explotación y van a la cuenta de pérdidas de ganancias.
- El mobiliario de la tienda se adquirió el 1 de enero de 2013 por 50.000€, y sabemos que tiene una vida útil de 5 años, amortizándose por igual cada año. El mobiliario es una inversión e irá al activo del balance. Además, hay que tener en cuenta la amortización anual y la acumulada. Recordemos que para calcular la amortización anual debemos dividir el valor del bien entre su número de años de vida útil.
Amortización anual = Valor / n =50.000 /5 = 10.000 euros
La amortización acumulada será la suma de todas las amortizaciones anuales desde que se compró el producto.
Amortización acumulada = (amortización anual) * (años del bien en la empresa)
Amortización acumulada = 10.000*3 = 30.000
La amortización anual es un gasto y va a la cuenta de PyG. La amortización acumulada es un menor valor del activo, y va restando en el balance.
- Las ventas de lámparas ascienden a 125.000€. Las ventas son ingresos de explotación y van a la cuenta de PyG.
- Dispone de facturas pendientes de pago a proveedores por importe de 6.400€. Las deudas con proveedores van al pasivo corriente del balance.
- El impuesto sobre el beneficio asciende al 30% del resultado antes de impuestos. (Considérese que dicho impuesto ha sido pagado ya a la Hacienda Pública, por lo que no debe ser considerado como una deuda para la empresa). Irá a la cuenta de PyG restando el beneficio antes de impuestos.
- Dispone de facturas pendientes de cobro a clientes por importe de 1.035€. Las facturas con clientes son derechos de cobro y van al activo del balance.
- Los gastos de luz y agua ascienden a 2.450€. Son gastos de explotación y van a la cuenta de pérdidas de ganancias como otros gastos.
- Tiene lámparas en el almacén por importe de 18.000€. Son existencias en almacén que van al activo del balance.
- Dispone de 7.500€ en su cuenta bancaria. Es dinero en bancos y va al activo del balance.
- El capital es de 12.000€.Son fondos propios y van al patrimonio neto al balance.
Por último, debemos añadir al balance la cifra de resultado del ejercicio que hemos calculado en la cuenta de PyG (1.785)
Y aquí te dejo más vídeos de PyG para que puedas seguir practicando.