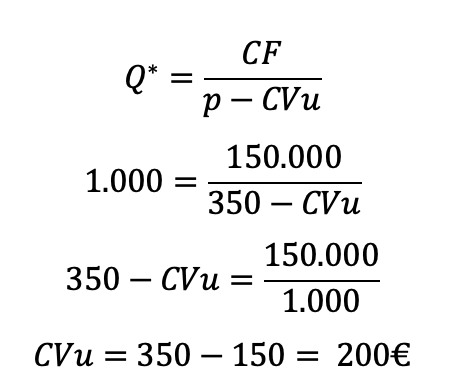Hoy vamos a comprobar cuántas unidades deberíamos vender de nuestro producto para empezar a tener beneficios.
Para hacer esta tarea necesitamos completar la siguiente ficha que puedes descargar aquí: plantilla «nuestro umbral de rentabilidad».
Esta ficha ya rellenada la guardaremos dentro de nuestra carpeta de equipo. En dicha carpeta iremos añadiendo el resto de fichas que iremos haciendo a lo largo del curso
Paso 1. Determinación de costes fijos y variables
Empezamos estableciendo cuáles son nuestros costes fijos y costes variables. Para ello, vamos a hacerlo más o menos sencillo, y vamos a hacer la siguiente separación:
- Costes fijos. Incluimos el coste del alquiler, el coste de las máquinas y herramientas que necesitamos para empezar a producir, el coste del primer año de los suministros (luz, agua, internet, etc.) y el coste al año de todos los trabajadores con los que vamos a empezar.
- Costes variables por unidad. Incluimos el coste de todos los elementos que necesitamos para producir una unidad de nuestro producto. Por ejemplo, si produjéramos hamburguesas pondríamos el coste de los ingredientes para hacer una hamburguesa (el coste de la carne, lechuga, tomate, pan, etc. para producir una unidad).
Obviamente, establecer todos los costes es un proceso complejo y nos faltan muchas herramientas y conocimientos para hacer un estudio muy exhaustivo. Está claro que tendremos más trabajadores y más costes de luz y otros suministros si producimos una mayor cantidad. Pero con los conocimientos actuales, preferimos perder algo de exactitud con el objetivo de poder hacer un cálculo rápido del punto muerto.
Nota: cuidado con no confundirnos con los costes variables por unidad. ¡Son los costes variables de producir UNA SOLA UNIDAD!
Paso 2. Cálculo del punto muerto
Una vez que sabemos los costes fijos y los costes variables unitarios ya solo nos falta indicar cuál era el precio al que dijimos que íbamos a vender el producto. Con esos 3 datos (costes fijos, coste variable unitario y precio) ya podemos hacer esta tarea:
A. Calcula el punto muerto de tu empresa.
B. Interpreta los resultados.
Paso extra 3. Cambios en el lienzo de modelo de negocio
Con lo realizado en esta tarea podemos hacer los cambios que veamos oportunos en nuestro lienzo de modelo de negocio, en especial en el apartado de «Estructura de costes». Iremos a nuestro lienzo y cambiaremos los post-it correspondientes.