
Enunciado
La empresa ALTERY, S.L., dedicada al asesoramiento de clientes sobre proyectos de inversión, nos plantea tres posibles alternativas para invertir una suma de dinero que acabamos de heredar. La duración de las inversiones es de 3 años.
Alternativa 1: requiere una inversión inicial de 100.000 €. Los flujos netos de caja generados serían de 10.000 € anuales y al finalizar la misma recibiríamos, además, la totalidad de la inversión inicial.
Alternativa 2: requiere una inversión inicial de 50.000 €. Los flujos netos de caja de los 3 años serían de 50.000 €, 45.000 € y 30.000 €.
Alternativa 3: requiere una inversión inicial de 75.000 €. Recibiríamos un único flujo neto de caja en el tercer año de 150.000 €.
Sabiendo que la tasa de actualización es del 5 %, se pide:
a) Ordene los 3 proyectos según el criterio del pay-back.
b) Ordene los 3 proyectos según el criterio del VAN.
Solución a) Ordenación según el payback
En este ejercicio el enunciado ya nos da directamente los flujos netos de caja (FNC) de cada año.
Alternativa 1
Además, al final del año 3 hay un valor residual (VR) de 100.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
En la alternativa 1, los 100.000 € que se reciben al final del año 3 funcionan como un valor residual: se reciben al acabar la inversión.
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Alternativa 1
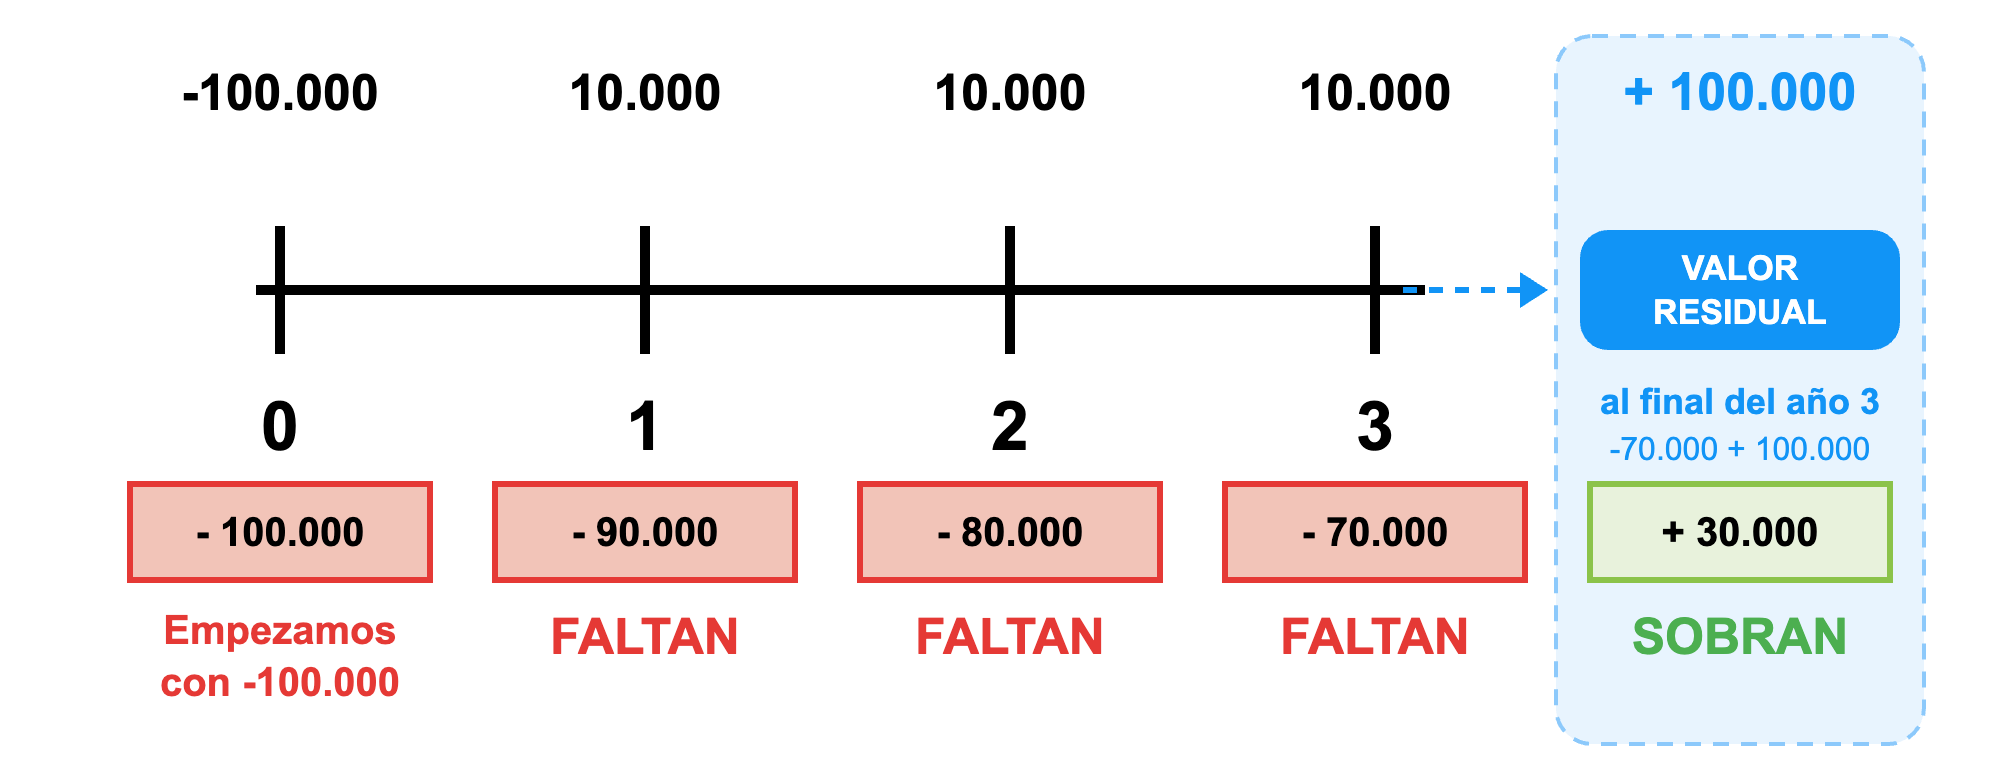
Como el desembolso inicial es de 100.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 10.000 y todavía faltan 90.000. En el año 2 recuperamos 10.000 y todavía faltan 80.000. En el año 3 recuperamos 10.000 y todavía faltan 70.000.
Al acabar el año 3 todavía faltan 70.000 por recuperar. En este caso sí tenemos en cuenta el valor residual, que se recibe al final del año 3: –70.000 + 100.000 = +30.000. Por tanto, recupera la inversión justo al final del año 3.
Payback 1 = 3 años
Alternativa 2
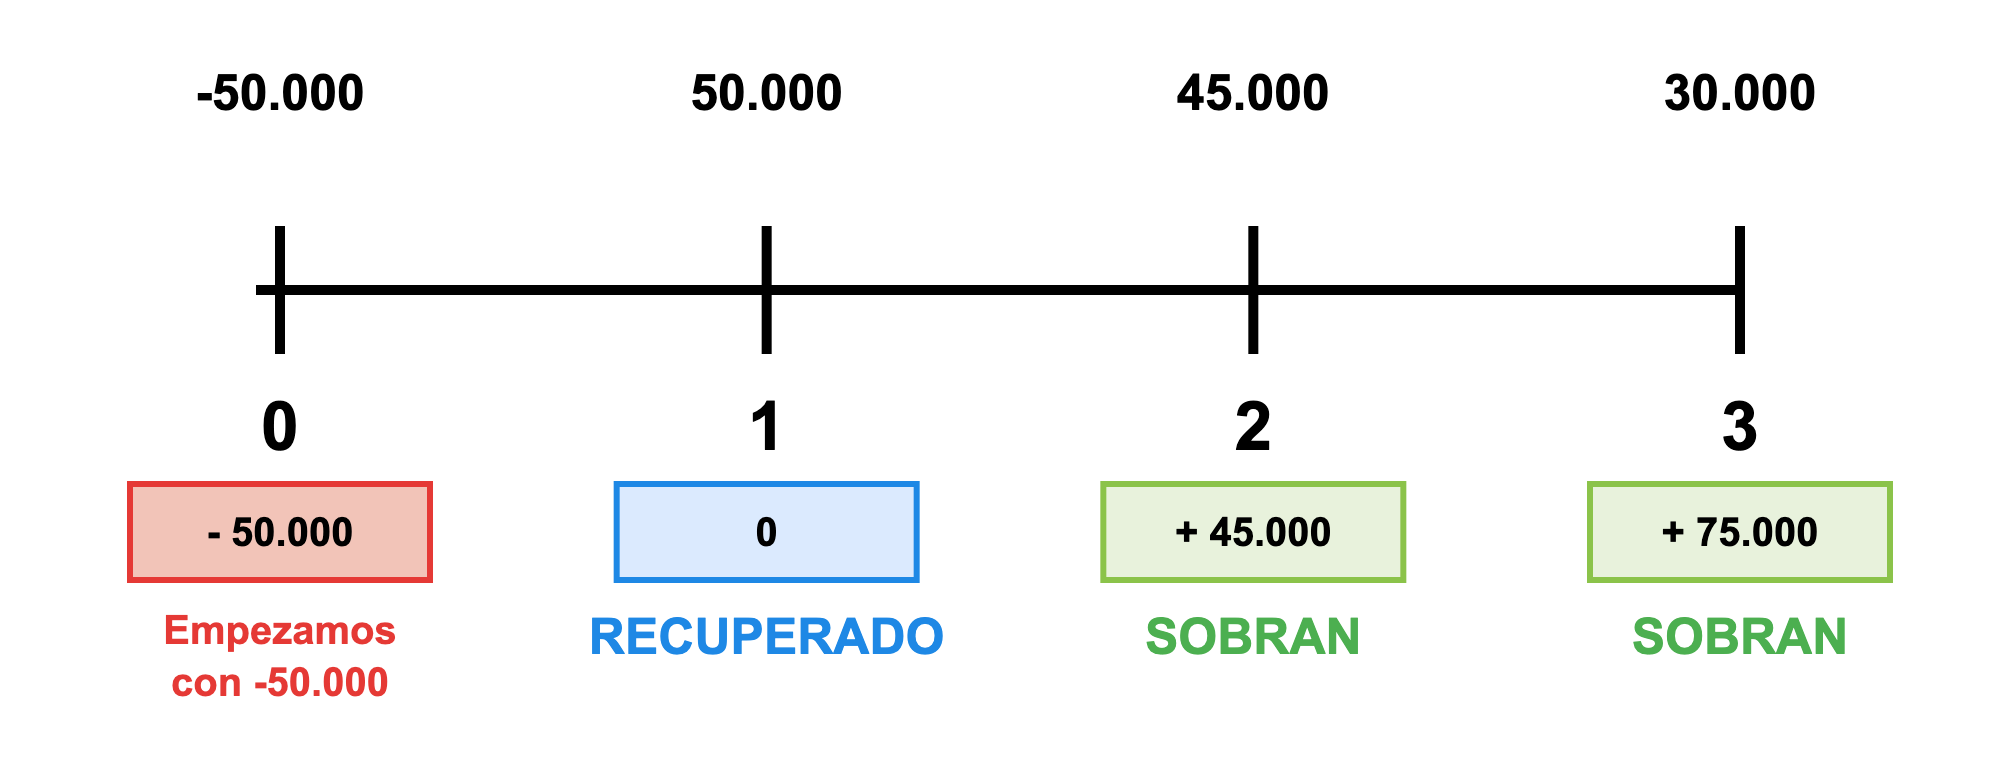
Como el desembolso inicial es de 50.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1, al recuperar 50.000, recuperamos justo la inversión (ni sobra ni falta).
Payback 2 = 1 año
Alternativa 3
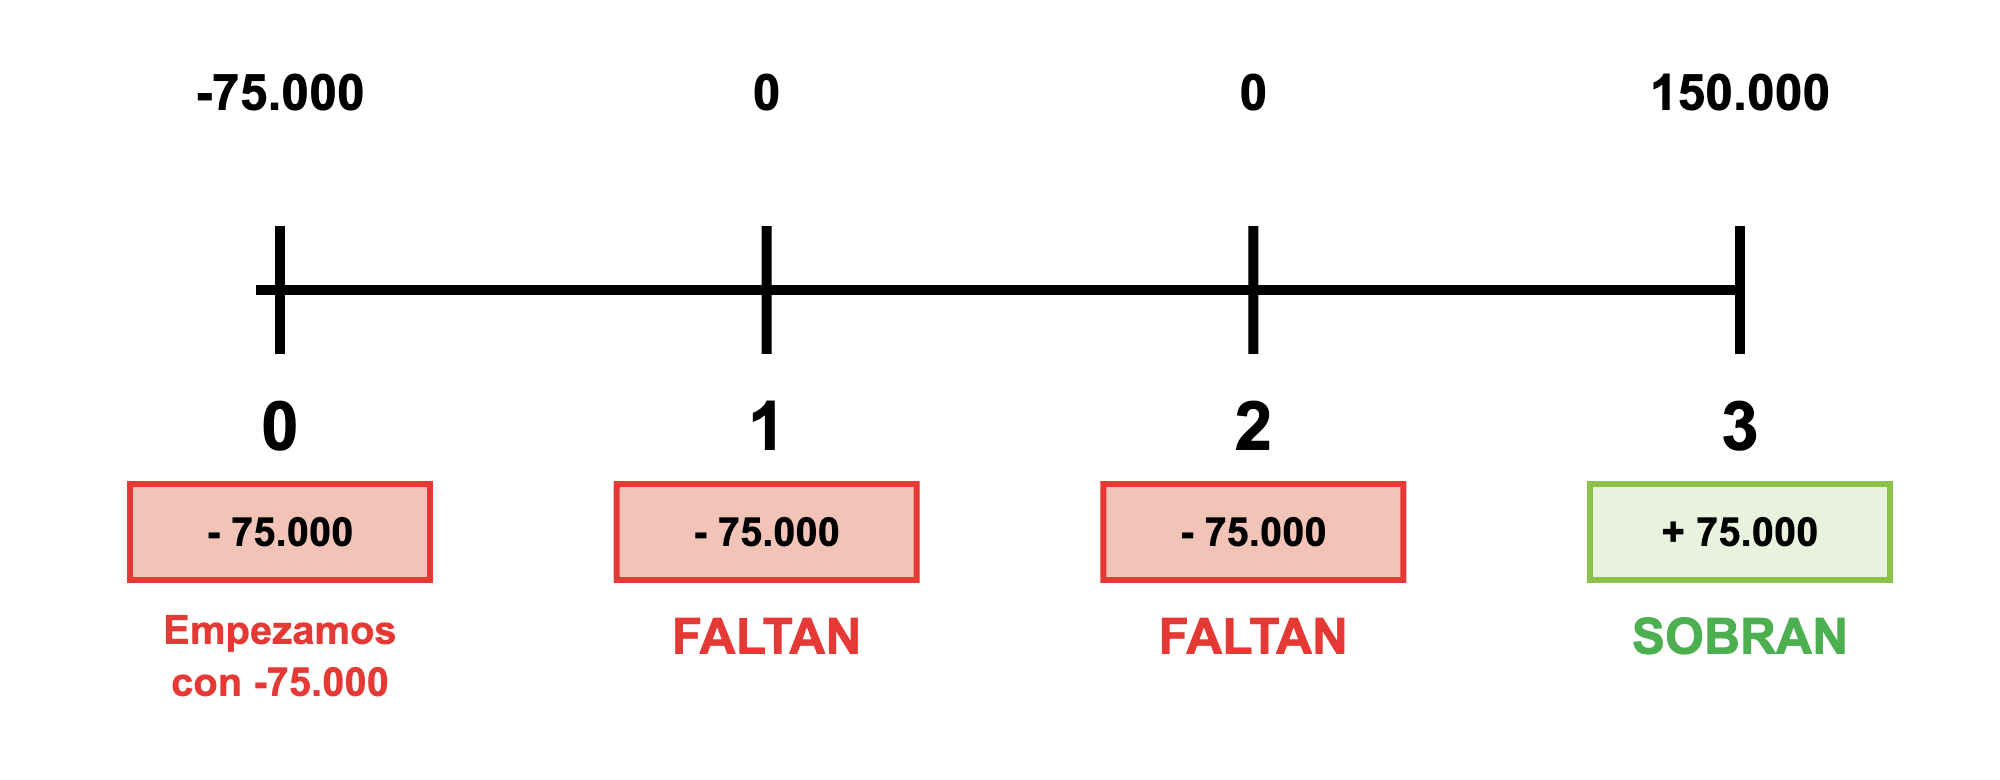
Como el desembolso inicial es de 75.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 75.000. En el año 2 no se recupera nada, por lo que siguen faltando 75.000. En el año 3, al recuperar 150.000, ya hemos recuperado todo y además sobran 75.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–75.000) a positiva (+75.000).
Para saber el momento exacto, suponemos que los 150.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 75.000 que faltaban:
Genera 150.000 —— 12 meses
Faltan 75.000 —— x meses
x = (75.000 · 12) / 150.000 = 6 meses
Payback 3 = 2 años y 6 meses
Orden según el payback: 1.º alternativa 2, 2.º alternativa 3 y 3.º alternativa 1, ya que la alternativa 2 es la que antes recupera la inversión.
Solución b) Ordenación según el VAN
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Alternativa 1
Sumamos el valor residual al último flujo de caja: FNC3 = 10.000 + 100.000 = 110.000.
VAN = – 100.000 + 10.000 / (1 + 0,05)1 + 10.000 / (1 + 0,05)2 + 110.000 / (1 + 0,05)3
VAN = – 100.000 + 9.523,81 + 9.070,29 + 95.022,14
VAN 1 = 13.616,24 € > 0 → el proyecto es rentable.
Alternativa 2
VAN = – 50.000 + 50.000 / (1 + 0,05)1 + 45.000 / (1 + 0,05)2 + 30.000 / (1 + 0,05)3
VAN = – 50.000 + 47.619,05 + 40.816,33 + 25.915,13
VAN 2 = 64.350,51 € > 0 → el proyecto es rentable.
Alternativa 3
VAN = – 75.000 + 150.000 / (1 + 0,05)3
VAN = – 75.000 + 129.575,64
VAN 3 = 54.575,64 € > 0 → el proyecto es rentable.
Orden según el VAN: 1.º alternativa 2, 2.º alternativa 3 y 3.º alternativa 1. Las tres alternativas son rentables, pero la 2 es la que tiene el VAN más alto.