
Enunciado
Una Sociedad Laboral conformada por 3 jóvenes andaluzas incurre en unos costes fijos anuales de 1.000.000 € y sus costes variables por unidad de producción son de 2 €, con una producción estimada 3.500.000 unidades. Se pide:
a) ¿A qué precio mínimo debería producir y vender para no tener pérdidas?
b) ¿Cuántas unidades como mínimo debía de producir y vender para no tener pérdidas ni beneficios, si se marca un precio un 25 % mayor que el coste variable unitario?
c) Y para ese precio ¿cuántas unidades deberían vender si se pretende obtener un beneficio de 450.000 €?
Solución a)
¿A qué precio mínimo debería producir y vender para no tener pérdidas?
Para que la empresa no tenga pérdidas, los ingresos deben igualar a los costes totales. Esto ocurre cuando el precio cubre tanto los costes fijos como los costes variables. El punto de equilibrio se alcanza cuando:
Bº= 0= IT = CT
P·Q= CF + (CVu·Q)
P·3.500.000 = 1.000.000 + (2·3.500.000)
P·3.500.000= 8.000.000
P= 8.000.000/3.500.000
P= 2,2857 €/unidad
Solución b)
¿Cuántas unidades como mínimo debía de producir y vender para no tener pérdidas ni beneficios, si se marca un precio un 25 % mayor que el coste variable unitario?
Precio un 25% más CVu (2 €)
2·(1,25)=2,5 €/unidad
Nos está pidiendo que calculemos el umbral de rentabilidad o punto muerto, que es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
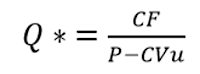
Podemos comprobar que el ejercicio nos da todos los datos de la fórmula:
CF = 1.000.000
P = 2,5
CVu = 2
Por tanto, ya podemos sustituir los datos.
Q* = CF / (P – CVu)
Q* = 1.000.000/ (2,5 – 2) = 2.000.000 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 2.000.000 unidades la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 2.000.000
IT = P·Q = 2,5·2.000.000 = 5.000.000
CT = CF + CVu·Q = 1.000.000 + 2·2.000.000 = 5.000.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución c)
Y para ese precio ¿cuántas unidades deberían vender si se pretende obtener un beneficio de 450.000 €?
Partimos de la fórmula de beneficio.
Beneficio = IT – CT
IT = P·Q = 2,5·Q
CT = CF + CVu·Q = 1.000.000 + (2·Q)
450.000 = 2,5·Q – ( 1.000.000 + (2·Q))
450.000 = 2,5·Q – 2·Q – 1.000.000
450.000 + 1.000.000 = 0,5·Q
1.450.000=0,5·Q
Q = 2.900.000 unidades