
Enunciado
Un artesano con experiencia en el sector de collares de piedras naturales ha decidido dedicarse a la producción de dicho producto de elaboración artesanal que será vendido a un precio unitario de 150 €. Los costes fijos derivados de la producción y venta del producto ascienden a 750.000 €.
Se pide:
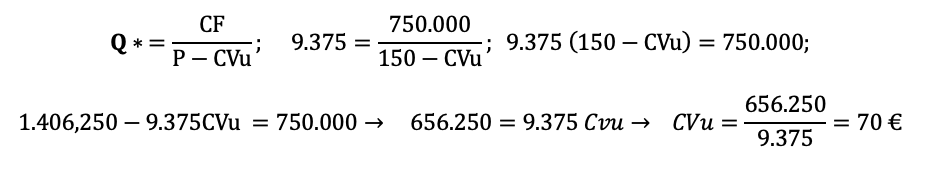
a) Sabiendo que el artesano alcanzará el punto muerto o umbral de rentabilidad con 9.375 unidades de producción, calcule el coste variable unitario que soporta.
b) Calcule los ingresos, costes y beneficio derivados de la producción y venta de 8.000 unidades. Justifique el signo (positivo o negativo) del beneficio obtenido, relacionando la cantidad de producción con el punto muerto.
c) Calcule el precio al que debería vender el producto el artesano si quisiera alcanzar el punto muerto con 8.000 unidades de producción.
Solución a) Coste variable unitario
Como el ejercicio nos da el punto muerto, podemos obtener el CVu a partir de la fórmula:
Solución b) Ingresos, costes y beneficio con 8.000 unidades
Si Q = 8.000
IT = P · Q = 150 · 8.000 = 1.200.000 €
CT = CF + CVu · Q = 750.000 + 70 · 8.000 = 1.310.000 €
B = IT – CT = 1.200.000 – 1.310.000 = – 110.000 €
La empresa tiene pérdidas si produce 8.000 unidades. Esto se debe a que está por debajo de su punto muerto (9.375 unidades), cantidad a la que debe llegar para empezar a tener beneficios.
Solución c) Precio para alcanzar el punto muerto con 8.000 unidades
Para calcular el precio mínimo de venta volvemos a plantear la ecuación del punto muerto suponiendo que Q* = 8.000 y dejamos P como incógnita.
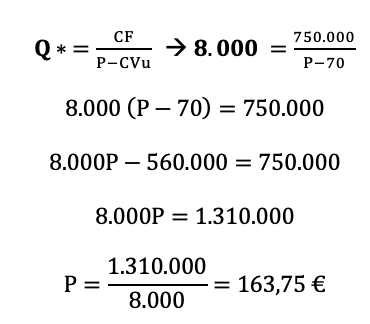
Si P = 163,75 euros, alcanzará el punto muerto para Q* = 8.000 unidades.