
Enunciado
Una empresa fabricante de componentes para equipos informáticos de alta capacidad presenta la siguiente información correspondiente al último ejercicio: amortización de maquinaria 100.000 €, mano de obra fija 100.000 €, otros costes fijos 60.000 €, consumo de materias primas 100.000 €, consumo de energía 400.000 €. El margen que obtiene con cada unidad vendida es de 100 €.
Se pide (en la respuesta deben aparecer el planteamiento y los cálculos realizados):
a) Calcule el punto muerto (0,5p)
b) Beneficio que obtiene la empresa sabiendo que fabrica y vende 5.000 unidades de producto (0,5p).
c) Representación gráfica de las funciones de costes, ingresos y zonas de beneficios y pérdidas (0,5p).
d) La empresa tiene capacidad para fabricar 3.000 unidades más ¿Interesaría fabricarlas para una marca blanca sabiendo que tiene que hacer un descuento de 20 euros en el precio de venta? Justifique su respuesta (0,5p).
Solución a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad:
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver. En este caso, hemos de hacer pequeños cálculos para obtener CF.
CF = Amortización + Mano de obra fija + Otros costes fijos = 100.000 + 100.000 + 60.000 = 260.000 €.
Además, no tenemos P ni CVu, pero sabemos que el margen unitario, que sí lo tenemos, es igual a P – CVu. Por tanto, sustituyendo: Q* = 260.000 / 100 = 2.600 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 2.600 unidades, la empresa tendrá beneficios.
Solución b) Beneficio con 5.000 unidades
La empresa vende 5.000 unidades. Así, para obtener el beneficio, podemos aplicar la fórmula siguiente con su correspondiente sustitución:
B = (Q – Q*) · (P – CVu) = (5.000 – 2.600) · 100 = 240.000 €
De este modo, vemos que la empresa al vender 5.000 unidades, obtuvo un beneficio de 240.000 €.
Solución c) Representación gráfica
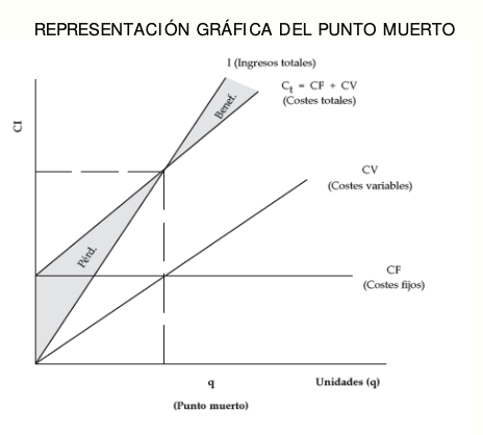
Solución d) ¿Fabricar para una marca blanca?
Sí interesa, ya que el margen unitario es de 100 €. Si se reduce el precio de venta en 20 €, el nuevo margen sería de 80 € por unidad. Como los costes fijos ya están cubiertos, esas 3.000 unidades aumentarían el beneficio en 3.000 · 80 = 240.000 €.