
Enunciado
En 2020 la cifra de ventas de Productos de Murcia, SL fue 3.000.000 €. Los costes variables ascendieron a 1.000.000 € y los costes fijos a 1.500.000 €; las unidades producidas y vendidas fueron 5.000. Teniendo en cuenta la información anterior:
a) Calcule el punto muerto (0,5p)
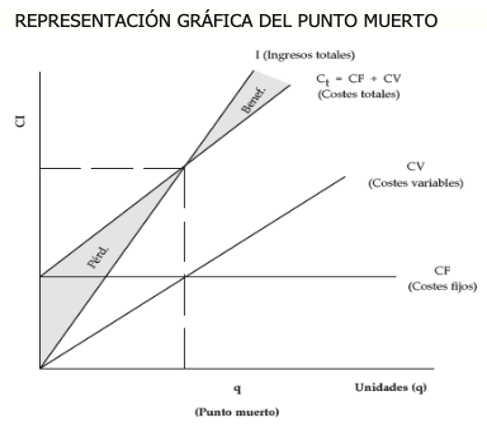
b) Represente gráficamente las funciones de costes, ingresos y zonas de beneficios y pérdidas (0,5p).
c) Calcule el beneficio de la empresa en 2020 (0,5p)
d) La empresa tiene capacidad para aumentar su producción en 2.000 unidades de producto sin modificar sus costes fijos. ¿Interesaría producirlas sabiendo que se pueden vender a 400 € cada una? Justifique su respuesta (0,5p).
Solución a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad:
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver. En este caso, hemos de hacer pequeños cálculos para obtener P y CVu:

Sustituyendo: Q* = 1.500.000 / (600 – 200) = 3.750 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 3.750 unidades la empresa tendrá beneficios.
Solución b) Representación gráfica
Solución c) Beneficio en 2020
La empresa vende 5.000 unidades de producto en 2020. Así, para obtener el beneficio:
Beneficio = IT – CT; B = 3.000.000 – (1.000.000 + 1.500.000); B = 500.000 €
Igualmente, podemos plantear la siguiente ecuación para obtener el beneficio.
B = (Unidades vendidas – punto muerto) · (precio de venta – CVu)
B = (5.000 – 3.750) · (600 – 200) = 500.000 €
Con ambas opciones, vemos que si la empresa vende 5.000 unidades tendrá unos beneficios de 500.000 euros.
Solución d) ¿Interesa producir 2.000 unidades más a 400 €?
Sí interesaría producirlas y venderlas, ya que el precio de venta (400 €) es superior al coste de obtención de dichas unidades (200 € de coste variable).
Además, como nos dice el enunciado, el coste fijo no se ve afectado. En consecuencia, si se hace así, el beneficio de la empresa aumentará.