
Enunciado
Murciana Industrial es una pequeña empresa que desea modernizar su proceso productivo mediante la adquisición de maquinaria de última generación. Tiene dos opciones:
Opción A. Coste de adquisición 100.000 €, vida útil 4 años, valor residual 20.000 €. Esta máquina proporcionará un aumento de los ingresos de 60.000 € anuales. Adicionalmente, la empresa tendrá que hacer frente, también cada año, a 10.000 € en concepto de consumo de energía y a 15.000 € por mantenimiento. La amortización se estima en 20.000 € por año.
Opción B. Coste de adquisición 100.000 €, vida útil 5 años y flujo de caja anual 30.000 €.
Cuestiones:
a) Determine qué opción será la elegida según el VAN (tasa de actualización 10 %) (1 p).
b) Calcule el período de recuperación de cada máquina e indique la que escogería según este criterio (0,6 p).
c) Indique al menos dos fuentes de financiación que resulten adecuadas para costear la modernización de esta empresa (0,4 p).
Solución a) Valor actual neto (VAN)
En la opción A los pagos de cada año son la energía y el mantenimiento: 10.000 + 15.000 = 25.000 €. La amortización no se incluye, porque no es un pago: es un gasto contable que refleja la pérdida de valor de la máquina, pero no supone una salida de dinero. En la opción B el enunciado ya nos da el flujo de caja.
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
Opción A
FNC1 = 60.000 – 25.000 = 35.000
FNC2 = 60.000 – 25.000 = 35.000
FNC3 = 60.000 – 25.000 = 35.000
FNC4 = 60.000 – 25.000 = 35.000
Además, al final del año 4 hay un valor residual (VR) de 20.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Opción A
Sumamos el valor residual al último flujo de caja: FNC4 = 35.000 + 20.000 = 55.000.
VAN = – 100.000 + 35.000 / (1 + 0,1)1 + 35.000 / (1 + 0,1)2 + 35.000 / (1 + 0,1)3 + 55.000 / (1 + 0,1)4
VAN = – 100.000 + 31.818,18 + 28.925,62 + 26.296,02 + 37.565,74
VAN A = 24.605,56 € > 0 → el proyecto es rentable.
Opción B
VAN = – 100.000 + 30.000 / (1 + 0,1)1 + 30.000 / (1 + 0,1)2 + 30.000 / (1 + 0,1)3 + 30.000 / (1 + 0,1)4 + 30.000 / (1 + 0,1)5
VAN = – 100.000 + 27.272,73 + 24.793,39 + 22.539,44 + 20.490,40 + 18.627,64
VAN B = 13.723,60 € > 0 → el proyecto es rentable.
Según el VAN se elegiría la opción A, ya que, aunque las dos son rentables, tiene un VAN mayor (24.605,56 € frente a 13.723,60 €).
Solución b) Período de recuperación (payback)
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Opción A
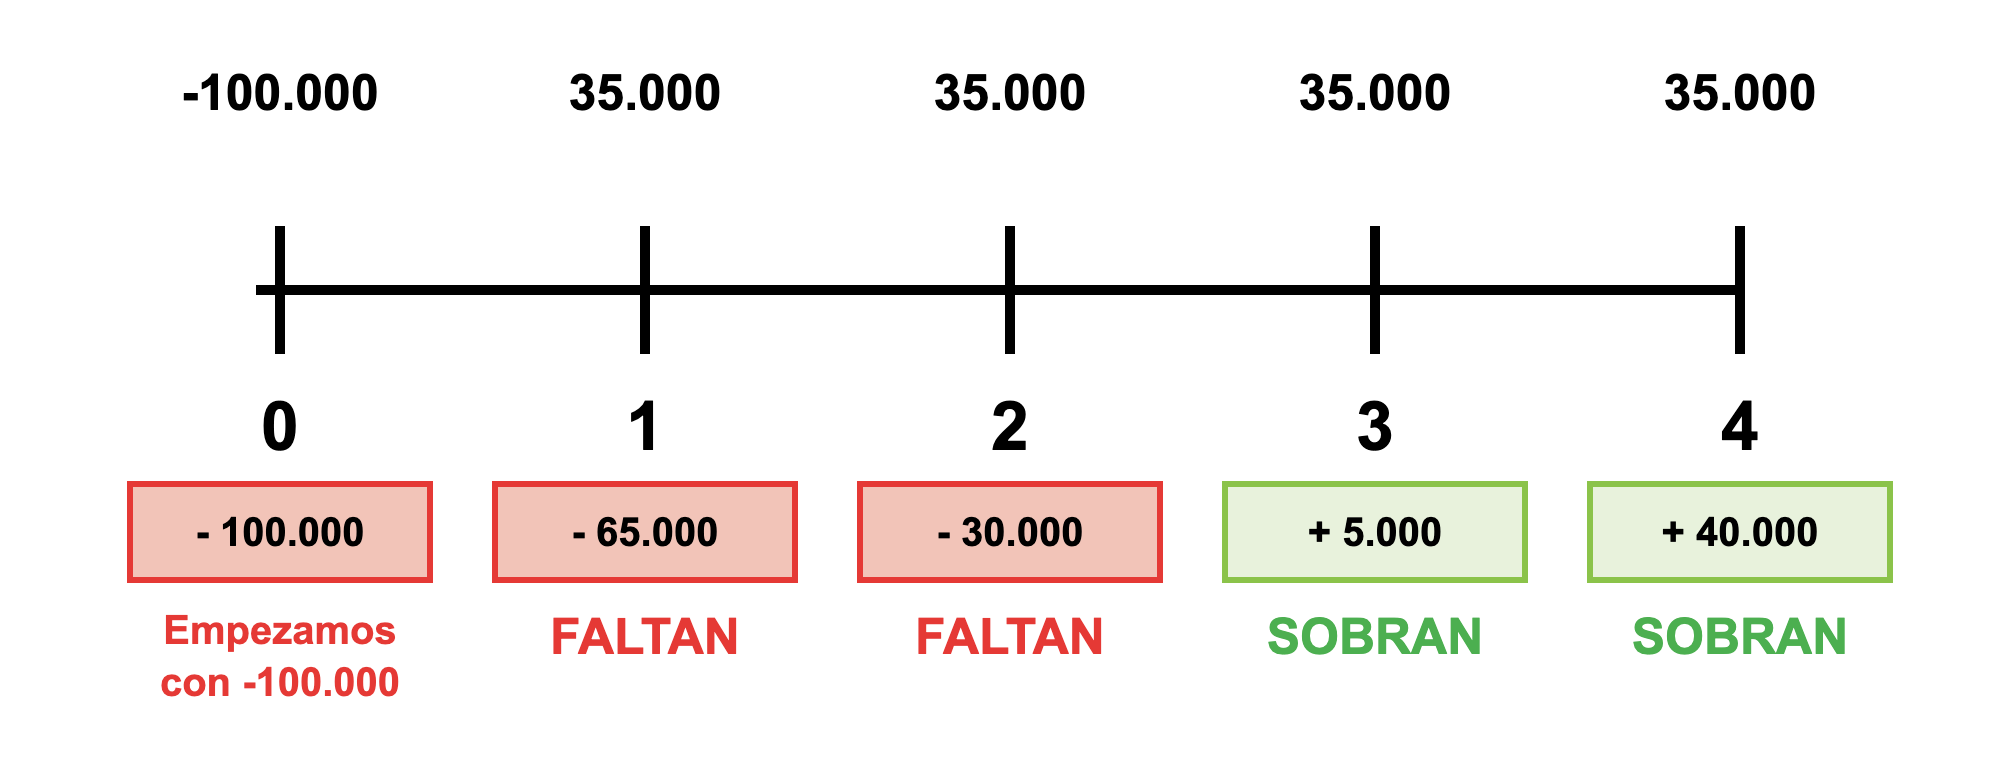
Como el desembolso inicial es de 100.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 35.000 y todavía faltan 65.000. En el año 2 recuperamos 35.000 y todavía faltan 30.000. En el año 3, al recuperar 35.000, ya hemos recuperado todo y además sobran 5.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–30.000) a positiva (+5.000).
Para saber el momento exacto, suponemos que los 35.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 30.000 que faltaban:
Genera 35.000 —— 12 meses
Faltan 30.000 —— x meses
x = (30.000 · 12) / 35.000 = 10,29 meses
Si queremos pasar la parte decimal a días: 0,29 · 30 = 9 días.
Payback A = 2 años y 10,29 meses (2 años, 10 meses y 9 días)
Opción B
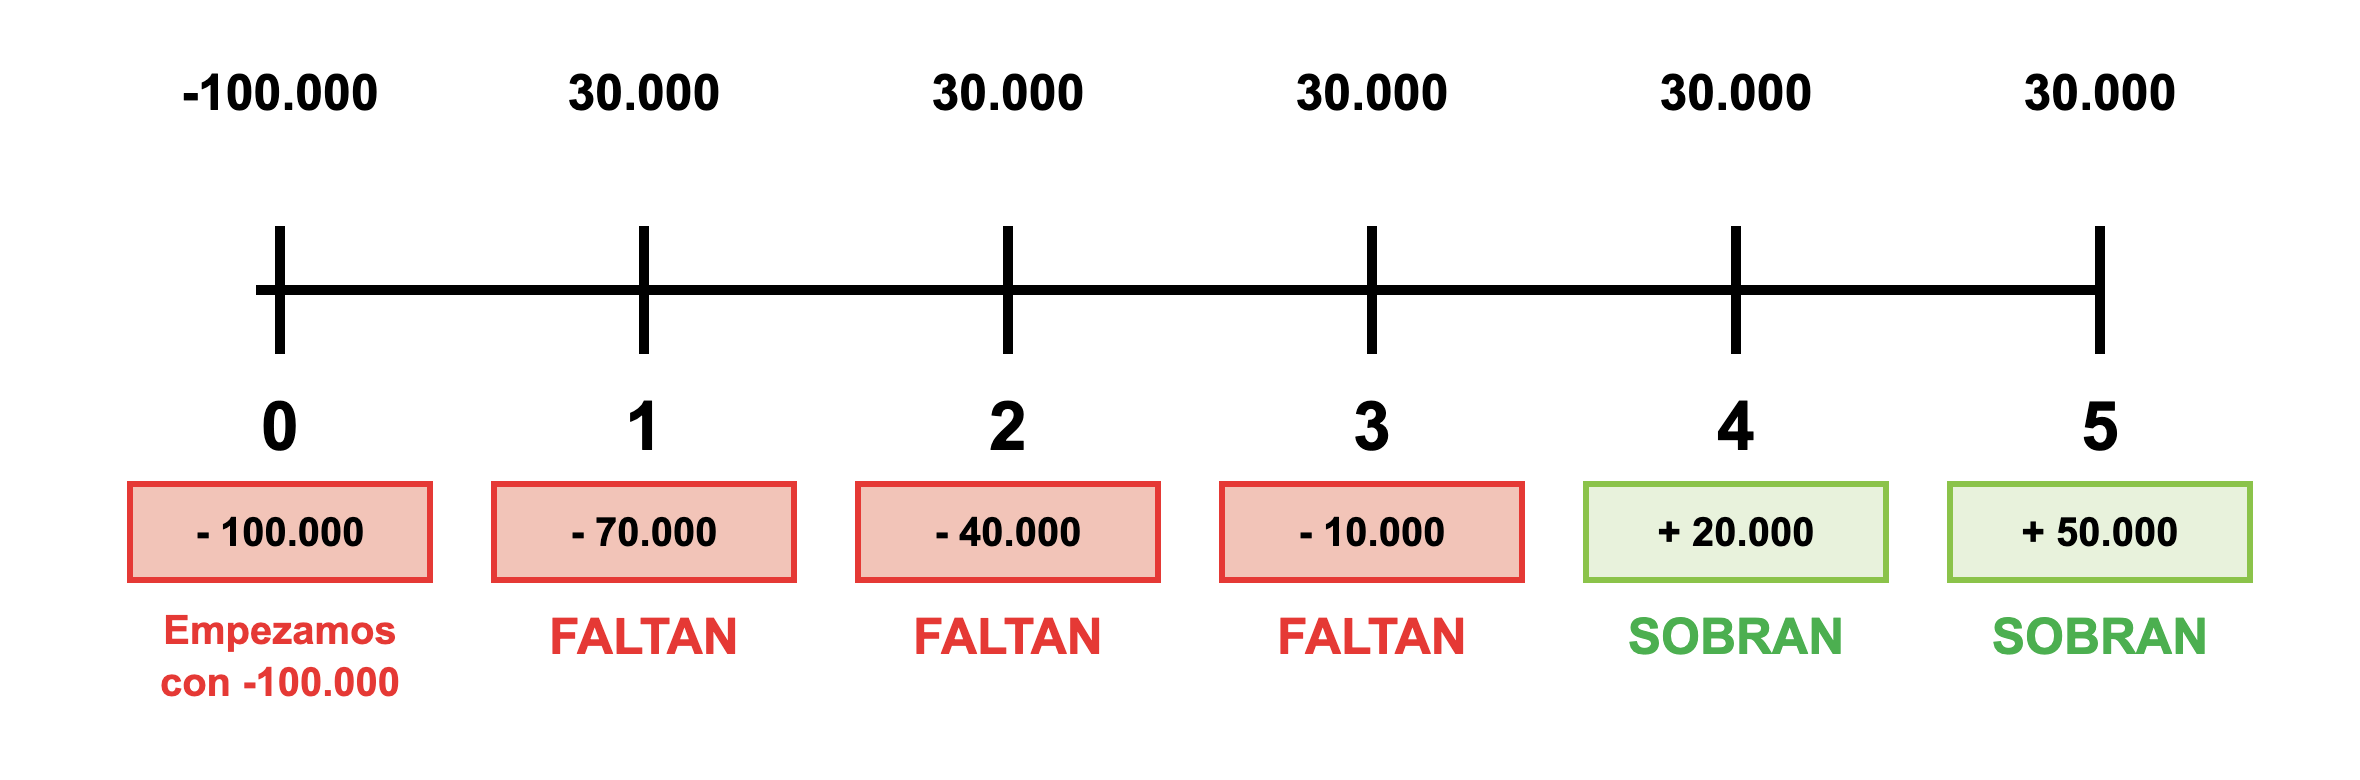
Como el desembolso inicial es de 100.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 30.000 y todavía faltan 70.000. En el año 2 recuperamos 30.000 y todavía faltan 40.000. En el año 3 recuperamos 30.000 y todavía faltan 10.000. En el año 4, al recuperar 30.000, ya hemos recuperado todo y además sobran 20.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–10.000) a positiva (+20.000).
Para saber el momento exacto, suponemos que los 30.000 € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 10.000 que faltaban:
Genera 30.000 —— 12 meses
Faltan 10.000 —— x meses
x = (10.000 · 12) / 30.000 = 4 meses
Payback B = 3 años y 4 meses
Según el payback escogería también la opción A, que recupera la inversión antes (2 años y 10,29 meses (2 años, 10 meses y 9 días) frente a 3 años y 4 meses).
Solución c) Fuentes de financiación
Como se trata de una inversión en activo no corriente (maquinaria que se usará varios años), conviene financiarla con fuentes a largo plazo. Por ejemplo:
- Préstamo bancario a largo plazo: el banco entrega el dinero y la empresa lo devuelve en cuotas periódicas con intereses. Es financiación ajena y externa.
- Leasing: la empresa alquila la maquinaria a una sociedad de leasing pagando cuotas periódicas y, al final del contrato, puede comprarla por un valor residual. Es financiación ajena y externa.
- Autofinanciación (reservas y amortizaciones): la empresa usa recursos generados por ella misma. Es financiación propia e interna.
- Ampliación de capital o subvenciones a la modernización: financiación propia que no hay que devolver.