
Enunciado
Una bodega ubicada en Lanzarote facturó 160.000 euros en 2023 por la venta de 8.000 botellas de vino.
Se pide:
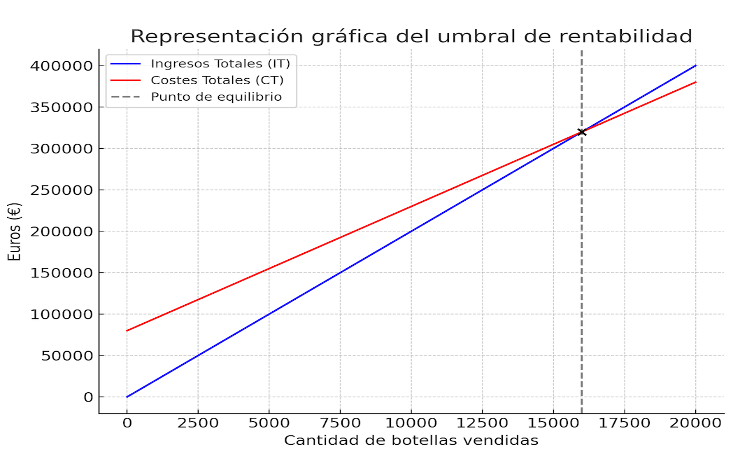
a. Sabiendo que el coste variable es de 15 euros por botella y que el coste fijo anual ascendió a 80.000 euros en 2023, calcule el umbral de rentabilidad o punto muerto para 2023. Explique qué indica el valor obtenido. Realice la representación gráfica del umbral de rentabilidad. (1 punto).
b. Calcule el beneficio obtenido en 2023. Si en 2024 el precio se incrementa en un 10% y los costes permanecen constantes e iguales a los de 2023 ¿cuántas botellas tendría que vender en 2024 para alcanzar el mismo beneficio que en 2023? (0,50 puntos).
c. Explique qué es un coste fijo. (0,50 puntos).
Solución a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P · Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad:
P · Q = CF + CVu · Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
Q* = CF / (P – CVu)
Donde:
- CF = 80.000 € (costes fijos anuales)
- P = 160.000 € / 8.000 botellas = 20 € (precio medio por botella)
- CVu = 15 € (coste variable medio por botella)
Sustituyendo:
Q = 80.000 / (20 – 15) Q = 16.000 botellas
Esto significa que la bodega debe vender 16.000 botellas en 2023 para cubrir todos sus costes y alcanzar el punto de equilibrio, sin generar ni pérdidas ni beneficios. A partir de esa cantidad, cada botella adicional vendida generará beneficios.
De otro lado, la representación gráfica del umbral de rentabilidad sería la siguiente:
Solución b) Beneficio que se obtiene en 2023 y ventas en 2024 para mismo resultado
El beneficio lo podemos obtener con la siguiente expresión:
B = (P – CVu) × Q – CF
Sustituyendo los valores:
B = (20 – 15) × 8.000 – 80.000
B = – 40.000 €
Esto significa que en 2023 la bodega tuvo pérdidas por valor de 40.000 €, ya que vendió menos de las 16.000 botellas necesarias para alcanzar el punto muerto.
Si en 2024 el precio sube un 10 %, el nuevo precio es P = 20 · 1,10 = 22 € por botella. Para obtener el mismo resultado que en 2023 (–40.000 €), con los mismos costes:
B = (P – CVu) · Q – CF → –40.000 = (22 – 15) · Q – 80.000 → 7 · Q = 40.000 → Q = 5.714,29 botellas
Con 5.715 botellas obtendría el mismo resultado que en 2023. Como el resultado de 2023 fue una pérdida, con el nuevo precio le bastaría vender menos botellas para perder lo mismo.
Solución c) Qué es un coste fijo
Los costes fijos son aquellos que no dependen del volumen de producción: la empresa tiene que pagarlos aunque no produzca nada, y no varían aunque la producción aumente o disminuya (dentro de unos límites). Por ejemplo, el alquiler de la bodega, los sueldos fijos del personal, los seguros o la amortización de la maquinaria.