
Enunciado
Hace unos años, Pere montó una sociedad unipersonal para dedicarse a la fabricación de videojuegos. El año pasado se centró exclusivamente en la fabricación de un único componente que ya tenía patentado y que vendía a otras empresas del sector, las cuales lo incorporaban al producto final que ponían en el mercado.
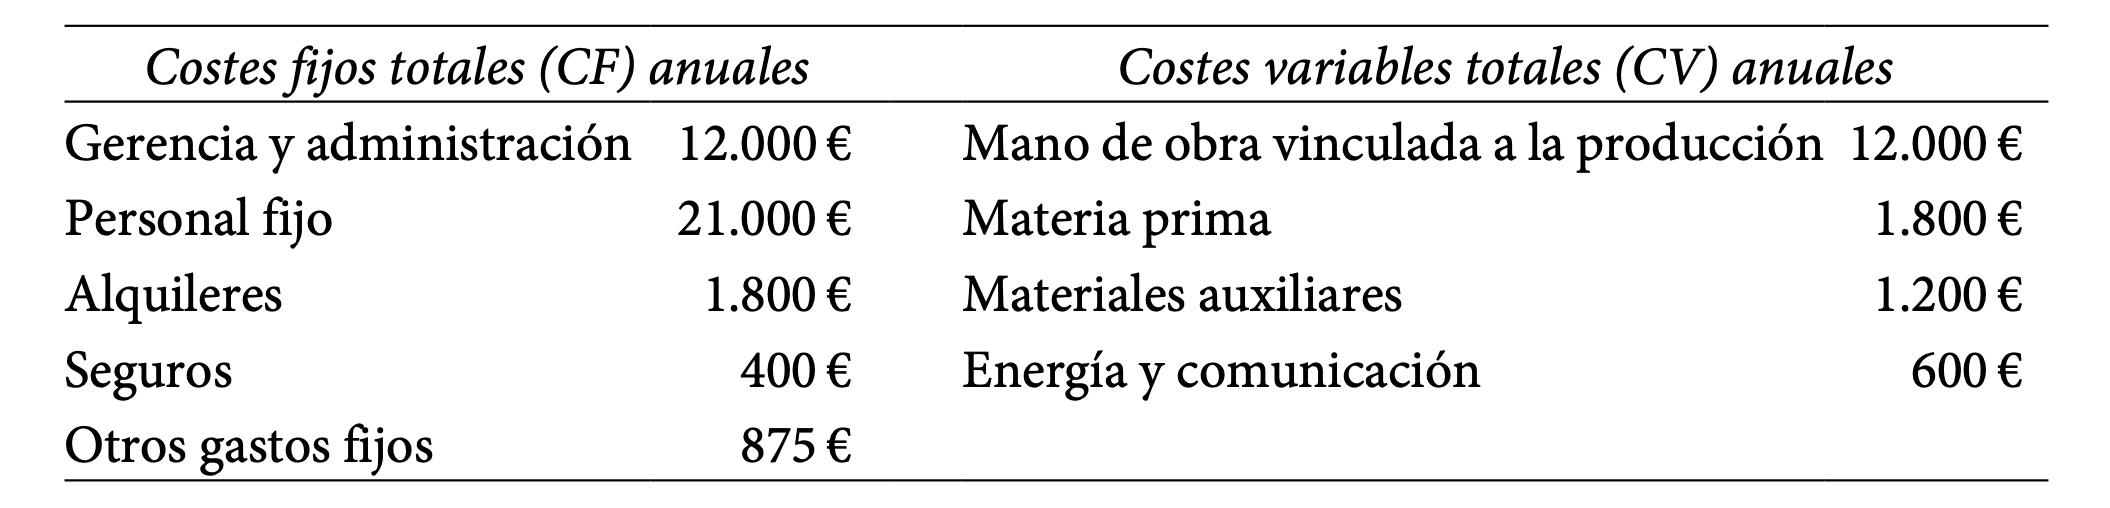
El año pasado, en concreto, fabricó y vendió 1.200 unidades de este componente a un precio de 50 €/unidad, y los costes fijos y variables totales de los distintos gastos fueron los siguientes:
5.1. A partir de los datos del enunciado, calcule el punto muerto (o umbral del beneficio) anual y argumente qué información se desprende del valor obtenido. [0,8 puntos]
5.2. El año pasado, el objetivo de Pere era llegar a unos beneficios de 9.000 €. Con los datos del enunciado, calcule si obtuvo beneficios o pérdidas, y argumente si logró su objetivo. [0,8 puntos]
5.3. De cara al próximo año se producirá una nueva situación con las siguientes características:
— Pere podrá fabricar y vender la misma cantidad de producto que en el año pasado: 1.200 unidades;
— los costes variables totales serán los mismos que los importes proporcionados en el enunciado;
— los costes fijos totales se verán modificados: en concreto, los costes de personal fijo y los alquileres se incrementarán un 5 %, mientras que el resto de las partidas no se modificarán (serán los mismos importes que en el enunciado).
a) Teniendo en cuenta esta nueva situación, determine cuál será el importe total de los costes fijos anuales el próximo año. [0,4 puntos]
b) Con esta nueva situación, calcule a qué precio debería vender su producto Pere el próximo año si desea incrementar los beneficios que obtuvo el año pasado (que ha calculado en el apartado 5.2) en un 15 %. Para deducir el nuevo precio, utilice la fórmula del beneficio. [0,5 puntos]
5.1. Punto muerto
| Costes fijos (CF) anuales | |||
|---|---|---|---|
| Costes variables (CV) anuales | |||
| Gerencia y administración | 12.000 € | ||
| Personal fijo | 21.000 € | ||
| Alquileres | 1.800 € | ||
| Seguros | 400 € | ||
| Otros gastos fijos | 875 € | ||
| Costes fijos totales | 36.075 € | ||
| Mano de obra vinculada a la producción | 12.000 € | ||
| Materia prima | 1.800 € | ||
| Materiales auxiliares | 1.200 € | ||
| Energía y comunicación | 600 € | ||
| Costes variables totales anuales | 15.600 € | ||
Coste variable unitario (CVu) = 15.600 / 1.200 = 13 €/unidad
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver.
Q* = 36.075 / (50 – 13) = 975 unidades/anuales
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 975 unidades la empresa tendrá beneficios.
Este resultado nos indica que debe fabricar y vender 975 unidades anuales para alcanzar su punto muerto. El beneficio en este punto es cero, y a partir de esa cantidad empezaría a obtener beneficios positivos.
Lo podemos comprobar.
Si Q* = 975
IT = P·Q = 50·975 = 48.750
CT = CF + CVu·Q = 36.075 + 13·975 = 48.750
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
5.2. Beneficio del año pasado
Beneficios = ingresos – costes = ingresos – (CF + CV)
Ingresos = 50 € × 1.200 = 60.000 €
Costes fijos totales anuales = 36.075 €
Costes variables totales anuales = 13 € × 1.200 = 15.600 €
Costes totales anuales = costes fijos totales + costes variables totales = 36.075 € + 15.600 € = 51.675 €
Beneficios = 60.000 € – 51.675 € = 8.325 €
Los beneficios del año anterior fueron positivos, pero no alcanzó su objetivo de 9.000 € que se había propuesto.
5.3. a) Costes fijos del próximo año
| Costes fijos totales (CF) anuales | |
|---|---|
| Gerencia y administración | 12.000 € |
| Personal fijo | 22.050 € |
| Alquileres | 1.890 € |
| Seguros | 400 € |
| Otros gastos fijos | 875 € |
| Costes fijos totales | 37.215 € |
Nuevo importe del personal fijo = 21.000 € × 1,05 = 22.050 €
Nuevo importe de los alquileres = 1.800 € × 1,05 = 1.890 €
5.3. b) Precio para aumentar el beneficio un 15 %
Coste variable unitario = 15.600 / 1.200 = 13 €/unidad
Ingresos = 1.200 × p
Beneficios = 8.325 × 1,15 = 9.573,75 €
Beneficios = ingresos – costes = ingresos – (CF + CV)
9.573,75 = 1.200 × p – (37.215 + 1.200 × 13)
9.573,75 = 1.200 × p – 52.815
P = 62.388,75 / 1.200 = 51,99 €
El precio del producto debería ser de 51,99 €/unidad para poder conseguir unos beneficios de 9.573,75 €, teniendo en cuenta los nuevos costes fijos totales anuales.