
Enunciado
Una empresa dedicada a la distribución de cosméticos quiere abrir un punto de venta y está buscando un local. Ha localizado tres posibles ubicaciones y quiere hacer un estudio para determinar cuál es la más conveniente. La ubicación 1 supone un desembolso inicial de 112.000 euros y genera flujos netos de caja anuales de 27.000 euros durante cada uno de los 7 años que dura la inversión. En la tabla se recogen el desembolso inicial requerido y los flujos netos de caja anuales esperados para las ubicaciones 2 y 3.
| Alternativas | Desembolso inicial (euros) | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|---|
| Ubicación 2 | 95.000 | –16.300 | 25.000 | 23.600 | 22.400 | 13.800 |
| Ubicación 3 | 101.000 | 22.800 | 39.300 | 47.400 | — | — |
Se pide:
a) Determine cuánto tiempo se necesita para recuperar la inversión en cada una de las ubicaciones. Según el plazo de recuperación (payback), indique qué ubicación es la idónea para el nuevo punto de venta. Justifique su respuesta. (1,50 puntos)
b) Indique una fuente de financiación interna con la que la empresa podría hacer frente a la inversión. Explique la diferencia entre financiación interna y externa. (0,50 puntos)
Solución a) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Ubicación 1
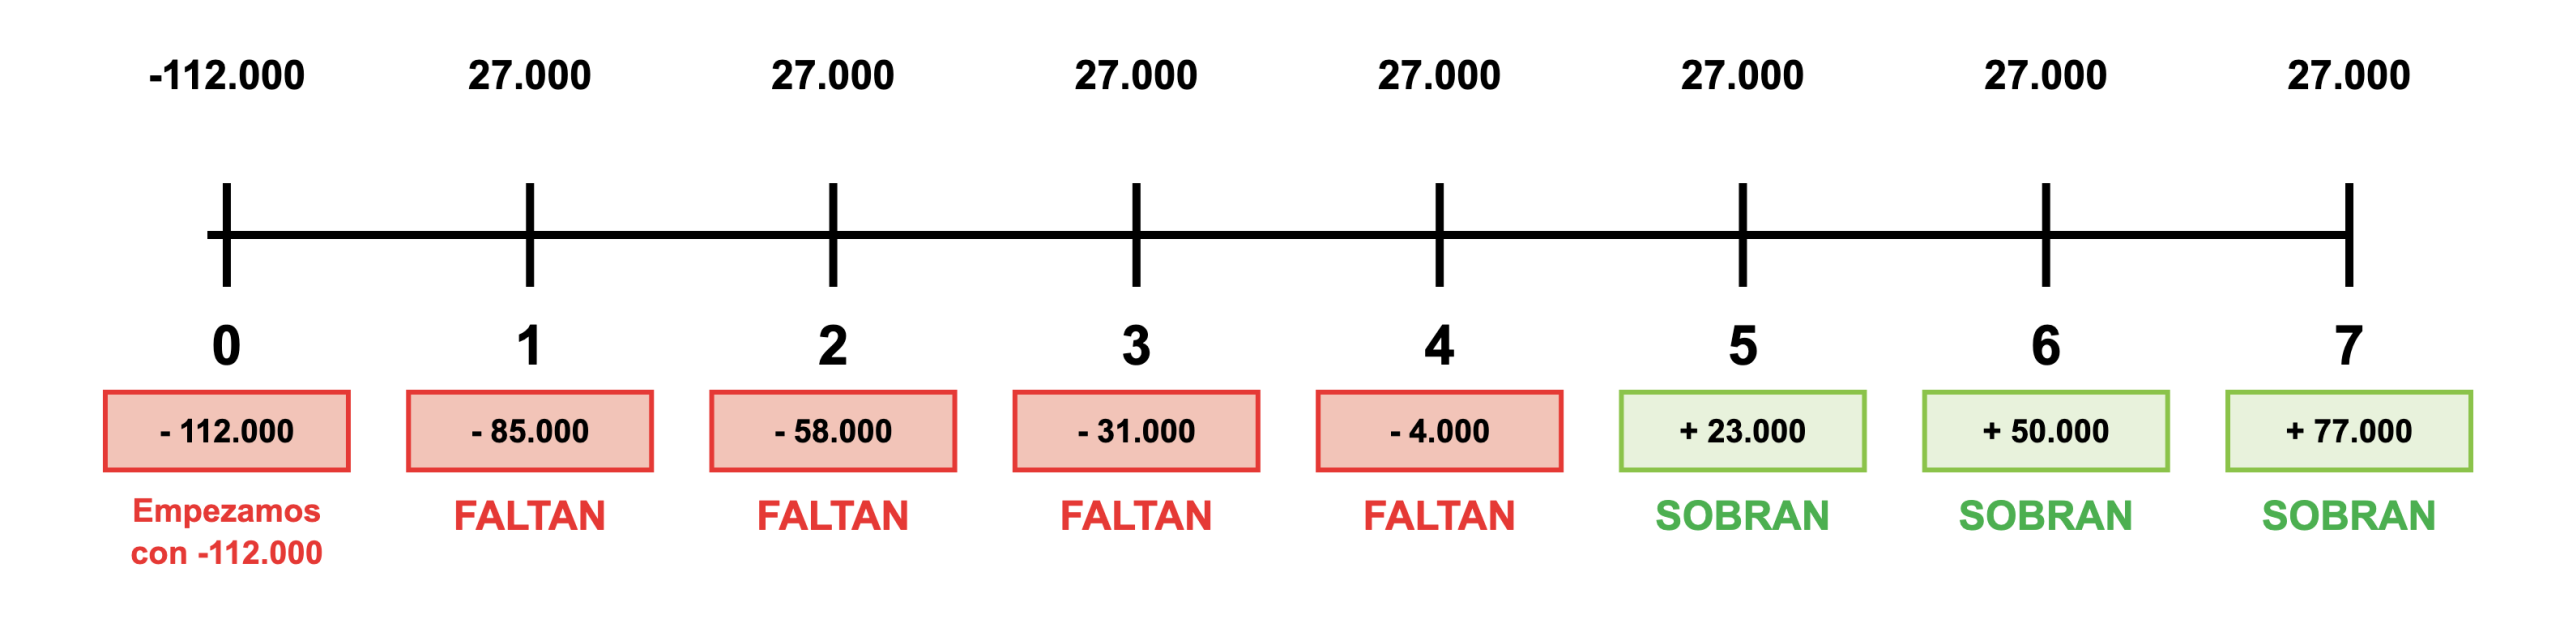
Como el desembolso inicial es de 112.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 27.000 y todavía faltan 85.000. En el año 2 recuperamos 27.000 y todavía faltan 58.000. En el año 3 recuperamos 27.000 y todavía faltan 31.000. En el año 4 recuperamos 27.000 y todavía faltan 4.000. En el año 5, al recuperar 27.000, ya hemos recuperado todo y además sobran 23.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 4 y el 5, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–4.000) a positiva (+23.000).
Para saber el momento exacto, suponemos que los 27.000 € del año 5 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 4.000 que faltaban:
Genera 27.000 —— 12 meses
Faltan 4.000 —— x meses
x = (4.000 · 12) / 27.000 = 1,78 meses
Si queremos pasar la parte decimal a días: 0,78 · 30 = 23 días.
Payback 1 = 4 años y 1,78 meses (4 años, 1 mes y 23 días)
Ubicación 2
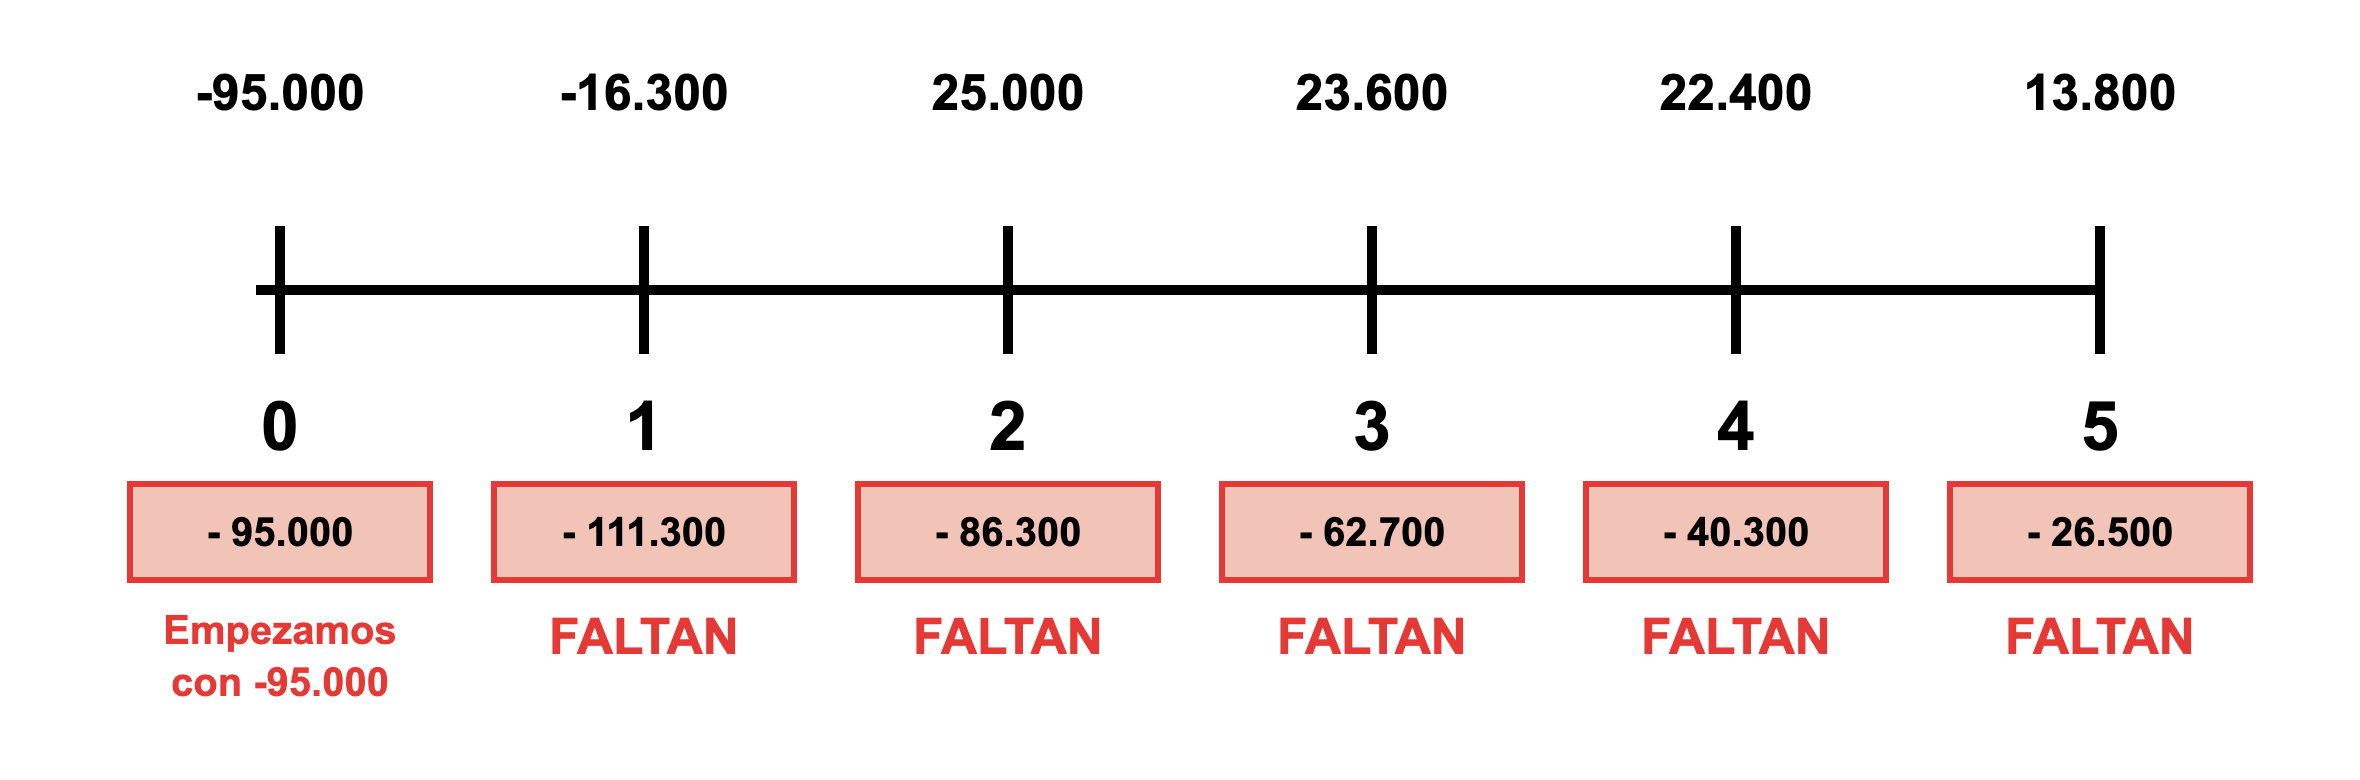
Como el desembolso inicial es de 95.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 el flujo es negativo (–16.300), así que lo pendiente de recuperar aumenta hasta 111.300. En el año 2 recuperamos 25.000 y todavía faltan 86.300. En el año 3 recuperamos 23.600 y todavía faltan 62.700. En el año 4 recuperamos 22.400 y todavía faltan 40.300. En el año 5 recuperamos 13.800 y todavía faltan 26.500.
Como no hay más flujos de caja, no llega a recuperar el desembolso inicial (al final del año 5 todavía faltan 26.500).
Payback 2 = no recupera la inversión
Ubicación 3
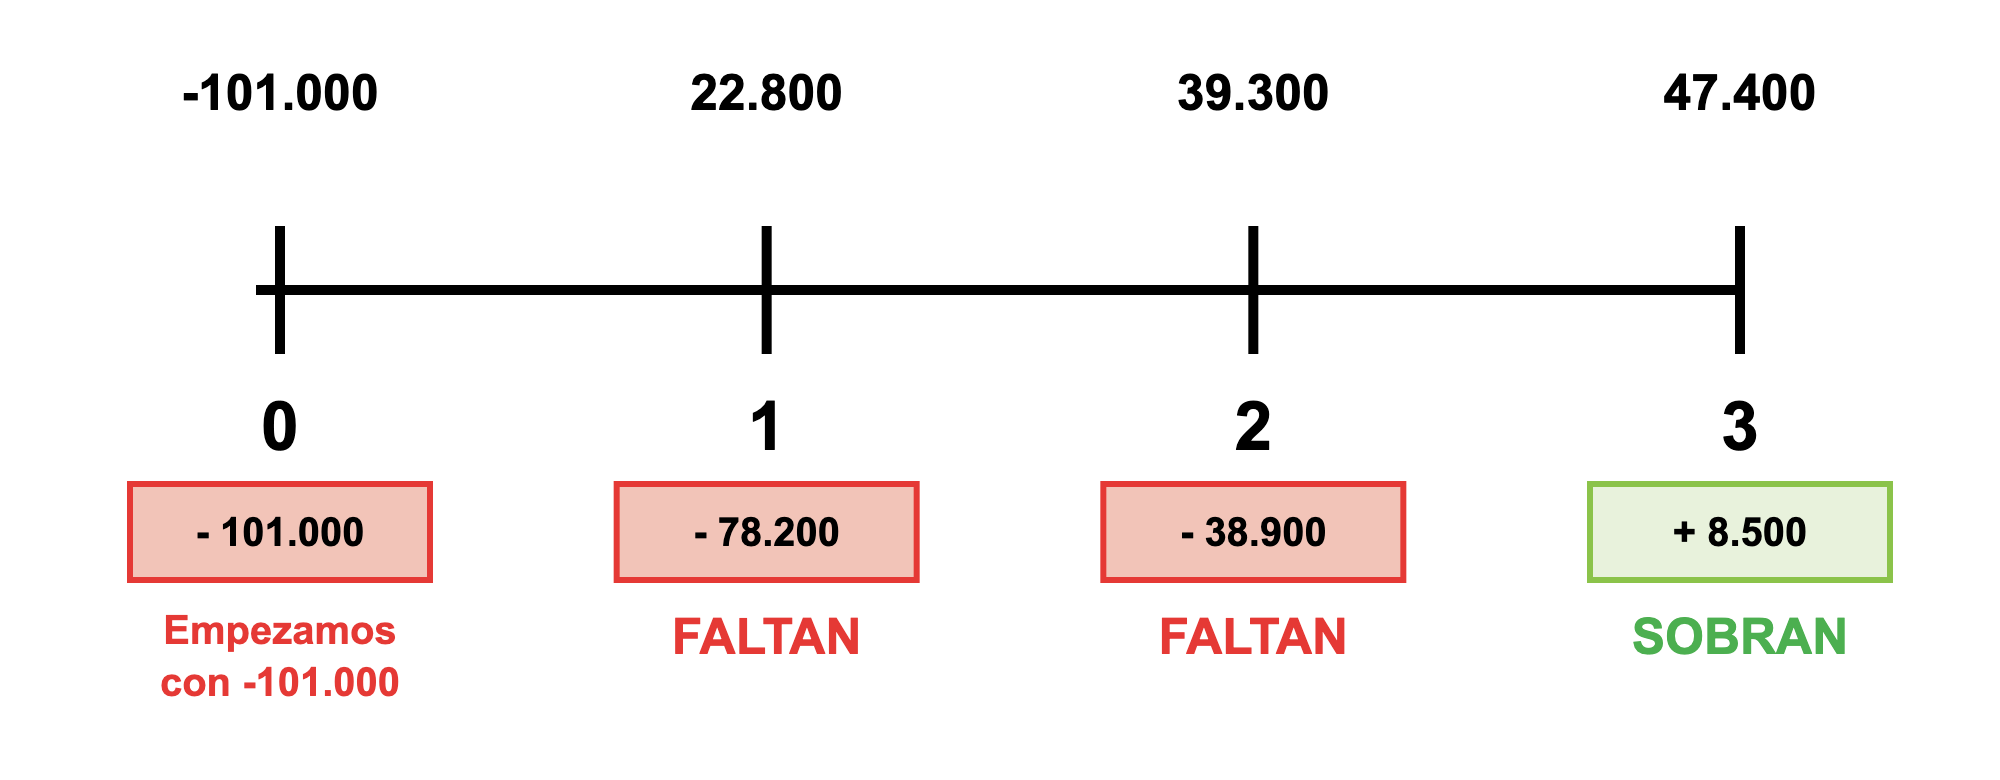
Como el desembolso inicial es de 101.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 22.800 y todavía faltan 78.200. En el año 2 recuperamos 39.300 y todavía faltan 38.900. En el año 3, al recuperar 47.400, ya hemos recuperado todo y además sobran 8.500 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–38.900) a positiva (+8.500).
Para saber el momento exacto, suponemos que los 47.400 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 38.900 que faltaban:
Genera 47.400 —— 12 meses
Faltan 38.900 —— x meses
x = (38.900 · 12) / 47.400 = 9,85 meses
Si queremos pasar la parte decimal a días: 0,85 · 30 = 25 días.
Payback 3 = 2 años y 9,85 meses (2 años, 9 meses y 25 días)
La ubicación 2 no llega a recuperar la inversión. Según el payback, la ubicación idónea es la ubicación 3, que recupera la inversión antes (2 años y 9,85 meses (2 años, 9 meses y 25 días), frente a 4 años y 1,78 meses (4 años, 1 mes y 23 días) de la ubicación 1).
Solución b) Financiación interna
Una fuente de financiación interna serían las reservas (beneficios no repartidos que se reinvierten).
La financiación interna (o autofinanciación) procede de los recursos que genera la propia empresa con su actividad, como las reservas (beneficios no repartidos) o las amortizaciones. La financiación externa procede de fuera de la empresa: aportaciones de los socios o recursos ajenos, como préstamos, créditos o leasing.