
Enunciado
Marta, la propietaria del restaurante Slomo, SL, se está planteando cambiar su local por uno mayor. Por este motivo, tiene sobre la mesa dos proyectos de inversión para los próximos cinco años y quiere analizarlos para poder tomar la mejor decisión. Las características de los proyectos se muestran en la siguiente tabla:
| Proyecto A | Proyecto B | |
|---|---|---|
| Desembolso inicial | 14.000 € | 17.000 € |
| Flujo de caja neto (año 1) | 2.000 € | 2.500 € |
| Flujo de caja neto (año 2) | 3.000 € | 3.000 € |
| Flujo de caja neto (año 3) | 3.500 € | 4.000 € |
| Flujo de caja neto (año 4) | 4.000 € | 4.500 € |
| Flujo de caja neto (año 5) | 4.500 € | 5.000 € |
2.1. Calcule el valor actual neto (VAN) de cada proyecto, sabiendo que la tasa de actualización o de descuento es del 4 %. Explique razonadamente qué proyecto es el más recomendable según este criterio. No se limite a decir si el valor obtenido es positivo o negativo; explique qué significa que, una vez calculado el VAN para cada proyecto, el valor obtenido sea mayor o menor que cero. [0,75 puntos]
2.2. Calcule el plazo de recuperación (o payback) de cada proyecto y argumente cuál es el proyecto más recomendable según este criterio. A continuación, explique por qué le habría sido útil a Marta calcular la tasa interna de rentabilidad (TIR) de cada proyecto. Justifique su respuesta sin realizar ningún cálculo. [1 punto]
2.3. Marta necesita decantarse por una fuente de financiación externa y a corto plazo. Está indecisa entre el factoraje (también denominado factoring) y el crédito comercial. Explique estos dos conceptos. A continuación, argumente cuál de las dos fuentes propuestas tendría poca utilidad para su actividad empresarial, en caso de solicitarla, teniendo en cuenta que en su negocio se vende todo al contado. [0,75 puntos]
Solución 2.1) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 14.000 + 2.000 / (1 + 0,04)1 + 3.000 / (1 + 0,04)2 + 3.500 / (1 + 0,04)3 + 4.000 / (1 + 0,04)4 + 4.500 / (1 + 0,04)5
VAN = – 14.000 + 1.923,08 + 2.773,67 + 3.111,49 + 3.419,22 + 3.698,67
VAN A = 926,13 € > 0 → el proyecto es rentable.
Proyecto B
VAN = – 17.000 + 2.500 / (1 + 0,04)1 + 3.000 / (1 + 0,04)2 + 4.000 / (1 + 0,04)3 + 4.500 / (1 + 0,04)4 + 5.000 / (1 + 0,04)5
VAN = – 17.000 + 2.403,85 + 2.773,67 + 3.555,99 + 3.846,62 + 4.109,64
VAN B = –310,23 € < 0 → el proyecto no es rentable.
Según el VAN es más recomendable el proyecto A: su VAN es positivo, mientras que el del proyecto B es negativo.
Que el VAN sea mayor que cero significa que la suma de los flujos netos de caja actualizados al momento inicial supera el desembolso inicial: el proyecto recupera la inversión y además genera una ganancia por encima de la rentabilidad mínima exigida (la tasa de actualización). Si el VAN es menor que cero, los flujos actualizados no llegan a cubrir el desembolso y el proyecto no alcanza esa rentabilidad mínima, así que se debe rechazar.
En el proyecto A, los flujos actualizados superan el desembolso en 926,13 €; en el proyecto B, en cambio, se quedan –310,23 € por debajo de los 17.000 € invertidos, por lo que no se debería realizar.
Solución 2.2) Plazo de recuperación (payback) y utilidad de la TIR
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
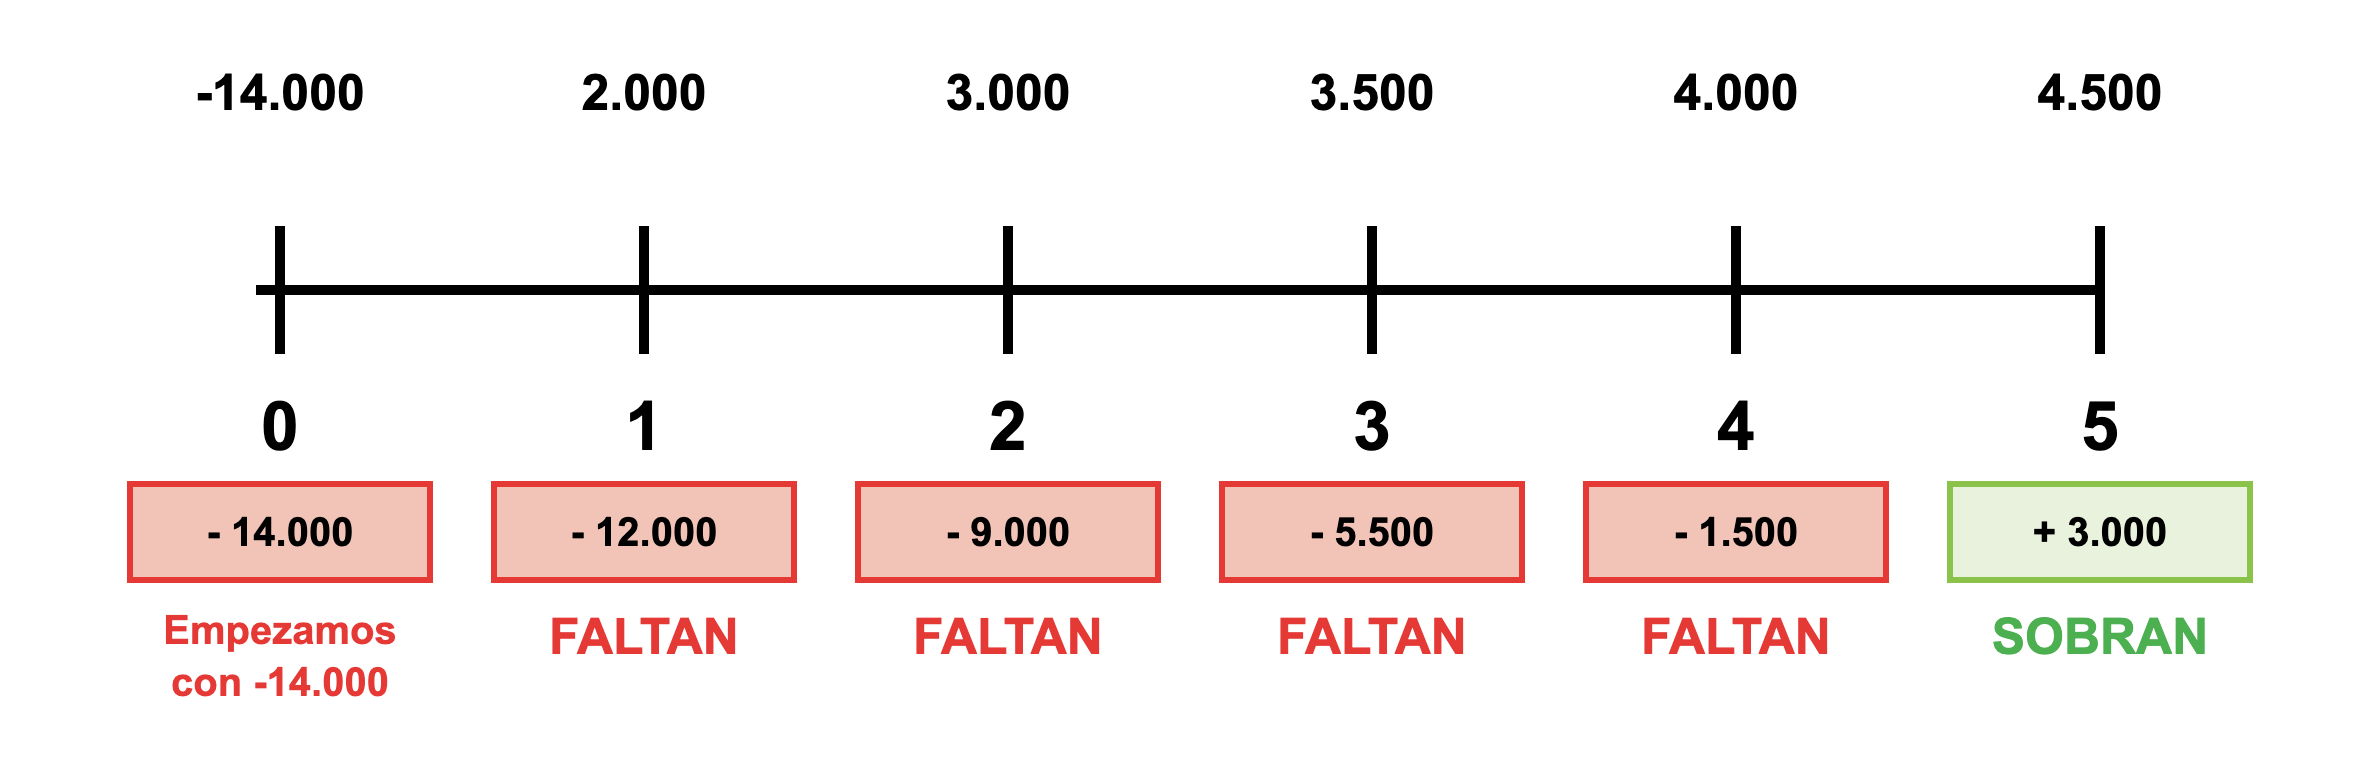
Como el desembolso inicial es de 14.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 2.000 y todavía faltan 12.000. En el año 2 recuperamos 3.000 y todavía faltan 9.000. En el año 3 recuperamos 3.500 y todavía faltan 5.500. En el año 4 recuperamos 4.000 y todavía faltan 1.500. En el año 5, al recuperar 4.500, ya hemos recuperado todo y además sobran 3.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 4 y el 5, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–1.500) a positiva (+3.000).
Para saber el momento exacto, suponemos que los 4.500 € del año 5 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 1.500 que faltaban:
Genera 4.500 —— 12 meses
Faltan 1.500 —— x meses
x = (1.500 · 12) / 4.500 = 4 meses
Payback A = 4 años y 4 meses
Proyecto B
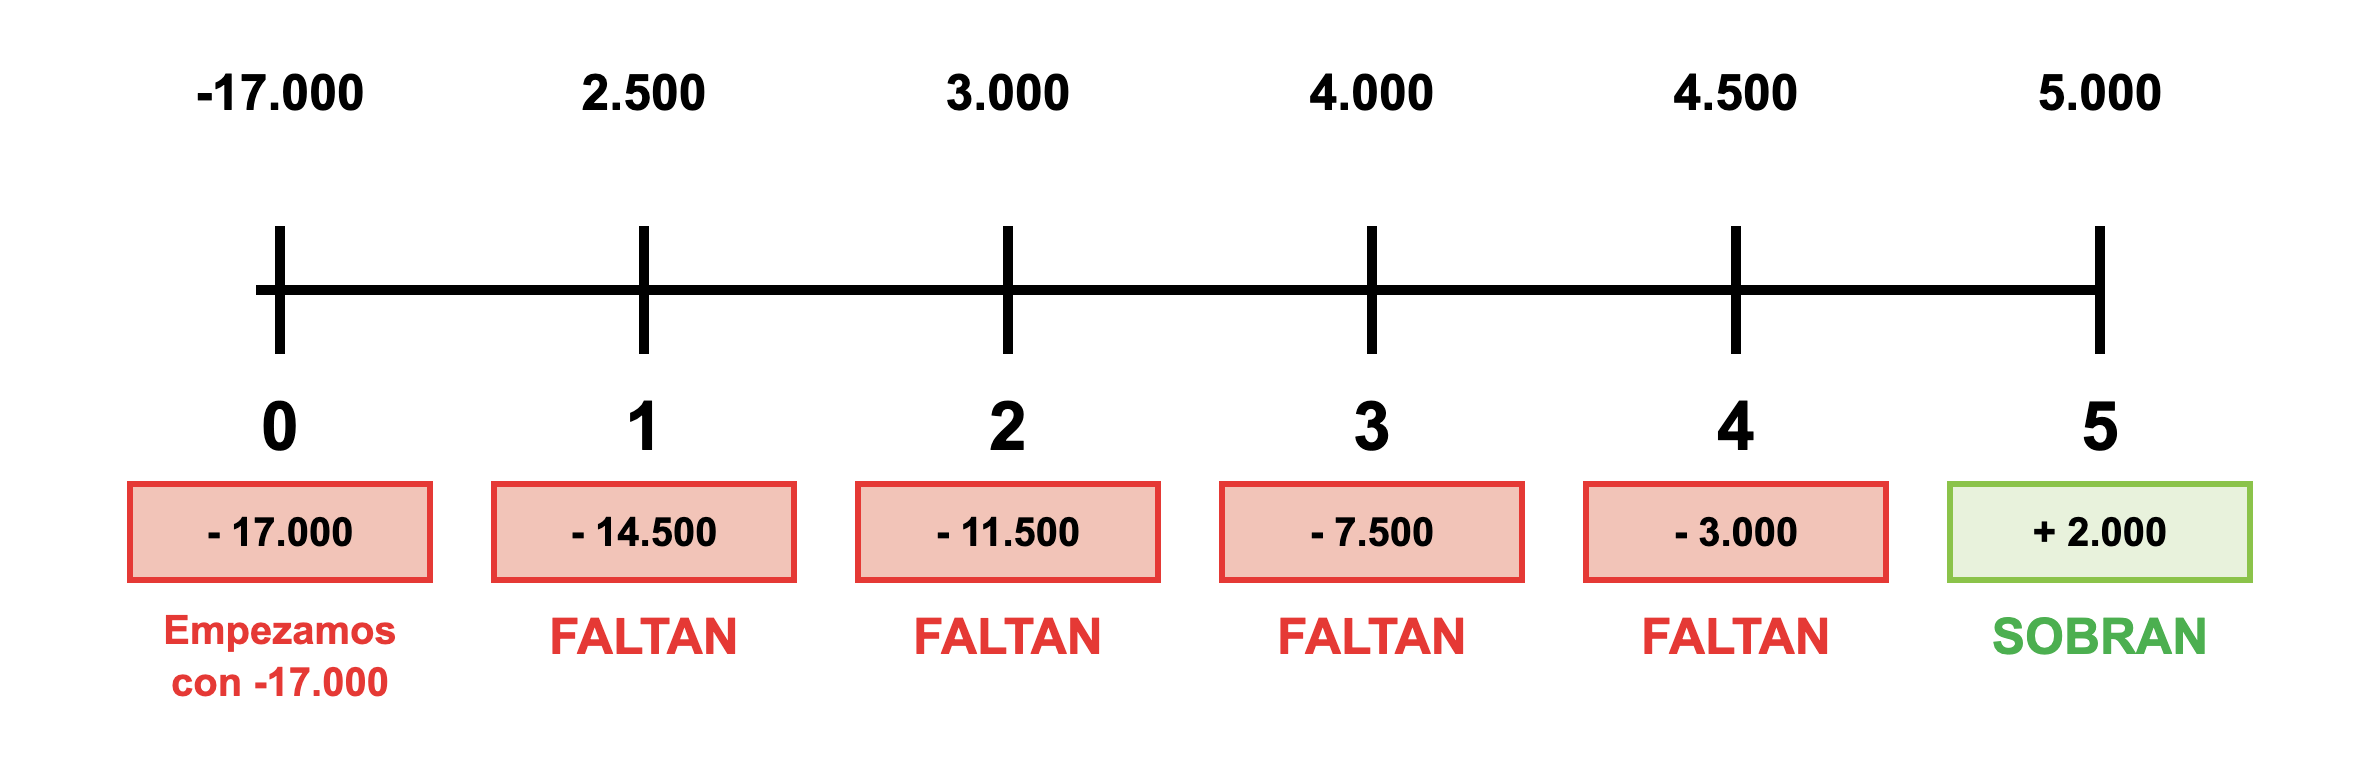
Como el desembolso inicial es de 17.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 2.500 y todavía faltan 14.500. En el año 2 recuperamos 3.000 y todavía faltan 11.500. En el año 3 recuperamos 4.000 y todavía faltan 7.500. En el año 4 recuperamos 4.500 y todavía faltan 3.000. En el año 5, al recuperar 5.000, ya hemos recuperado todo y además sobran 2.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 4 y el 5, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–3.000) a positiva (+2.000).
Para saber el momento exacto, suponemos que los 5.000 € del año 5 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 3.000 que faltaban:
Genera 5.000 —— 12 meses
Faltan 3.000 —— x meses
x = (3.000 · 12) / 5.000 = 7,2 meses
Si queremos pasar la parte decimal a días: 0,2 · 30 = 6 días.
Payback B = 4 años y 7,2 meses (4 años, 7 meses y 6 días)
Según el payback, el más recomendable es el proyecto A, ya que recupera la inversión antes (4 años y 4 meses frente a 4 años y 7,2 meses (4 años, 7 meses y 6 días)).
Utilidad de la TIR. La TIR es la tasa de actualización que hace el VAN igual a 0, es decir, la rentabilidad del proyecto expresada en porcentaje. Le habría sido útil a Marta porque le permite comparar directamente la rentabilidad de cada proyecto con la rentabilidad mínima exigida (4 %): si la TIR es mayor, el proyecto es viable; si es menor, no. Además, al ser un porcentaje, permite comparar proyectos con desembolsos distintos, como en este caso.
Solución 2.3) Factoring y crédito comercial
El factoring (factoraje) es un contrato por el que la empresa cede a una entidad financiera las facturas pendientes de cobro de sus clientes. La entidad le adelanta el dinero (descontando intereses y comisiones) y se encarga de gestionar el cobro. Es financiación externa a corto plazo.
El crédito comercial es el aplazamiento de pago que conceden los proveedores: la empresa recibe las materias primas o mercancías y las paga más adelante. Es una financiación externa a corto plazo que se obtiene de forma automática y que, si no hay descuento por pronto pago, es gratuita.
El factoring tendría poca utilidad para el restaurante de Marta, ya que vende todo al contado: no tiene facturas pendientes de cobro que pueda ceder. El crédito comercial, en cambio, sí le sería útil para aplazar el pago a sus proveedores.