
Enunciado
Una empresa dedicada a la fabricación de muebles vende sus productos a un precio de 80 euros la unidad. Sus costes totales de producción (CT) para diferentes cantidades de fabricación (q) vienen dados por la siguiente tabla.
| q (unidades) | 0 | 15 | 30 | 45 | 60 | 75 | 90 | 105 |
|---|---|---|---|---|---|---|---|---|
| CT (Coste Total) | 3.000 | 3.300 | 3.600 | 3.900 | 4.200 | 4.500 | 4.800 | 5.100 |
a) Calcula los costes fijos de la empresa y el coste variable unitario. (0,5 puntos)
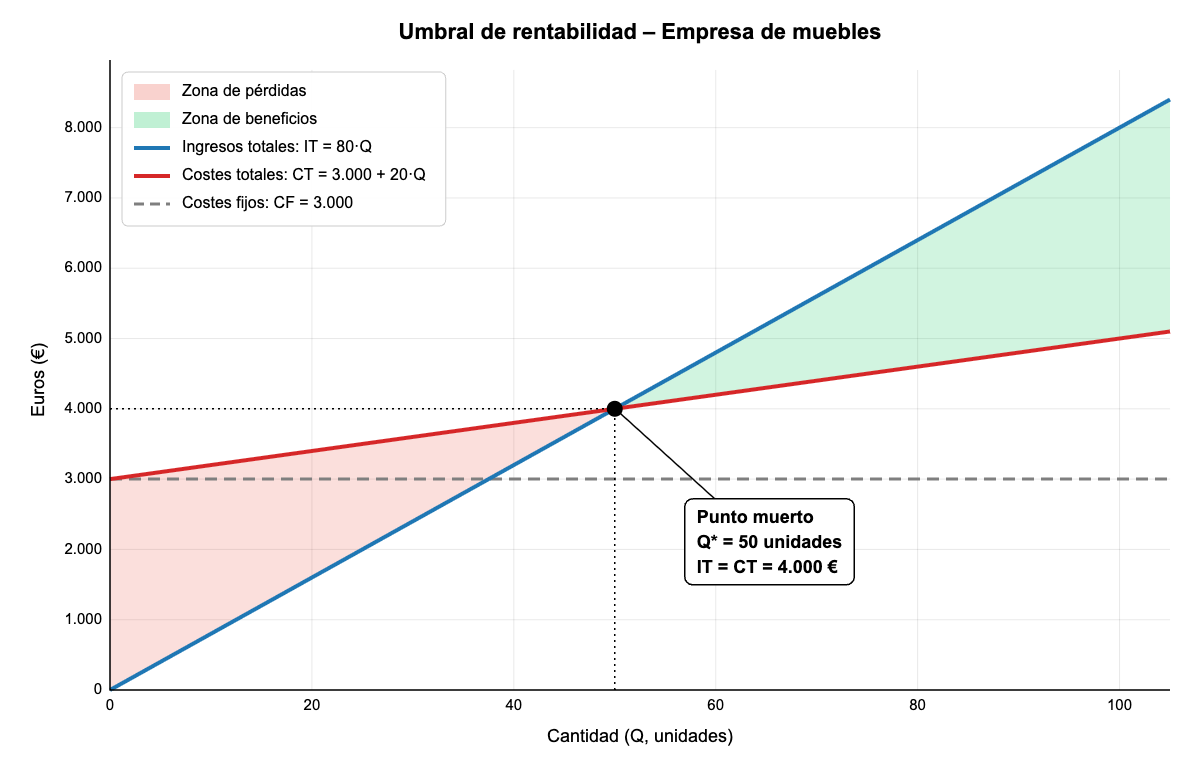
b) Calcula el umbral de rentabilidad y representa gráficamente las zonas de pérdidas y ganancias. (0,5 puntos).
c) Analiza el gráfico anterior explicando las razones de la existencia de zonas de pérdidas y ganancias (0,5 puntos).
d) Calcula la productividad de la empresa para 15, 45 y 75 unidades de producción. (0,5 puntos)
e) ¿A qué se debe la variación en la productividad? (0,5 puntos)
Solución a) Costes fijos y coste variable unitario
Los costes fijos son aquellos que no varían con el nivel de producción.
Observando la tabla, cuando la producción es 0 unidades, el CT = 3.000 €.
El coste variable total es:
CV = CT − CF
Por ejemplo, para q = 15:
CV = 3.300 − 3.000 = 300 €
Por tanto, el coste variable unitario es:
CVu = 300 / 15 = 20 €
Comprobación con otros niveles (q = 30, 45, 60, 75…):
CVT = 3.600 – 3.000 = 600 → 600 / 30 = 20 €
CVT = 4.200 – 3.000 = 1.200 → 1.200 / 60 = 20 €
Coste variable unitario (CVu) = 20 €/unidad
Solución b) Umbral de rentabilidad
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Si produce más habrá beneficios y si produce menos habrá pérdidas.
Fórmulas:
IT = P·Q ;
CT = CF + CVu·Q
⇒ Q* = CF / (P − CVu).
Q* = 3.000 / (80 – 20) = 3.000 / 60 = 50 unidades
El umbral de rentabilidad es el nivel de ventas en el que la empresa cubre todos los costes fijos, y a partir del cual comienza a tener beneficios. En este caso, a partir de 50 unidades.
Solución c) Análisis del gráfico
La empresa presenta pérdidas cuando los ingresos (IT) son inferiores a los costes totales (CT), ya que la producción no genera suficientes ventas para cubrir los costes fijos.
A medida que aumenta la producción:
- Los ingresos crecen linealmente (por el precio constante de 80 €).
- Los costes también aumentan, pero a un ritmo menor (CVu = 20 €).
Por eso, a partir de 50 unidades, el margen por unidad vendida permite cubrir los costes fijos y obtener beneficio.
Solución d) Productividad
Productividad global: mide la relación entre el valor de la producción y el coste total de los factores.
PG = Valor producción (P · Q) / coste total
| Producción (q) | Valor de la producción (80 · q) | Coste total (CT) | Productividad |
|---|---|---|---|
| 15 | 1.200 | 3.300 | 1.200 / 3.300 = 0,36 |
| 45 | 3.600 | 3.900 | 3.600 / 3.900 = 0,92 |
| 75 | 6.000 | 4.500 | 6.000 / 4.500 = 1,33 |
Solución e) Variación de la productividad
La productividad aumenta porque los costes fijos se reparten entre un mayor número de unidades producidas, reduciendo el coste medio por unidad.
Esto refleja la existencia de economías de escala, típicas en las primeras fases de crecimiento de la producción.
Vídeo: cómo calcular la productividad (en 8 minutos)
Vídeo: cómo calcular la productividad global
Aprende en vídeo a resolver los ejercicios de punto muerto
Más vídeos de cómo resolver los ejercicios de punto muerto
Más ejercicios de punto muerto
Aprende en vídeo a resolver los ejercicios de productividad
Más vídeos de cómo resolver ejercicios de productividad
Cómo calcular la productividad de un factor
Cómo calcular la productividad global
Productividad a precios constantes y corrientes (solo exámenes PAU Andalucía)