
Enunciado
El consejo de administración de la empresa Semprequalitat, SA se está planteando los nuevos objetivos de la sociedad para el periodo 2025-2028. Uno de ellos es asegurar la futura competitividad de la empresa. Para ello, se plantea, entre otras opciones, realizar cambios en las variables del marketing mix hacia un sistema digital que le permita adaptarse más a cada cliente dejando de lado el marketing masivo.
También se ha planteado la robotización del proceso productivo, ya que la maquinaria actual está obsoleta y se ha detectado que los competidores pueden producir con costes más bajos. Realizando los estudios pertinentes, se han dado cuenta de que pueden elegir entre tres alternativas de proyectos de inversión (X, Y o Z), en función del nivel de producción que pretendan alcanzar.
En la siguiente tabla se recogen los datos relativos al desembolso inicial de cada inversión y los flujos de caja netos para la duración prevista de la inversión, que es de cuatro años. (Los valores están expresados en millones de euros). Los valores residuales de los proyectos X, Y y Z son, respectivamente, de 1, 6 y 7 millones de euros.
| Concepto | Proyecto X | Proyecto Y | Proyecto Z |
|---|---|---|---|
| Desembolso inicial | 30 | 45 | 40 |
| Flujo de caja neto (año 1) | 6 | 11,5 | 9,5 |
| Flujo de caja neto (año 2) | 8 | 13 | 12 |
| Flujo de caja neto (año 3) | 16 | 14,5 | 12 |
| Flujo de caja neto (año 4) | 3 | 8 | 6 |
1. Explique qué es el VAN de un proyecto de inversión. Seguidamente, calcule el VAN de cada uno de los tres proyectos de inversión (X, Y y Z) sabiendo que el coste del capital es del 6 % y razone cuál debería elegir la empresa según este criterio. [1 punto] Nota: Escriba la fórmula de cálculo del VAN de cada proyecto, además de la obtención del resultado.
2. Calcule el plazo de recuperación (payback) de los tres proyectos de inversión y razone cuál es el más recomendable según este método. Indique el resultado en años y, si procede, en meses (en el caso de fracción de año).
Solución 1) Valor actual neto (VAN)
El valor actual neto (VAN) es un método dinámico de selección de inversiones: suma todos los flujos netos de caja actualizados al momento inicial (dividiendo cada uno entre (1 + k)n) y les resta el desembolso inicial. Si el VAN es positivo, los flujos actualizados superan lo invertido y el proyecto es rentable; si es negativo, no se recupera la inversión en términos actualizados y se rechaza. Entre varios proyectos rentables, se elige el de mayor VAN.
Las cantidades están en millones de euros. El valor residual se suma al flujo de caja del último año.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto X
Sumamos el valor residual al último flujo de caja: FNC4 = 3 + 1 = 4.
VAN = – 30 + 6 / (1 + 0,06)1 + 8 / (1 + 0,06)2 + 16 / (1 + 0,06)3 + 4 / (1 + 0,06)4
VAN = – 30 + 5,66 + 7,12 + 13,43 + 3,17
VAN X = –0,62 M€ < 0 → el proyecto no es rentable.
Proyecto Y
Sumamos el valor residual al último flujo de caja: FNC4 = 8 + 6 = 14.
VAN = – 45 + 11,50 / (1 + 0,06)1 + 13 / (1 + 0,06)2 + 14,50 / (1 + 0,06)3 + 14 / (1 + 0,06)4
VAN = – 45 + 10,85 + 11,57 + 12,17 + 11,09
VAN Y = 0,68 M€ > 0 → el proyecto es rentable.
Proyecto Z
Sumamos el valor residual al último flujo de caja: FNC4 = 6 + 7 = 13.
VAN = – 40 + 9,50 / (1 + 0,06)1 + 12 / (1 + 0,06)2 + 12 / (1 + 0,06)3 + 13 / (1 + 0,06)4
VAN = – 40 + 8,96 + 10,68 + 10,08 + 10,30
VAN Z = 0,02 M€ > 0 → el proyecto es rentable.
El proyecto X no es viable (VAN negativo). Los proyectos Y y Z son viables, aunque el VAN de Z es casi 0. Según el VAN, la empresa debería elegir el proyecto Y, porque es el que tiene el VAN más alto (0,68 M€).
Solución 2) Plazo de recuperación (payback)
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto X
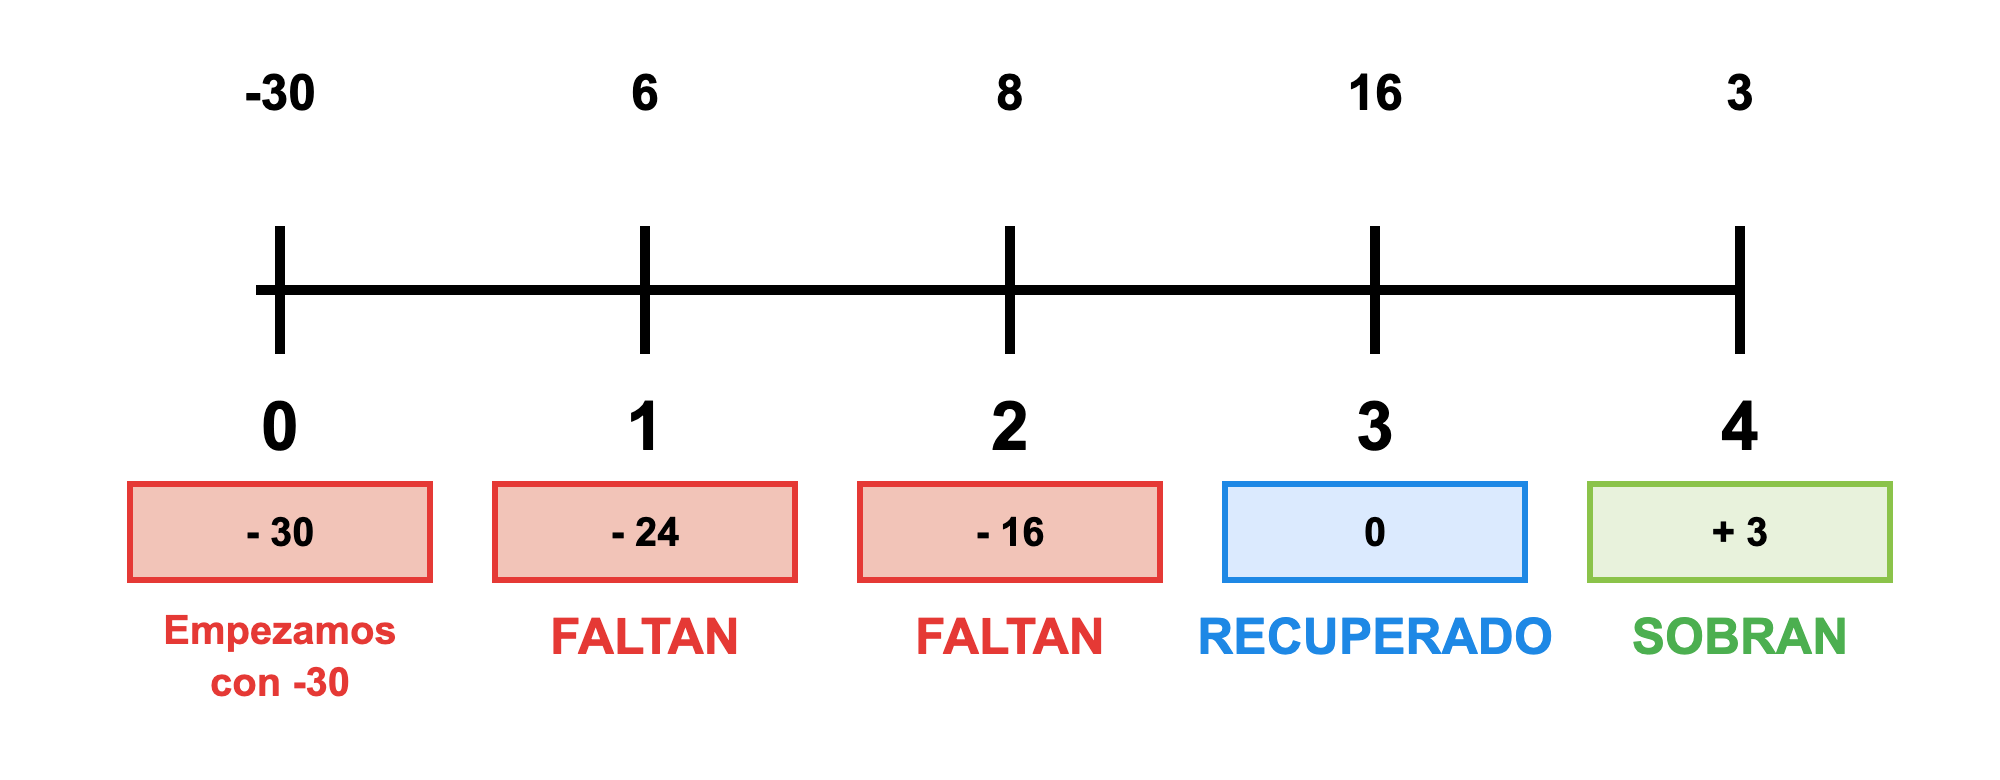
Como el desembolso inicial es de 30 M€, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 6 y todavía faltan 24. En el año 2 recuperamos 8 y todavía faltan 16. En el año 3, al recuperar 16, recuperamos justo la inversión (ni sobra ni falta).
Payback X = 3 años
Proyecto Y
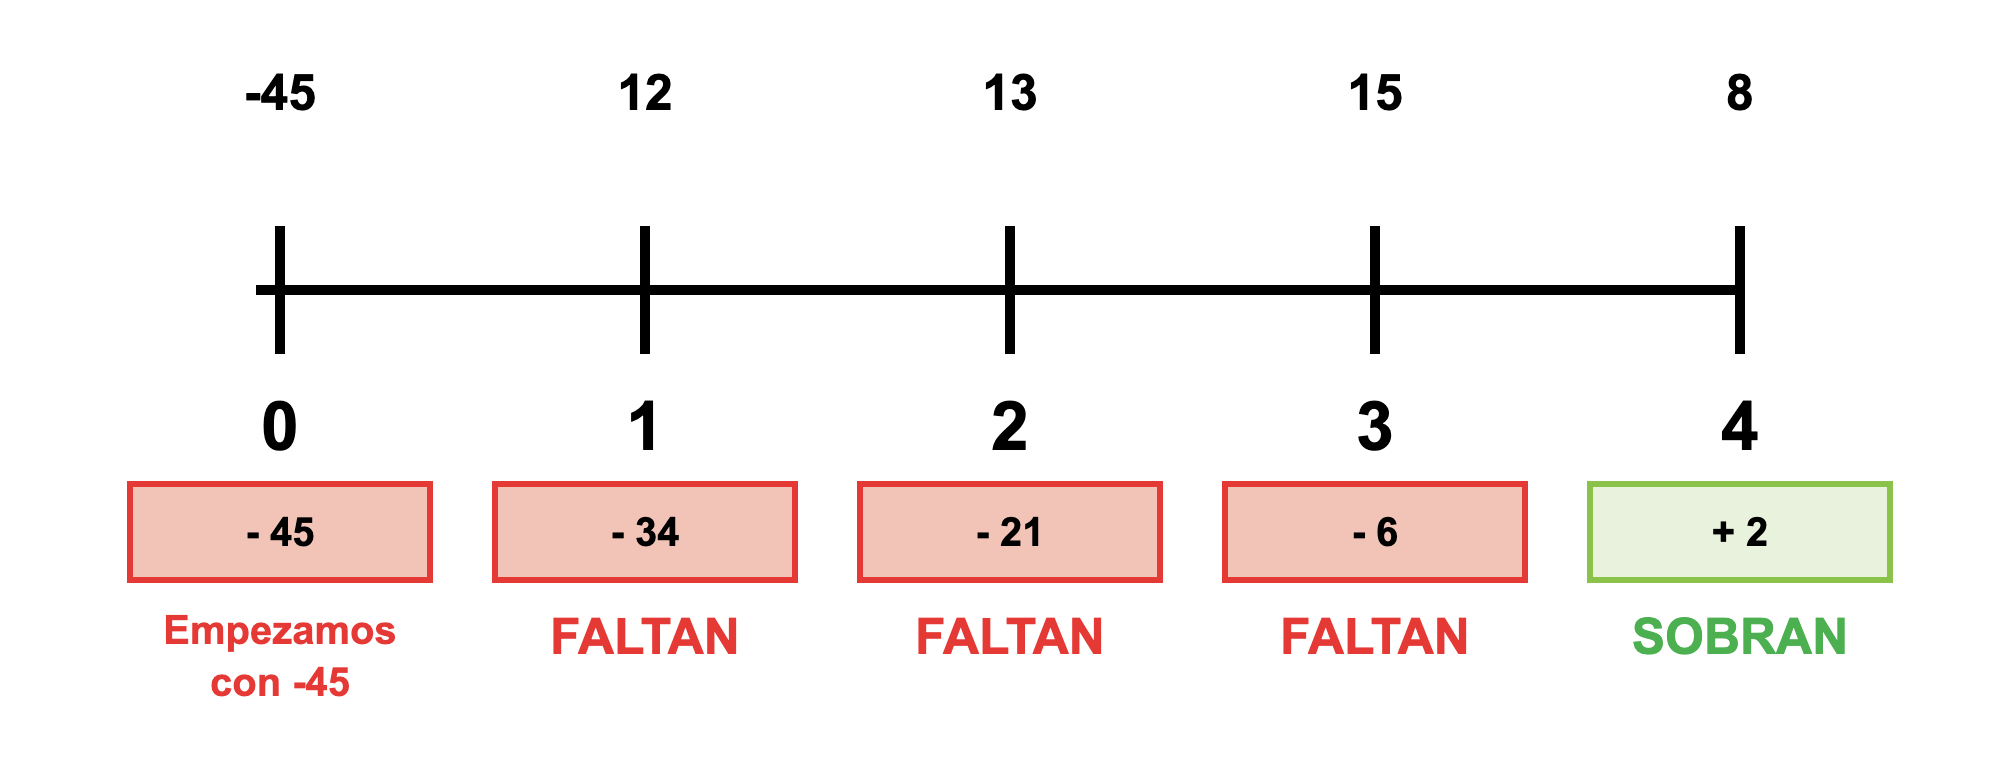
Como el desembolso inicial es de 45 M€, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 11,50 y todavía faltan 33,50. En el año 2 recuperamos 13 y todavía faltan 20,50. En el año 3 recuperamos 14,50 y todavía faltan 6. En el año 4, al recuperar 8, ya hemos recuperado todo y además sobran 2 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–6) a positiva (+2).
Para saber el momento exacto, suponemos que los 8 M€ del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 6 que faltaban:
Genera 8 —— 12 meses
Faltan 6 —— x meses
x = (6 · 12) / 8 = 9 meses
Payback Y = 3 años y 9 meses
Proyecto Z
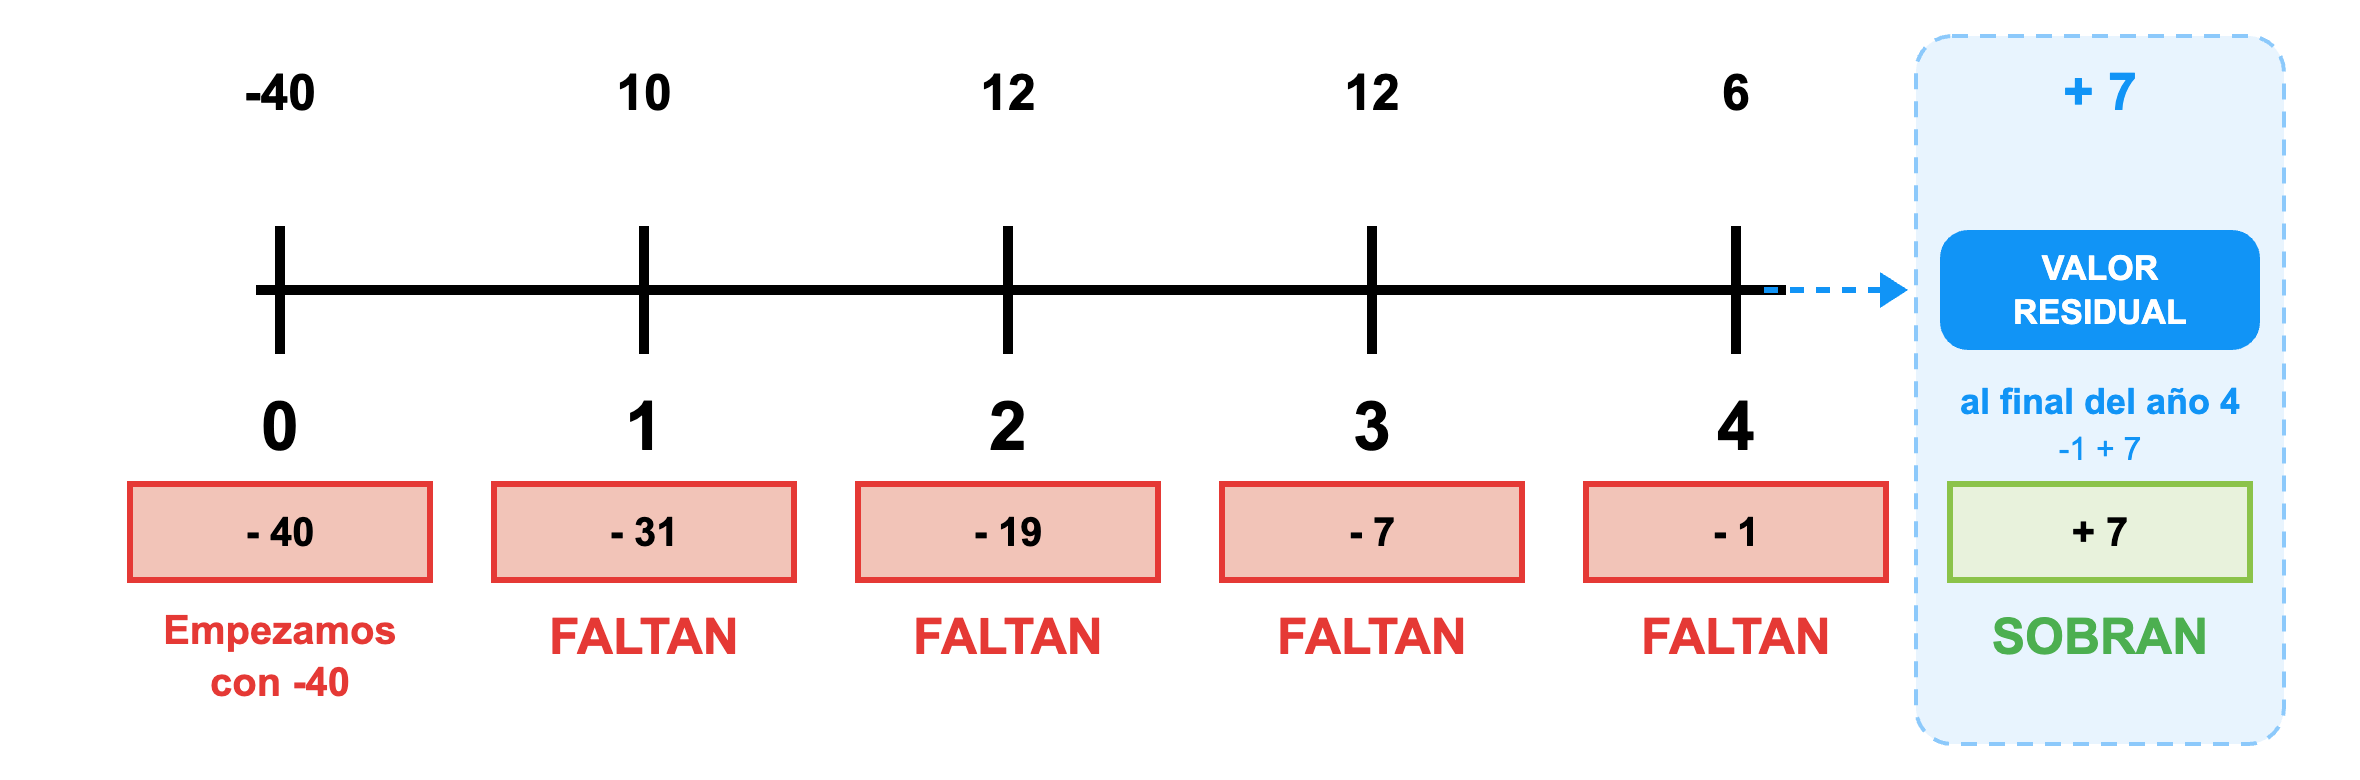
Como el desembolso inicial es de 40 M€, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 9,50 y todavía faltan 30,50. En el año 2 recuperamos 12 y todavía faltan 18,50. En el año 3 recuperamos 12 y todavía faltan 6,50. En el año 4 recuperamos 6 y todavía faltan 0,50.
Al acabar el año 4 todavía faltan 0,50 por recuperar. En este caso sí tenemos en cuenta el valor residual, que se recibe al final del año 4: –0,50 + 7 = +6,50. Por tanto, recupera la inversión justo al final del año 4.
Payback Z = 4 años
Según el payback, el más recomendable es el proyecto X, ya que recupera la inversión en 3 años, antes que Y (3 años y 9 meses) y que Z (4 años).