
Enunciado
Considere dos proyectos de inversión, que generan los flujos de caja que figuran en la tabla (valores en euros):
| Proyecto | Desembolso inicial | Flujo de caja año 1 | Flujo de caja año 2 | Flujo de caja año 3 |
|---|---|---|---|---|
| Proyecto A | 120.000 | 25.000 | 55.000 | 60.000 |
| Proyecto B | 240.000 | 70.000 | 130.000 | 150.000 |
Se pide:
a) Calcule el plazo de recuperación de cada proyecto. (1 punto)
b) Determine el Valor Actualizado Neto de cada proyecto, suponiendo que la tasa de descuento es el 4 % anual. (1 punto)
c) A partir de los resultados de los apartados anteriores, justifique cuál de los dos proyectos sería preferible. (0,5 puntos)
Solución a) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
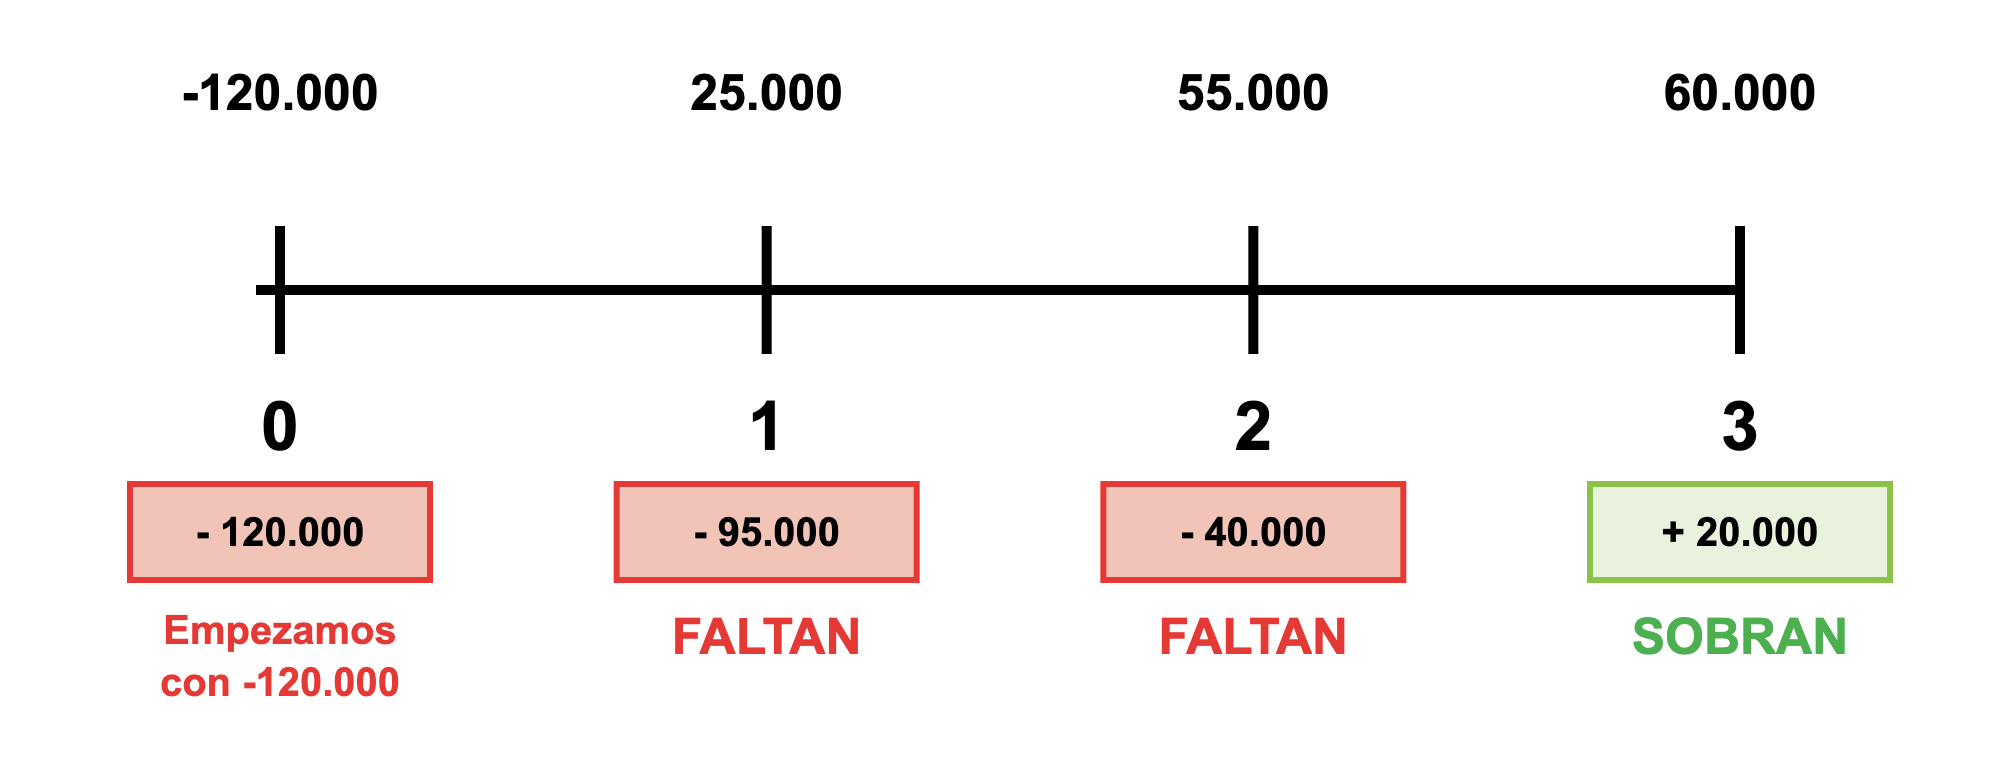
Como el desembolso inicial es de 120.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 25.000 y todavía faltan 95.000. En el año 2 recuperamos 55.000 y todavía faltan 40.000. En el año 3, al recuperar 60.000, ya hemos recuperado todo y además sobran 20.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–40.000) a positiva (+20.000).
Para saber el momento exacto, suponemos que los 60.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 40.000 que faltaban:
Genera 60.000 —— 12 meses
Faltan 40.000 —— x meses
x = (40.000 · 12) / 60.000 = 8 meses
Payback A = 2 años y 8 meses
Proyecto B
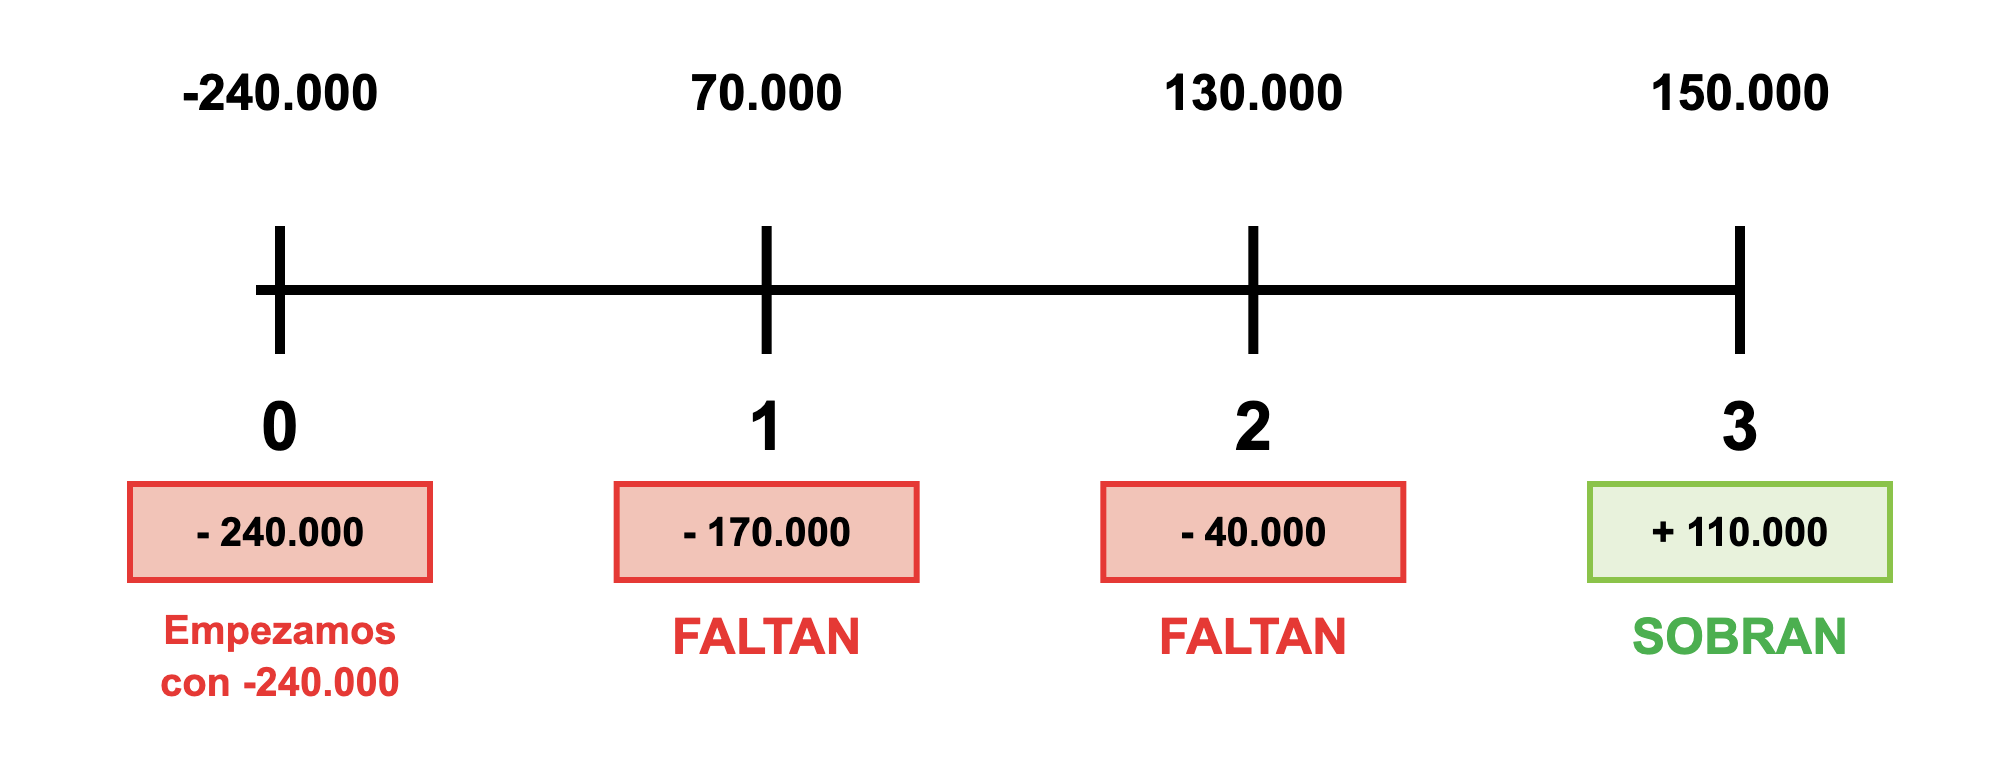
Como el desembolso inicial es de 240.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 70.000 y todavía faltan 170.000. En el año 2 recuperamos 130.000 y todavía faltan 40.000. En el año 3, al recuperar 150.000, ya hemos recuperado todo y además sobran 110.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–40.000) a positiva (+110.000).
Para saber el momento exacto, suponemos que los 150.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 40.000 que faltaban:
Genera 150.000 —— 12 meses
Faltan 40.000 —— x meses
x = (40.000 · 12) / 150.000 = 3,2 meses
Si queremos pasar la parte decimal a días: 0,2 · 30 = 6 días.
Payback B = 2 años y 3,2 meses (2 años, 3 meses y 6 días)
Según el payback es preferible el proyecto B, que recupera la inversión antes (2 años y 3,2 meses (2 años, 3 meses y 6 días) frente a 2 años y 8 meses).
Solución b) Valor actualizado neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 120.000 + 25.000 / (1 + 0,04)1 + 55.000 / (1 + 0,04)2 + 60.000 / (1 + 0,04)3
VAN = – 120.000 + 24.038,46 + 50.850,59 + 53.339,78
VAN A = 8.228,83 € > 0 → el proyecto es rentable.
Proyecto B
VAN = – 240.000 + 70.000 / (1 + 0,04)1 + 130.000 / (1 + 0,04)2 + 150.000 / (1 + 0,04)3
VAN = – 240.000 + 67.307,69 + 120.192,31 + 133.349,45
VAN B = 80.849,45 € > 0 → el proyecto es rentable.
Los dos proyectos son rentables (VAN positivo), pero el proyecto B tiene un VAN mucho mayor (80.849,45 € frente a 8.228,83 €).
Solución c) Proyecto preferible
Sería preferible el proyecto B: recupera antes la inversión y tiene un VAN mayor, así que los dos criterios coinciden.
Hay que tener en cuenta que B exige el doble de desembolso (240.000 € frente a 120.000 €). Aun así, su VAN es casi diez veces el de A, así que compensa con creces la mayor inversión. El VAN, al ser un método dinámico, tiene en cuenta el valor del dinero en el tiempo y todos los flujos del proyecto, por lo que es el criterio más fiable para decidir. El payback es un método estático: no actualiza los flujos y no tiene en cuenta los que se generan después de recuperar la inversión.