
Enunciado
Una empresa se dedica a la fabricación de juguetes de barro. Tiene prevista una producción para el año 2019 de 4.500 unidades que se venderían a un precio de 20 euros por unidad. Sus costes fijos anuales previstos son de 35.000 euros y los costes variables de 45.000 euros. Calcular:
a) El beneficio que obtendría de cumplirse su previsión.
b) El umbral de rentabilidad para la empresa y su justificación.
Solución a) Beneficios si Q = 4.500
Necesitamos plantear la ecuación de beneficios
Beneficios = IT – CT
IT = P·Q = 20·4.500 = 90.000
CT = CF + CVu·Q = CF + CV = 35.000 + 45.000 = 80.000
Beneficios = 90.000 – 80.000 = 10.000 euros
Solución b) Cálculo del punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
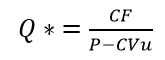
Como vemos, el único dato que nos falta es el coste variable unitario (CVu)
Sin embargo sabemos que:
CVu = CV /Q = 45.000 / 4.500 = 10 euros
Y ya podemos resolver
Q* = CF / (P – CVu)
Q* = 35.000 / (20 – 10) = 3.500 juguetes
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 3.500 juguetes la empresa tendrá beneficios.