
Vídeo explicativo TIR
Hemos visto que a medida que la tasa de actualización k aumenta, el VAN disminuye, llegando incluso a ser negativo a partir de un punto.
La TIR es la tasa interna de rentabilidad, que nos indica cuál debería ser la tasa de actualización k que hace que el VAN sea igual a 0. Por tanto, ahora buscamos esa «k», que llamamos TIR, que iguala el VAN a cero y podemos resolver con la fórmula:
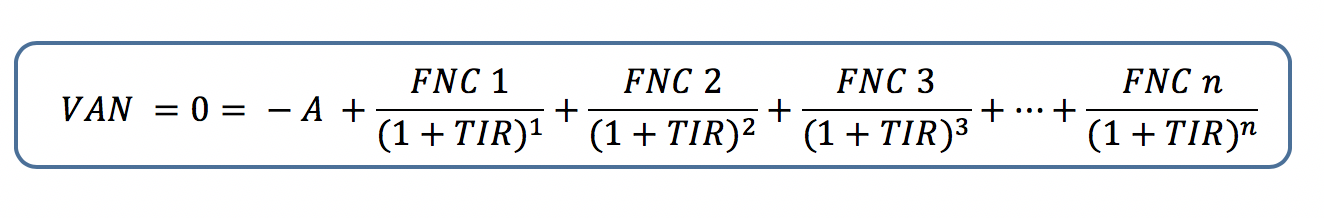
Esa TIR nos permite medir la rentabilidad de la inversión, es decir, cuánto dinero obtengo por cada euro invertido.
¿Cómo elegimos entre varios proyectos según la TIR?
Para entender la TIR tenemos que pensar que la tasa de actualización k es el tipo de interés que paga la empresa cuando pide prestado. Así, si la empresa pide prestado 1.000 euros y tiene que pagar un 3% de interés, usaremos esa cantidad como k. Obviamente, si invierto en un proyecto esperaré obtener una rentabilidad, medida por la TIR, superior a lo que me ha costado pedir prestado (el 3%).
Por ello si suponemos que la tasa de actualización «k» es el tipo de interés que paga la empresa hay 3 posibilidades:
Si TIR > k: la inversión es rentable, ya que nos ofrecerá una rentabilidad superior al interés que paga la empresa y el VAN será positivo.
Si TIR < k: la inversión no es rentable, ya que nos ofrecerá una rentabilidad inferior al interés que paga la empresa y el VAN será negativo.
Si TIR = k: la inversión es indiferente, la rentabilidad que obtiene la empresa es idéntica a lo que tiene que pagar por el tipo de interés y el VAN es igual a cero.
De entre todos los proyectos que cumplan TIR > k elegiremos siempre el que tenga una mayor «TIR» ya que es el que ofrece más rentabilidad.
En el ejemplo, si pido prestado 1.000 euros a un 3% de interés anual, tendré que devolver 30 euros al año de intereses (0,03*1.000). Si la TIR es del 8%, nos indica que nuestra rentabilidad es superior a los intereses a pagar, por tanto he salido ganando al pedir prestado. Si la TIR fuera un 2%, sería inferior a nuestra k=3%, y por tanto el proyecto no nos llegaría para pagar los intereses del préstamo. En ese caso no sería rentable.
Ventajas e inconvenientes
Este método presenta las siguientes ventajas e inconvenientes.
Ventaja: tiene en cuenta el momento en el que se reciben los FNC.
Inconveniente: su cálculo es más complejo que el del VAN.