
Enunciado
Unos jóvenes emprendedores andaluces se plantean, con los 30.000 € que han recibido en un concurso de emprendimiento, invertir en un proyecto empresarial. Las posibilidades para el futuro proyecto son dos: montar una librería o un gimnasio. Los cobros y pagos de cada uno de los proyectos para los cuatro años de duración están recogidos en la siguiente tabla en €:
| Proyectos | Año 1 – Cobros | Año 1 – Pagos | Año 2 – Cobros | Año 2 – Pagos | Año 3 – Cobros | Año 3 – Pagos | Año 4 – Cobros | Año 4 – Pagos |
|---|---|---|---|---|---|---|---|---|
| Librería | 20.000 | 25.000 | 20.000 | 20.000 | 40.000 | 10.000 | 50.000 | 25.000 |
| Gimnasio | 20.000 | 30.000 | 30.000 | 30.000 | 50.000 | 20.000 | 50.000 | 20.000 |
Se pide:
a) ¿Cuál sería el proyecto más conveniente teniendo en cuenta el criterio del plazo de recuperación o pay-back en años y meses?
b) ¿Cuál sería el proyecto más conveniente teniendo en cuenta el criterio del VAN? Considere una tasa de actualización del 8 %.
Solución a) Plazo de recuperación (payback)
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
Librería
FNC1 = 20.000 – 25.000 = –5.000
FNC2 = 20.000 – 20.000 = 0
FNC3 = 40.000 – 10.000 = 30.000
FNC4 = 50.000 – 25.000 = 25.000
Gimnasio
FNC1 = 20.000 – 30.000 = –10.000
FNC2 = 30.000 – 30.000 = 0
FNC3 = 50.000 – 20.000 = 30.000
FNC4 = 50.000 – 20.000 = 30.000
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Librería
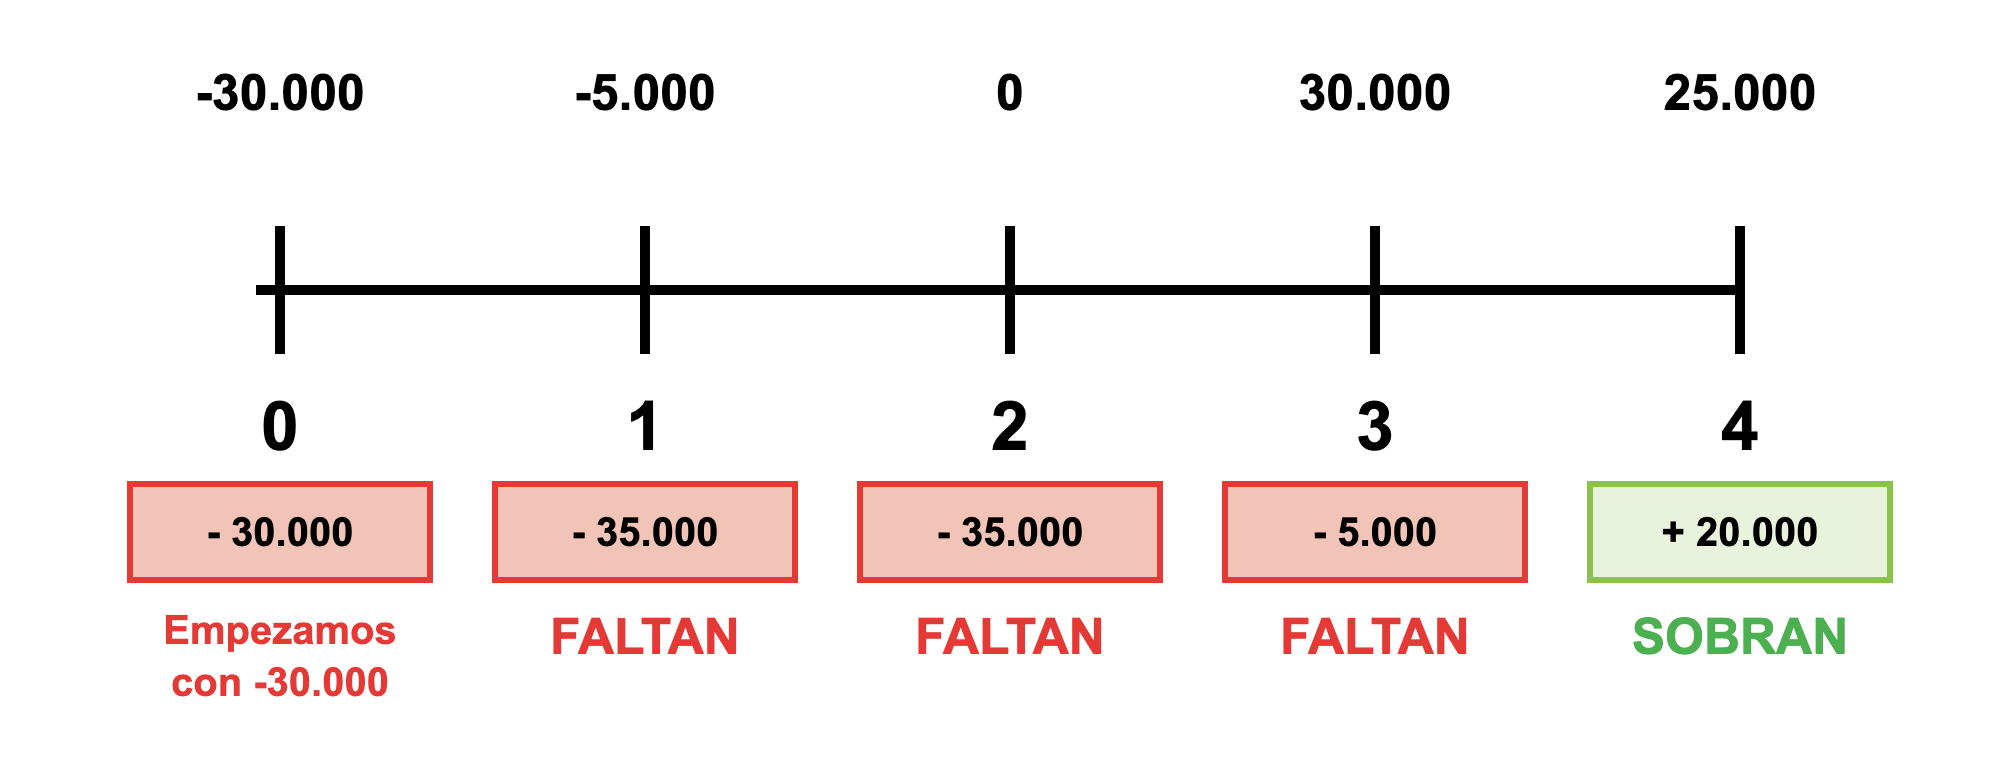
Como el desembolso inicial es de 30.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 el flujo es negativo (–5.000), así que lo pendiente de recuperar aumenta hasta 35.000. En el año 2 no se recupera nada, por lo que siguen faltando 35.000. En el año 3 recuperamos 30.000 y todavía faltan 5.000. En el año 4, al recuperar 25.000, ya hemos recuperado todo y además sobran 20.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–5.000) a positiva (+20.000).
Para saber el momento exacto, suponemos que los 25.000 € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 5.000 que faltaban:
Genera 25.000 —— 12 meses
Faltan 5.000 —— x meses
x = (5.000 · 12) / 25.000 = 2,4 meses
Si queremos pasar la parte decimal a días: 0,4 · 30 = 12 días.
Payback librería = 3 años y 2,4 meses (3 años, 2 meses y 12 días)
Gimnasio
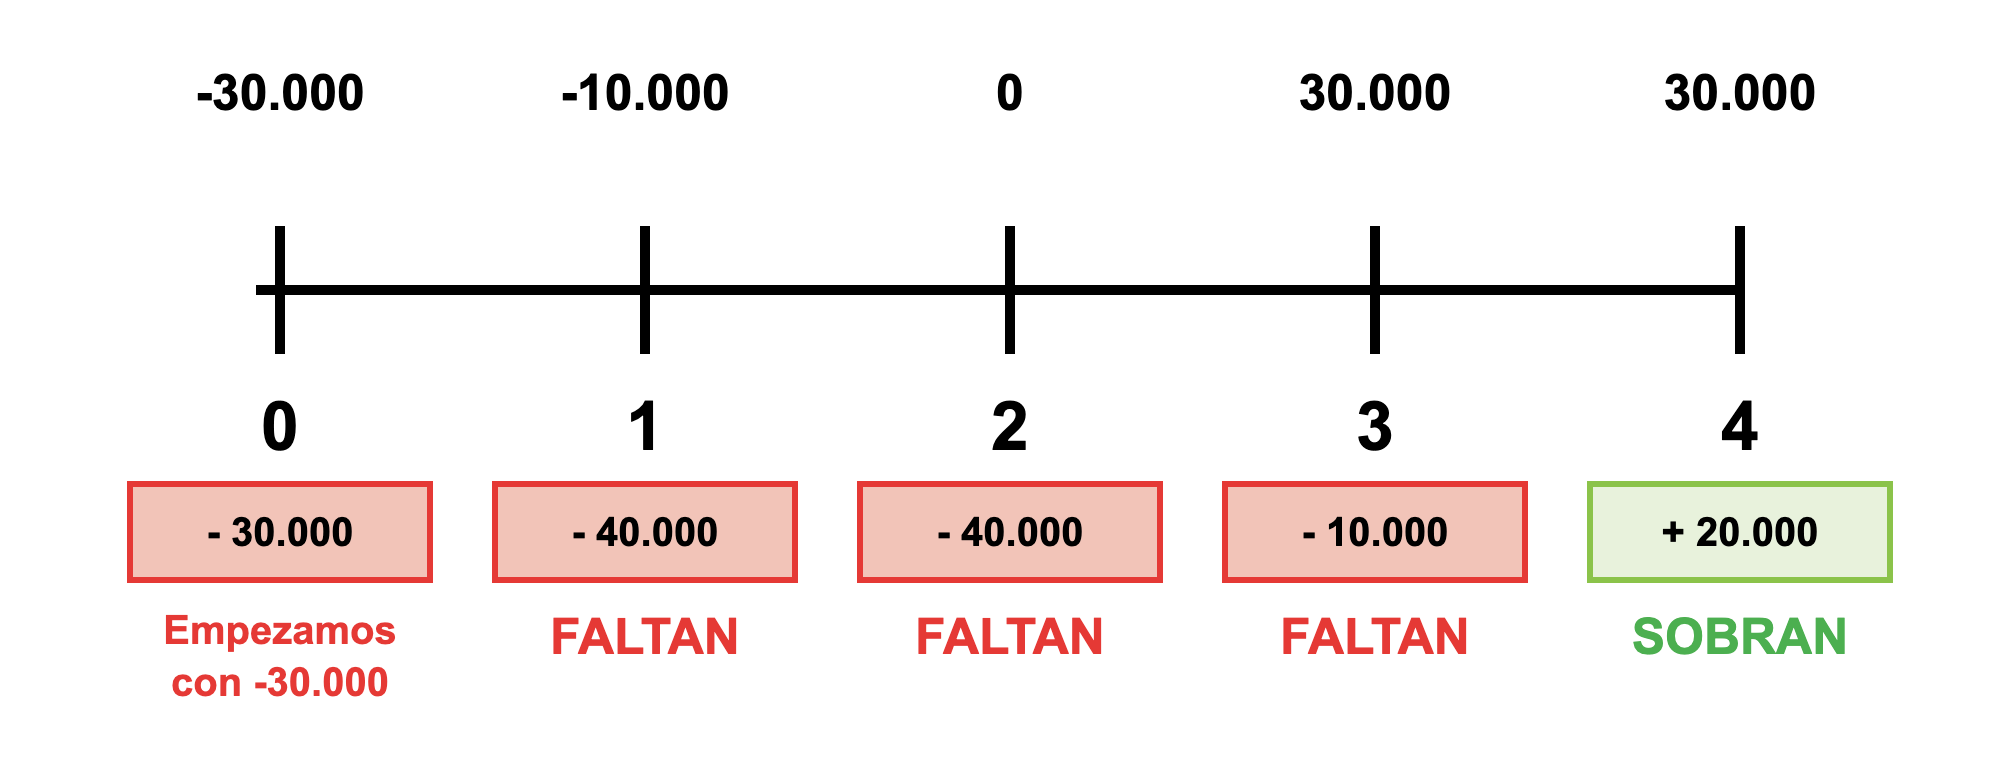
Como el desembolso inicial es de 30.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 el flujo es negativo (–10.000), así que lo pendiente de recuperar aumenta hasta 40.000. En el año 2 no se recupera nada, por lo que siguen faltando 40.000. En el año 3 recuperamos 30.000 y todavía faltan 10.000. En el año 4, al recuperar 30.000, ya hemos recuperado todo y además sobran 20.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–10.000) a positiva (+20.000).
Para saber el momento exacto, suponemos que los 30.000 € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 10.000 que faltaban:
Genera 30.000 —— 12 meses
Faltan 10.000 —— x meses
x = (10.000 · 12) / 30.000 = 4 meses
Payback gimnasio = 3 años y 4 meses
Según el payback es más conveniente la librería, ya que tarda menos en recuperar la inversión inicial.
Solución b) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Librería
VAN = – 30.000 – 5.000 / (1 + 0,08)1 + 30.000 / (1 + 0,08)3 + 25.000 / (1 + 0,08)4
VAN = – 30.000 – 4.629,63 + 23.814,97 + 18.375,75
VAN librería = 7.561,09 € > 0 → el proyecto es rentable.
Gimnasio
VAN = – 30.000 – 10.000 / (1 + 0,08)1 + 30.000 / (1 + 0,08)3 + 30.000 / (1 + 0,08)4
VAN = – 30.000 – 9.259,26 + 23.814,97 + 22.050,90
VAN gimnasio = 6.606,61 € > 0 → el proyecto es rentable.
Según el VAN es más conveniente la librería, ya que tiene un VAN mayor.