
Enunciado
El fabricante asiático de vehículos eléctricos «OHMIUM CARS» pretende introducirse en el mercado nacional. Para ello, se plantea dos alternativas de inversión, con los siguientes datos en millones de euros:
| Alternativas de inversión | Desembolso inicial | Flujo de caja año 1 | Flujo de caja año 2 |
|---|---|---|---|
| (1) Implantación de su modelo de batería | 100 | 34 | 80 |
| (2) Adquisición del fabricante local E-Car, con fuerte presencia en el país | 80 | 46 | 45 |
Sabiendo que la tasa anual de descuento es del 3 %, se pide:
a) Calcule el valor actual neto (VAN) de ambas inversiones, justificando cuál es mejor según este criterio (1 punto).
b) Calcule el plazo de recuperación o «pay back» de ambas inversiones, considerando el año comercial de 360 días, justificando cuál sería el orden de preferencia de las dos alternativas (1 punto).
Solución a) Valor actual neto (VAN)
Trabajamos en millones de euros.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Alternativa 1
VAN = – 100 + 34 / (1 + 0,03)1 + 80 / (1 + 0,03)2
VAN = – 100 + 33,01 + 75,41
VAN 1 = 8,42 millones de € > 0 → el proyecto es rentable.
Alternativa 2
VAN = – 80 + 46 / (1 + 0,03)1 + 45 / (1 + 0,03)2
VAN = – 80 + 44,66 + 42,42
VAN 2 = 7,08 millones de € > 0 → el proyecto es rentable.
Según el VAN es mejor la alternativa 1, ya que tiene un VAN mayor.
Solución b) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Alternativa 1
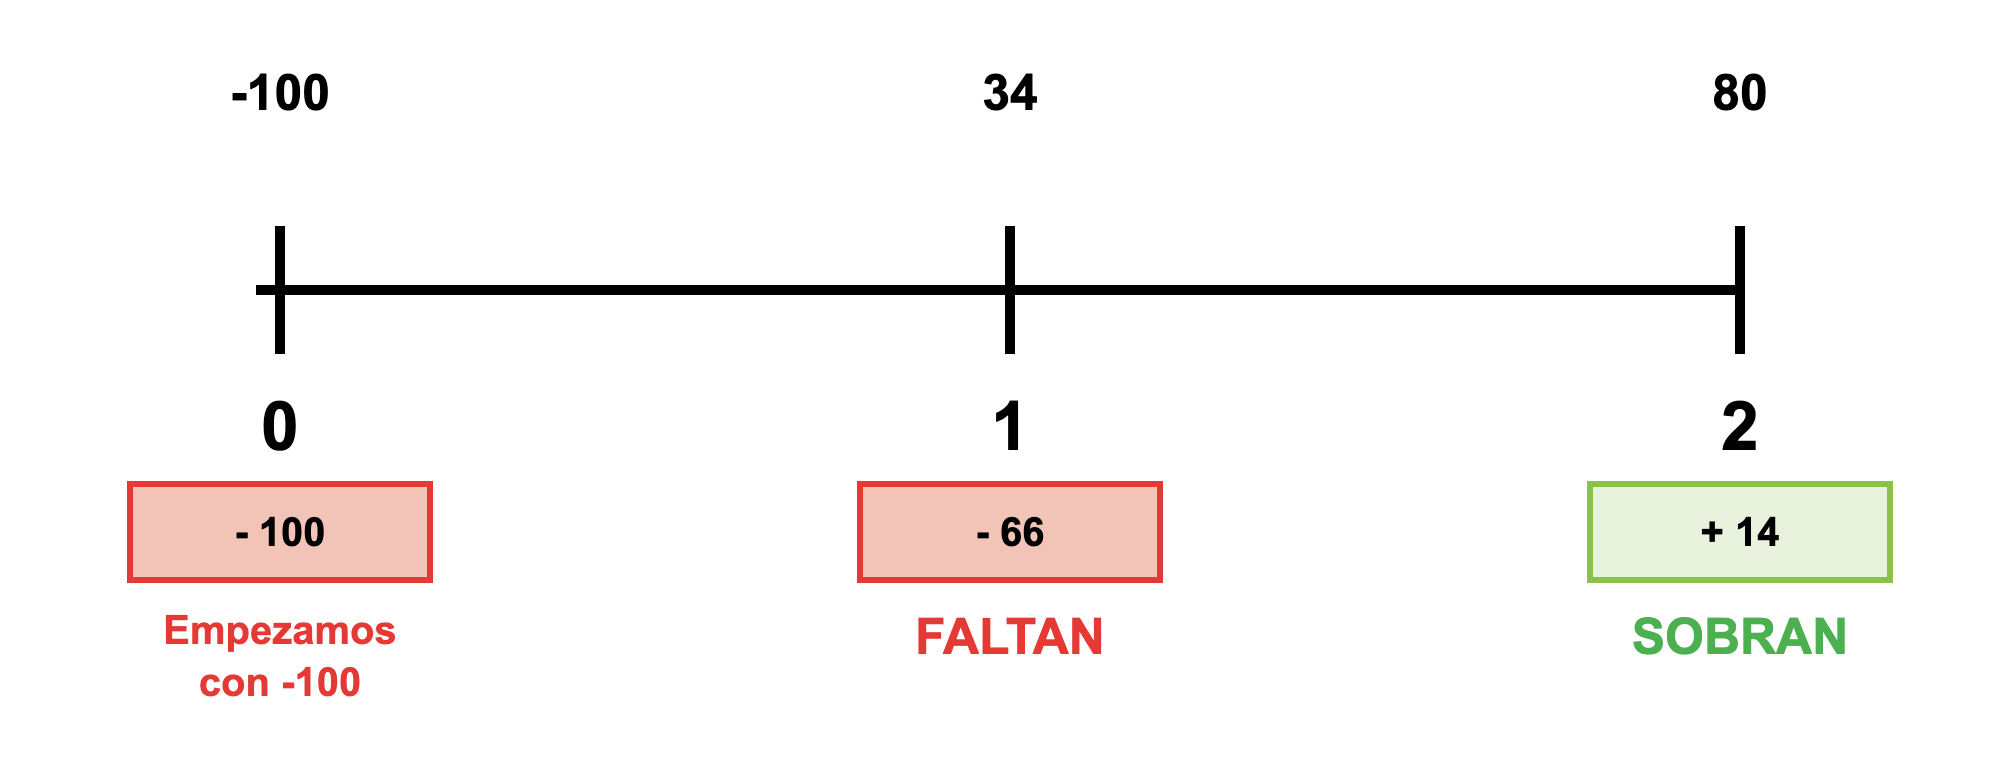
Como el desembolso inicial es de 100 millones de €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 34 y todavía faltan 66. En el año 2, al recuperar 80, ya hemos recuperado todo y además sobran 14 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–66) a positiva (+14).
Para saber el momento exacto, suponemos que los 80 millones de € del año 2 se reciben de manera uniforme a lo largo del año (año comercial de 360 días), y calculamos cuántos días tarda en recuperar los 66 que faltaban:
Genera 80 —— 360 días
Faltan 66 —— x días
x = (66 · 360) / 80 = 297 días
Payback 1 = 1 año y 297 días
El proyecto es realizable según este criterio, ya que recupera el desembolso inicial antes de que termine su duración (2 años).
Alternativa 2
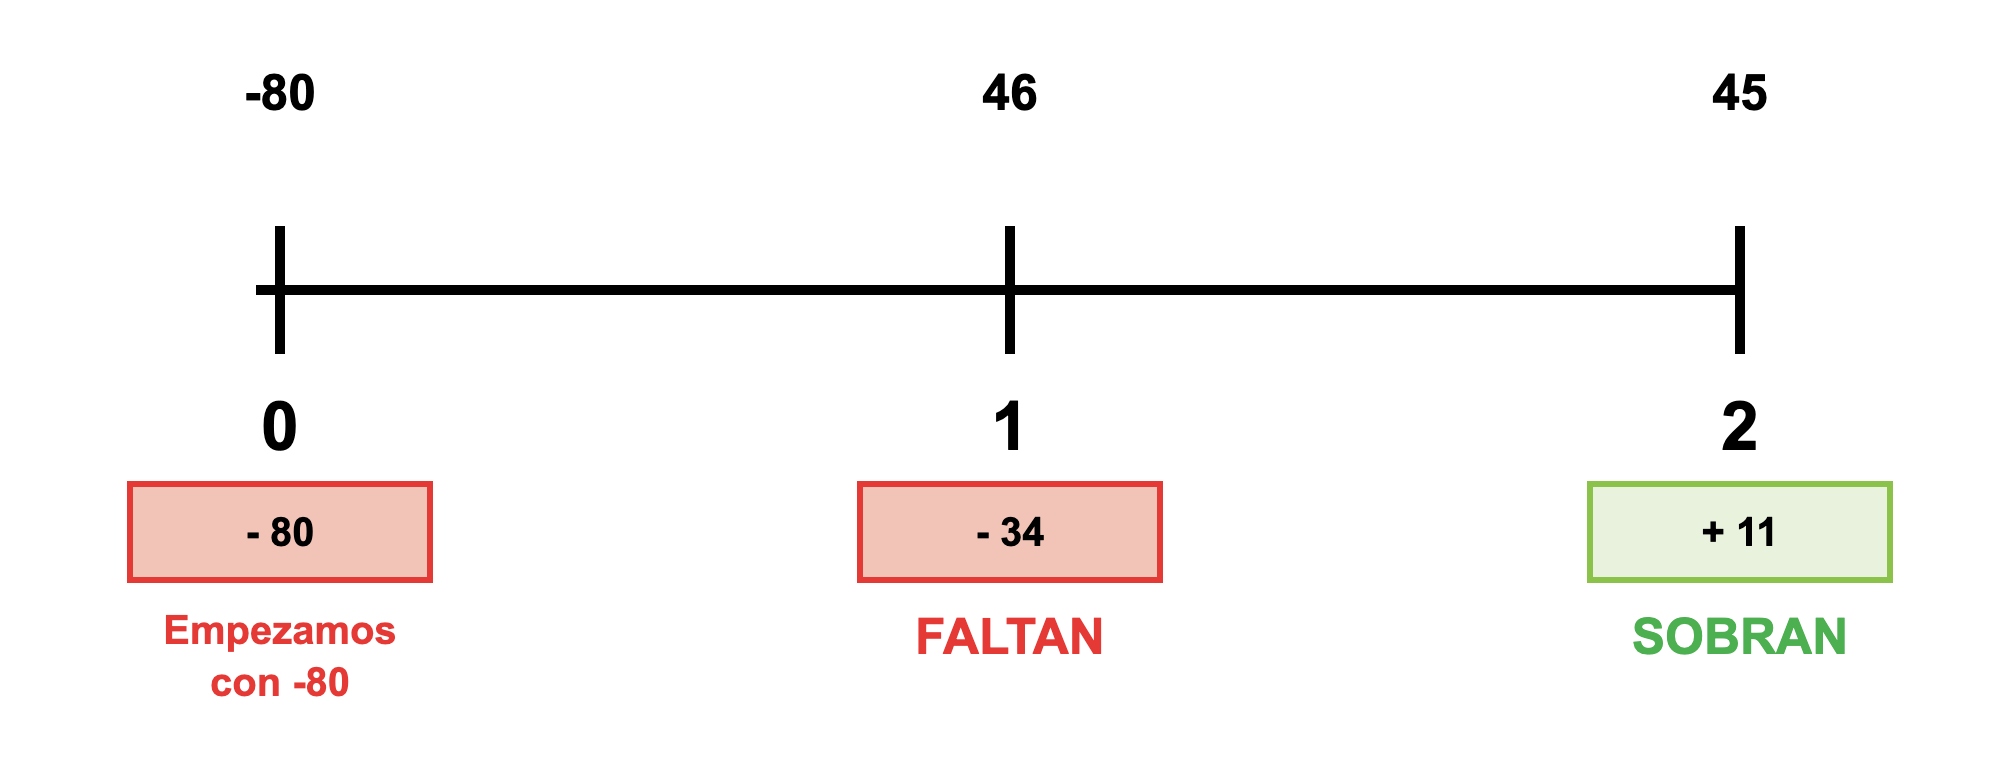
Como el desembolso inicial es de 80 millones de €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 46 y todavía faltan 34. En el año 2, al recuperar 45, ya hemos recuperado todo y además sobran 11 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–34) a positiva (+11).
Para saber el momento exacto, suponemos que los 45 millones de € del año 2 se reciben de manera uniforme a lo largo del año (año comercial de 360 días), y calculamos cuántos días tarda en recuperar los 34 que faltaban:
Genera 45 —— 360 días
Faltan 34 —— x días
x = (34 · 360) / 45 = 272 días
Payback 2 = 1 año y 272 días
El proyecto es realizable según este criterio, ya que recupera el desembolso inicial antes de que termine su duración (2 años).
Según el payback, el orden de preferencia es: 1.º alternativa 2 y 2.º alternativa 1, ya que la alternativa 2 recupera antes la inversión.