
Enunciado
CopyCat es una copistería que cobra 3 céntimos de euro por cada fotocopia. Desarrolla su actividad en un local alquilado por el que paga 400 euros al mes. Las fotocopiadoras que utiliza no son de su propiedad y paga un alquiler de 120 euros al mes por todas ellas. Por cada fotocopia realizada gasta 1 céntimo de euro en concepto de papel y 1 céntimo de euro por consumo de tóner. La copistería es atendida por un empleado cuyo coste laboral es de 1.200 euros al mes.
Se pide:
a) Calcule los costes fijos y los costes variables unitarios de CopyCat. (Hasta 0,6 puntos)
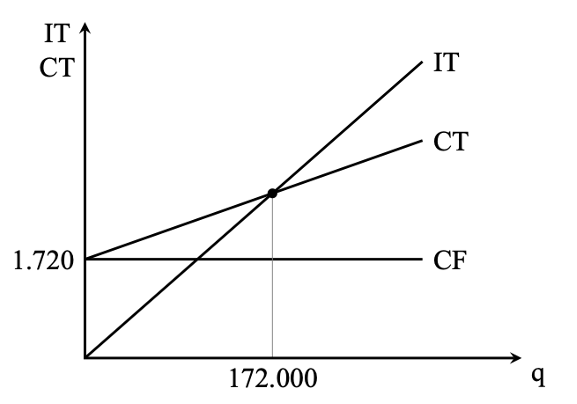
b) ¿Cuál es el umbral de rentabilidad de CopyCat? Represéntelo gráficamente. (Hasta 0,8 puntos)
c) ¿Qué beneficios obtendría CopyCat si en un mes realiza 250.000 fotocopias? Calcule también el coste y el beneficio unitarios. (Hasta 0,6 puntos)
Solución a) Costes fijos y variables
Los costes fijos son aquellos que son independientes de la producción (no dependen de cuántas fotocopias se hacen)
CF = 400 + 120 + 1.200 = 1.720 euros
Los costes variables son aquellos que dependen de la producción de fotocopias. El coste variable unitario (CVu) es el coste de producir cada unidad (cada fotocopia).
CVu= 0,01 + 0,01 = 0,02 euros por fotocopia
Solución b) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Si produce más habrá beneficios y si produce menos habrá pérdidas.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
Q* = CF / (P – CVu)
Q* = 1.720 / (0,03 – 0,02) = 172.000 fotocopias
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 172.000 unidades la empresa tendrá beneficios y con menos habrá pérdidas
Lo podemos comprobar.
Si Q* = 172.000
IT = P·Q = 0,03·172.000 = 5.160 euros
CT = CF + CVu·Q = 1.720 + 0,02·172.000 = 5.160 euros
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución c) Beneficio si Q = 250.000
Para calcularlo basta con plantear la ecuación de beneficios y sustituir
Si Q = 250.000
IT = P·Q = 0,03 × 250.000 = 7.500 euros
CT = CF + CVu·Q = 1.720 + 0,02 × 250.000 = 6.720 euros
B = IT – CT = 7.500 – 6.720 = 780 euros
El coste medio es el resultado de dividir el coste total entre el número de unidades. Sería lo que cuesta producir cada unidad
CMe = CT/Q = 6.720 / 250.000 = 0,0269 euros por fotocopia
El beneficio medio es el resultado de dividir el beneficio total entre el número de unidades. Sería lo que se gana por cada unidad
BMe = B/Q = 780 / 250.000 = 0,0031 euros por fotocopia