
Ejercicio resuelto punto muerto. SELECTIVIDAD ANDALUCÍA 2020 (examen oficial junio)
La empresa Segundo de bachillerato SA se dedica a la fabricación de un
determinado producto. La producción anual de la empresa es de 60.000 unidades y
el precio de venta de cada unidad es de 150€. Para ello incurre en unos costes
totales de 4.600.000 € y en un coste variable unitario que es el 40% del precio
de venta del producto. Con estos datos se pide:
a) Calcular el punto muerto
b) Interpretar el resultado obtenido
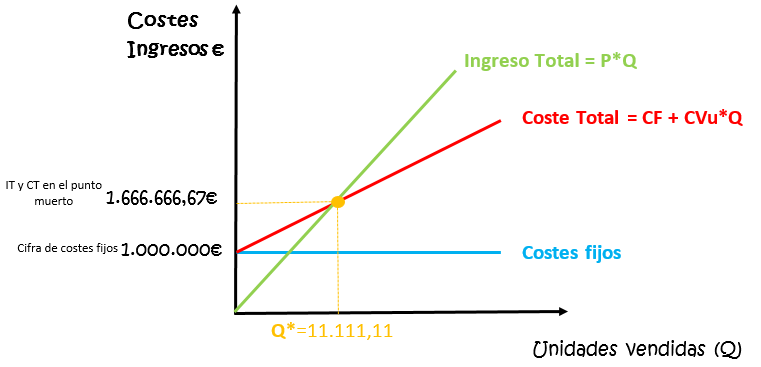
c) Representación gráfica indicando el umbral de rentabilidad
d) Calcular el resultado de la empresa para la producción anual de
60.000 unidades
Aquí te dejo un vídeo para saber cómo calcular el punto muerto
Y otro para saber hacer la representación gráfica
Solución
A) El umbral de rentabilidad o punto
muerto es el número de unidades que una empresa debe vender para poder
recuperar todos sus costes, tanto los fijos como los variables. Si la empresa
produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán
igual a sus costes totales.
Por tanto, planteamos la igualdad
entre costes e ingresos.
IT = CT
Sabemos que los ingresos
dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste
total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los
obtenemos multiplicando el coste variable unitario (Cvu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a
la fórmula que nos sabemos todos.

En este caso vemos que
no tenemos todos los datos para poder resolver, ya que nos faltan tanto los
costes fijo como el coste variable unitario.
El coste variable
unitario es fácil de obtener ya que dice que el 40% del precio de venta
CVu
= 0,40*150 = 60 euros
Para calcular los
costes fijos lo mejor plantear todas las ecuaciones que conocemos.
B
= IT – CT
IT
= P*Q
CT
= CF + CV
CV
= CVu*Q
Y ahora sustituir con
los datos que tenemos. Si nos fijamos, todas las ecuaciones tienen 3
variables. Allí donde tengamos dos, podremos resolver.
B
= IT – 4.600.000
IT
= 150*60.000
4.600.000
= CF + CV
CV
= 60*60.000
Como vemos con la
última ecuación obtenemos el CV
CV
= 60*60.000 = 3.600.000
Y ya podemos sacar los
costes fijos con la tercera ecuación
4.600.000
= CF + 3.600.000
CF
= 1.000.000
Ya podemos resolver
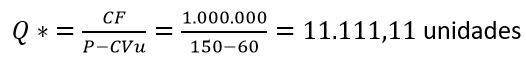
Podemos comprobar que para ese
precio los ingresos totales son iguales a los costes totales y por tanto que Q
= 11.111,11 es el punto muerto
IT* = P·Q* = 150*11.111,11
= 1.666.666,67 euros
CT* = CF + CVu x Q* =
1.000.000 + 60*11.111,11 = 1.666.666,67 euros
b) Si la empresa produce 11.111,11 unidades, sus ingresos
totales serán iguales a sus costes totales y su beneficio será igual a cero. A
partir de la unidad 11.112 la empresa tendrá beneficios.
c) Representación gráfica
d) Si la empresa produce 60.000 unidades
IT = P·Q* = 150*60.000 = 9.000.000 euros
CT = CF + CVu x Q* =
1.000.000 + 60*60.000 = 4.600.000 euros
B = IT – CT = 9.000.000 – 4.600.000 =4.400.000
La empresa ha obtenido un beneficio de 4.400.000 euros
Aquí te dejo otro vídeo para que practiques cómo calcular el punto muerto