
La empresa AgroTech tiene unos costes fijos de 18.000 euros y un coste variable por unidad de 20 euros. Cuando fabrica y vende 4.000 unidades obtiene un beneficio de 42.000 euros.
La empresa ha crecido mucho en los últimos años. Este crecimiento no se ha basado únicamente en aumentar recursos, sino en mejorar su uso. La dirección decidió invertir en formación para sus trabajadores y en herramientas digitales para optimizar procesos productivos. Como resultado, en el mismo tiempo de trabajo se consigue una mayor cantidad de producción y con menos errores. Este cambio ha hecho a la empresa más competitiva sin incrementar costes. Además se ha mejorado el rendimiento del factor trabajo.
3.1. Resuelva e interprete el problema descrito. (2,5 puntos)
3.1.1. Calcule el precio de venta unitario del producto y el punto muerto o umbral de rentabilidad. (1,5 puntos)
3.1.2. Represente gráficamente los costes y los ingresos de la empresa indicando la zona de pérdidas y ganancias. (1 punto)
3.2. Responda brevemente a una de las siguientes preguntas cortas. (0,5 puntos)
3.2.1. Explique brevemente el concepto de eficiencia económica. Identifíquelo en el texto.
3.2.2. Explique brevemente el concepto de productividad de un factor. Identifíquelo en el texto.
SOLUCIÓN
3.1.1. Precio de venta y punto muerto
Precio de venta unitario
Como conocemos el beneficio que obtiene la empresa al vender 4.000 unidades, planteamos la ecuación de beneficios para despejar el precio.
B = IT – CT
B = P·Q – (CF + CVu·Q)
42.000 = P × 4.000 – (18.000 + 20 × 4.000)
42.000 = P × 4.000 – 98.000
P × 4.000 = 42.000 + 98.000 = 140.000
P = 140.000 / 4.000 = 35 euros por unidad
Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán igual a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver.
Q* = 18.000 / (35 – 20) = 18.000 / 15 = 1.200 unidades
Lo podemos comprobar.
IT = P x Q = 35 x 1.200 = 42.000
CT = CF + CVu x Q = 18.000 + 20 x 1.200 = 42.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
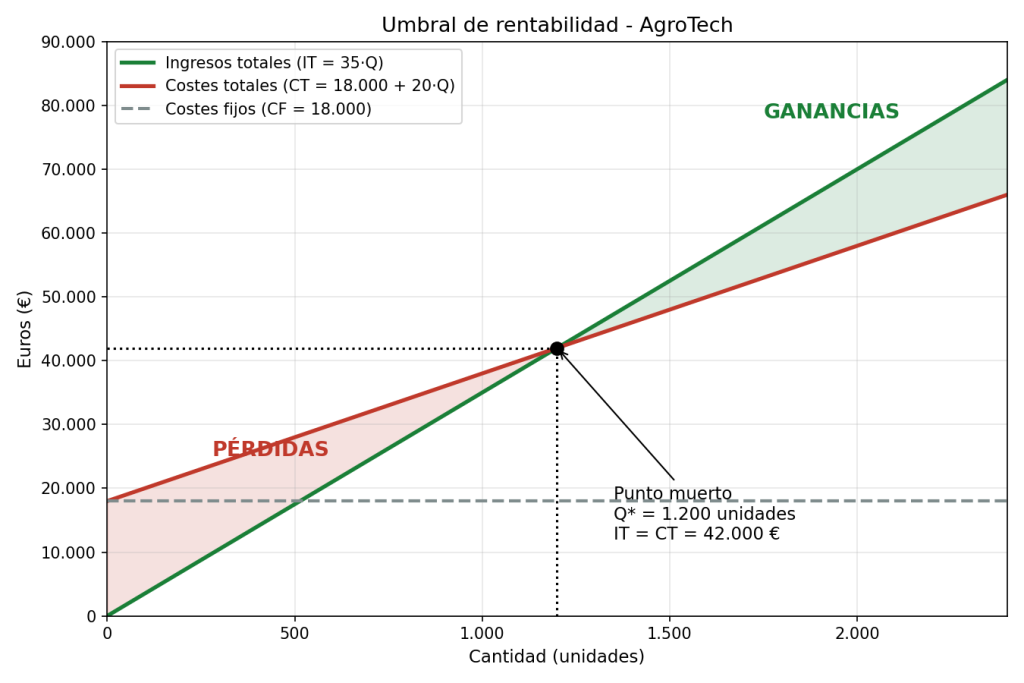
Interpretación: la empresa necesita vender 1.200 unidades para cubrir todos sus costes. Por debajo de esa cantidad tendrá pérdidas y por encima tendrá ganancias. Como actualmente vende 4.000 unidades, muy por encima de su punto muerto, obtiene un beneficio de 42.000 euros.
3.1.2. Representación gráfica
Para representar el punto muerto dibujamos dos rectas:
- Los ingresos totales (IT = 35·Q), que parten del origen, ya que si no se vende nada no hay ingresos.
- Los costes totales (CT = 18.000 + 20·Q), que parten de 18.000 €, ya que aunque no se produzca nada la empresa tiene que pagar los costes fijos.
El punto donde se cortan ambas rectas es el punto muerto (Q* = 1.200 unidades; IT = CT = 42.000 €). A la izquierda del punto muerto los costes son mayores que los ingresos (zona de pérdidas) y a la derecha los ingresos son mayores que los costes (zona de ganancias).
3.2.1. Eficiencia económica
La eficiencia económica consiste en conseguir un determinado nivel de producción con el menor coste posible o, dicho de otra forma, obtener la máxima producción con unos recursos y unos costes dados. Una empresa es más eficiente cuando aprovecha mejor sus recursos, es decir, cuando reduce los costes de producir cada unidad.
En el texto: “Este crecimiento no se ha basado únicamente en aumentar recursos, sino en mejorar su uso” y “Este cambio ha hecho a la empresa más competitiva sin incrementar costes”. AgroTech produce más con los mismos costes gracias a la formación de sus trabajadores y a las herramientas digitales, lo que significa que utiliza mejor sus recursos y, por tanto, es más eficiente.
3.2.2. Productividad de un factor
La productividad de un factor mide la relación entre la cantidad de producción obtenida y la cantidad de ese factor productivo utilizado (por ejemplo, las horas de trabajo o las máquinas).
Productividad del factor = Producción / Cantidad de factor utilizado
Indica cuántas unidades de producto se obtienen por cada unidad del factor empleado. Cuanto mayor es, mejor se aprovecha ese factor.
En el texto: “en el mismo tiempo de trabajo se consigue una mayor cantidad de producción” y “se ha mejorado el rendimiento del factor trabajo”. Con las mismas horas de trabajo se fabrican más unidades, por lo que ha aumentado la productividad del factor trabajo.