
Ejercicio resuelto balances, cuenta de PyG. SELECTIVIDAD COMUNIDAD VALENCIANA 2019 (examen extraordinaria julio)
A 31 de diciembre de 2018 se dispone de la siguiente información de una empresa dedicada a la comercialización de productos de papelería:
- Las ventas de material de papelería han ascendido a 150.000€.
- Todas las ventas las ha realizado al contado. Sin embargo, tiene facturas pendientes de pago a sus proveedores por importe de 26.000 €.
- Tiene material de papelería en el almacén valorado en 5.500 €.
- Los recibos de luz correspondientes a 2018 suman 8.300€.
- El capital social es de 60.000€.
- La reserva legal asciende a 25.368,75€.
- El local en el que desarrolla su actividad lo adquirió el 1 de julio de 2012 por 180.000€, correspondiendo el 30% al valor del terreno. La vida útil de la construcción se estima en 40 años. Su valor residual se considera nulo.
- Las deudas con entidades de crédito ascienden a 50.000€, de los cuales 15.000€ deberá devolver los el 30 de noviembre de 2019 y el resto a partir de 2020. Los intereses correspondientes a 2018 ascienden a 2.400 €.
- Los salarios de los trabajadores ascienden a 54.000 €. Adicionalmente, la Seguridad Social a cargo de la empresa asciende a 11.000 €.
- Las compras (consumos) de material de papelería que posteriormente vende han ascendido a 54.500 €.
- El impuesto sobre el beneficio supone el 25% del resultado antes de impuestos (en la fecha de cierre ya ha sido pagado).
- Dispone de 8.831,25 €en cuentas corrientes.
A partir de la información anterior, se pide que:
a) Calcule la amortización anual y la acumulada del elemento de inmovilizado que aparece en el enunciado. (Hasta 0,3 puntos).
b) Elabore la cuenta de pérdidas y ganancias de la empresa. (Hasta 0,6 puntos)
c) Elabore el balance de la empresa. (Hasta 1,1 puntos)
Solución
a) Amortización anual y acumulada
Tenemos tres elementos que debemos amortizar: aplicaciones informáticas, construcción y ordenador.
Recordemos que para calcular la amortización anual debemos dividir el valor del bien entre su número de años de vida útil.
Amortización anual = Valor / n
La amortización acumulada será la suma de todas las amortizaciones anuales desde que se compró el producto.
Amortización acumulada = (amortización anual) * (años del bien en la empresa)
Local (comprado 1-7-14)
Debemos recordar de los terrenos no son amortizables. Por tanto, al valor de la construcción (180.000) le restamos el 30% de los terrenos (30%*180.000 = 54.000). Esto quiere decir que en el balance los terrenos tendrán un valor de 54.000 y el resto serán construcciones por 126.000.
Amortización anual = Valor / n = (180.000 – 54.000) / 40 = 3.150 euros
Desde la fecha de la compra al 31 de diciembre de 2018 han pasado 6 años y medio (6,5 años).
Amortización acumulada = (amortización anual) * (años del bien en la empresa)
Amortización acumulada = 3.150*6,5 = 20.475 euros
B) Cuenta de PyG
1. INGRESOS DE EXPLOTACIÓN…………150.000
Venta de mercaderías:150.000
2. GASTOS DE EXPLOTACIÓN…………… 130.950
Aprovisionamientos: 54.500
Compra de mercaderías = 54.500
Gastos de personal: 65.000
Salarios = 54.000
Seguridad social = 11.000
Otros gastos de explotación: 8.300
Luz = 8.300
Amortización del inmovilizado: 3.150
A. Resultado de explotación (1-2) = 150.000 – 130.950 = 19.050
3. Ingresos financieros: 0
4. Gastos financieros (intereses deuda): 2.400
B. Resultado financiero (3-4) = 0 – 2.400 = – 2.400
C. Resultado antes de impuestos (A+B) = 19.050 + (- 2.400) = 16.650
5. Impuestos = 25%*Resultado antes de impuestos = 25%*16.650 = 4.162,50
D. Resultado del ejercicio (C-5) = 16.650 – 4.162,50 = 12.487,5
c) Balance
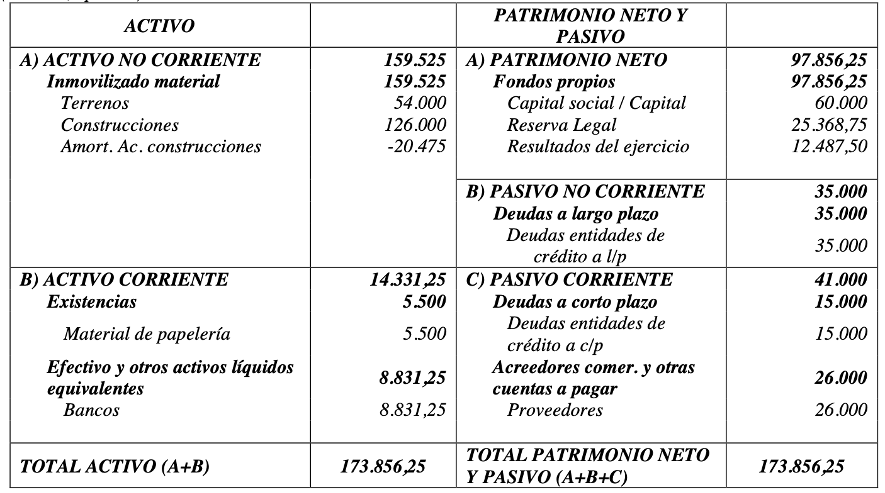
Notas. A continuación se explica rápidamente porque unos elementos van a la cuenta de PyG y por qué otros van a balance. Esto no sería necesario en el examen, pero yo te lo dejo para que tengas claro cómo hemos llegado a los resultados.
- Las ventas de material de papelería han ascendido a 150.000€. Las ventas son ingresos de explotación y van a la cuenta de PyG
- Todas las ventas las ha realizado al contado. Sin embargo, tiene facturas pendientes de pago a sus proveedores por importe de 26.000 €. Los proveedores son deudas a corto plazo y van al pasivo corriente del balance
- Tiene material de papelería en el almacén valorado en 5.500 €. Son existencias en almacén que van al activo del balance
- Los recibos de luz correspondientes a 2018 suman 8.300€. Es un gasto de explotación y va a la cuenta de PyG
- El capital social es de 60.000€. Son fondos propios y van al patrimonio neto al balance
- La reserva legal asciende a 25.368,75€. Son fondos propios y van al patrimonio neto al balance
- El local en el que desarrolla su actividad lo adquirió el 1 de julio de 2012 por 180.000€, correspondiendo el 30% al valor del terreno. La vida útil de la construcción se estima en 40 años. Su valor residual se considera nulo. El local es una inversión e irá al activo del balance. Debemos separar los terrenos (30%*180.000 = 60.000) y el resto serán construcciones (120.000). Además, hay que tener en cuenta la amortización anual (3.150) y la acumulada (20.475) calculada en el apartado a. La amortización anual es un gasto y va a la cuenta de PyG. La amortización acumulada es un menor valor del activo, y va restando en el balance.
- Las deudas con entidades de crédito ascienden a 50.000€, de los cuales 15.000€ deberá devolver los el 30 de noviembre de 2019 y el resto a partir de 2020. Los intereses correspondientes a 2018 ascienden a 2.400 €. Las deudas son pasivo y van al balance. Los que se pagan en menos de un año (15.000) van al pasivo corriente y el resto a pasivo no corriente. Los intereses son gastos financieros que van a la cuenta de PyG
- Los salarios de los trabajadores ascienden a 54.000 €. Adicionalmente, la Seguridad Social a cargo de la empresa asciende a 11.000 €. Ambos son gastos de explotación y van a la cuenta de pérdidas de ganancias como gasto de personal.
- Las compras (consumos) de material de papelería que posteriormente vende han ascendido a 54.500 €. Las compras (mercaderías) son un gasto y va a la cuenta de PyG.
- El impuesto sobre el beneficio supone el 25% del resultado antes de impuestos (en la fecha de cierre ya ha sido pagado). Irá a la cuenta de PyG
- Dispone de 8.831,25 € en cuentas corrientes.Es dinero en bancos y va al activo del balance
Por último, debemos añadir al balance la cifra de resultado del ejercicio que hemos calculado en la cuenta de PyG (12.487,5)
Y aquí te dejo más vídeos de PyG para que puedas seguir practicando.