
Enunciado
A un inversor se le presentan los proyectos de inversión cuyos flujos de caja se reflejan en la tabla siguiente (datos en miles de euros):
| Proyecto | Año 0 | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|---|
| Proyecto A | -100 | 40 | 40 | 20 | 20 | 30 |
| Proyecto B | -100 | 0 | 100 | 10 | 0 | 0 |
| Proyecto C | -100 | 30 | 30 | 30 | 30 | 30 |
Cuestiones (en la respuesta deben aparecer el planteamiento y los cálculos necesarios. El resultado sólo no se valorará):
a) ¿Qué proyecto escogería según el criterio del período de recuperación? Razone (0,6 p).
b) ¿Qué inconvenientes plantea el criterio del período de recuperación? (0,7 p).
c) Según el VAN ¿cuándo es aconsejable un proyecto? Justifique su respuesta (0,6 p).
d) Calcule el VAN del proyecto B sabiendo que k = 10 % (0,6 p).
Solución a) Período de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
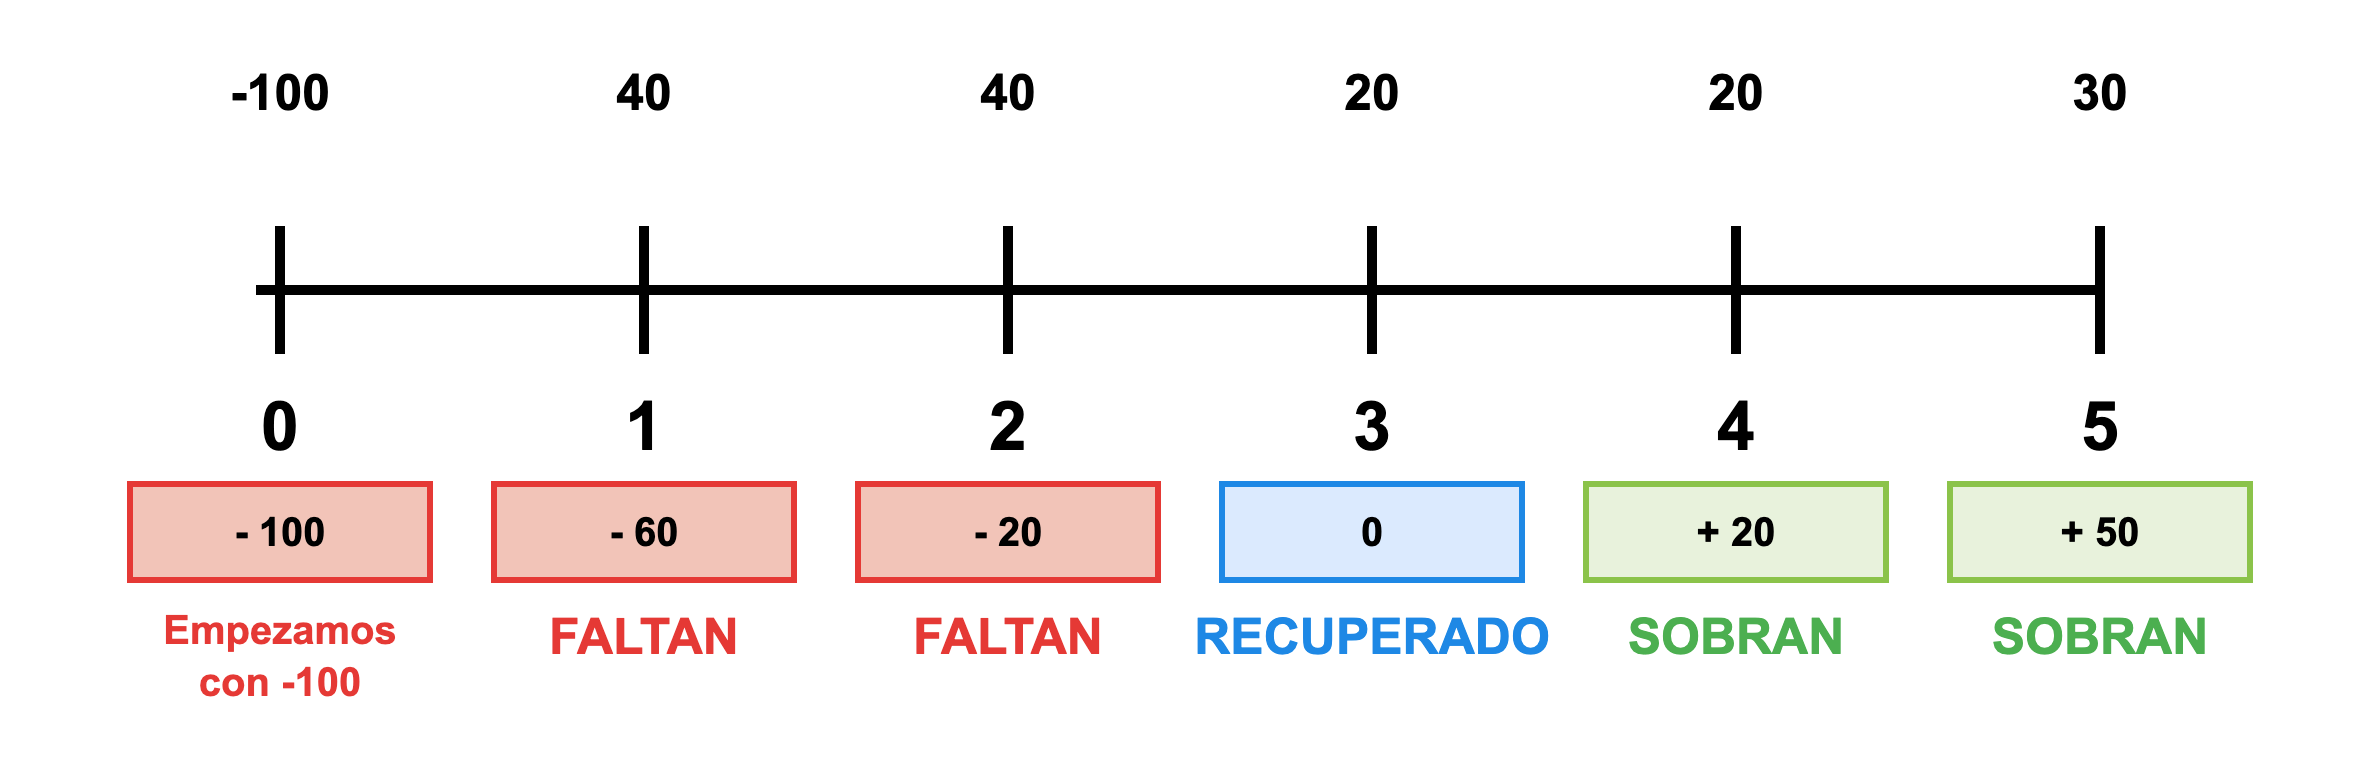
Como el desembolso inicial es de 100 mil €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 40 y todavía faltan 60. En el año 2 recuperamos 40 y todavía faltan 20. En el año 3, al recuperar 20, recuperamos justo la inversión (ni sobra ni falta).
Payback A = 3 años
Proyecto B
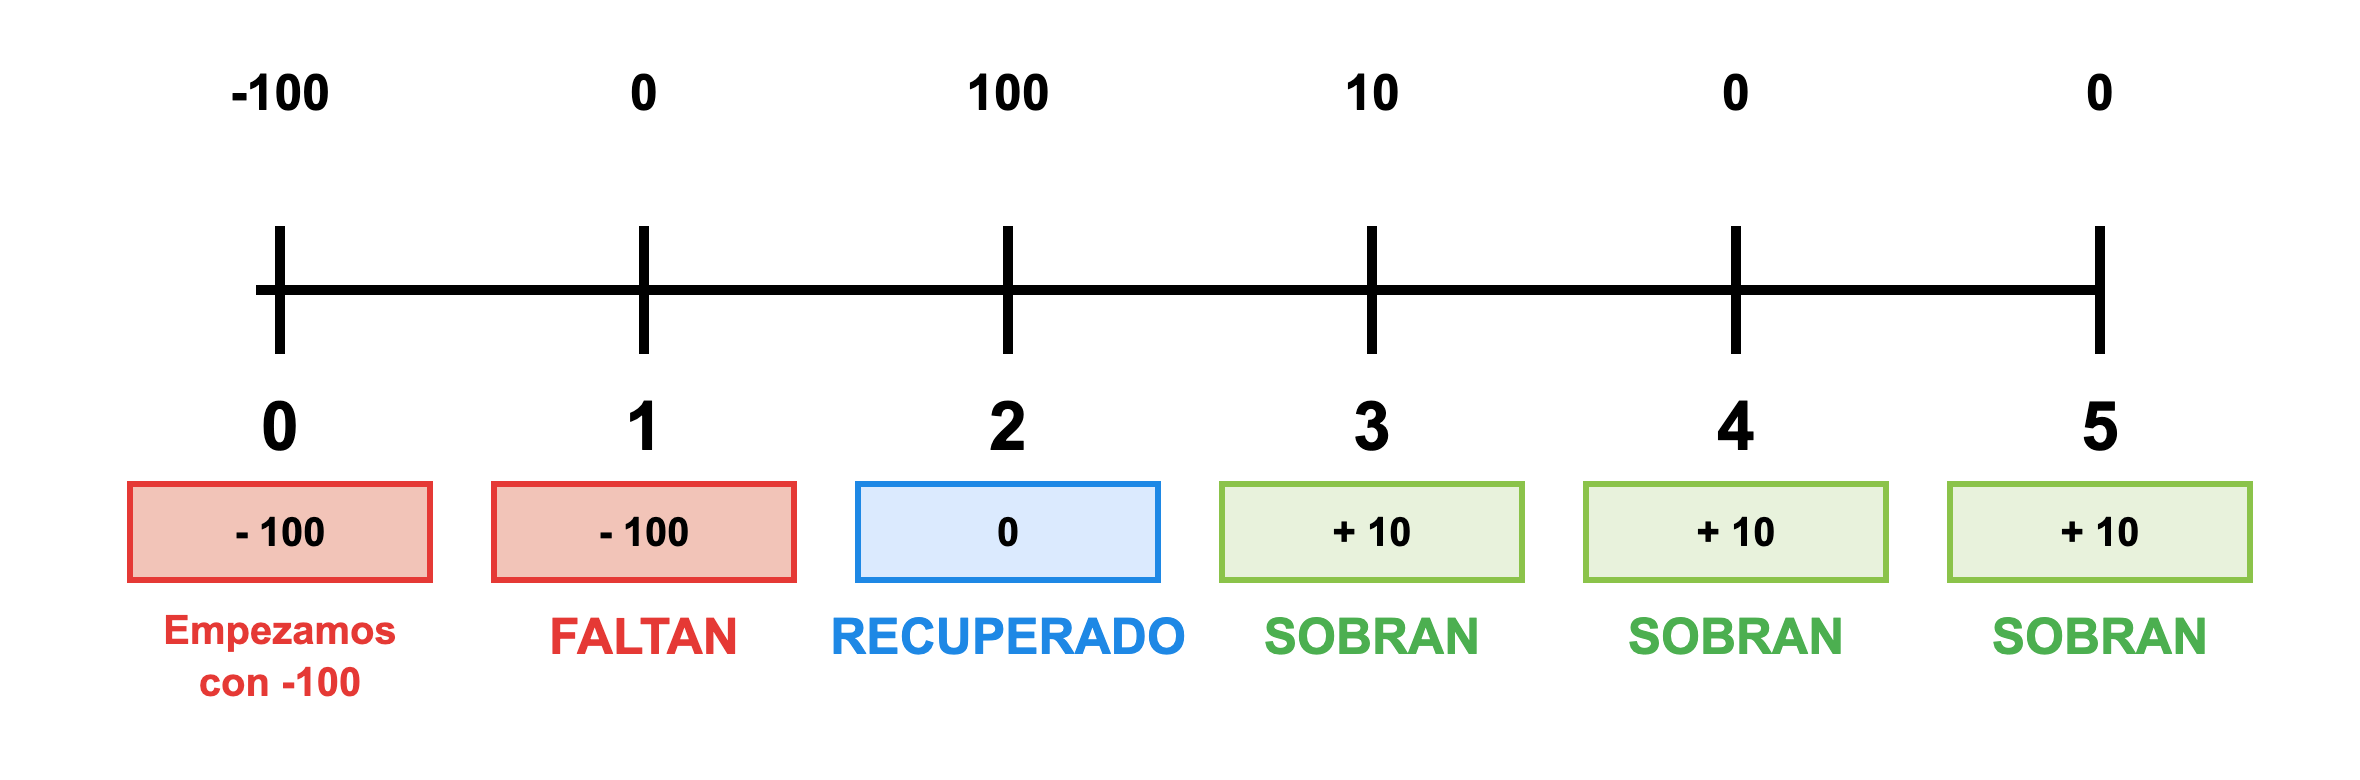
Como el desembolso inicial es de 100 mil €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 100. En el año 2, al recuperar 100, recuperamos justo la inversión (ni sobra ni falta).
Payback B = 2 años
Proyecto C
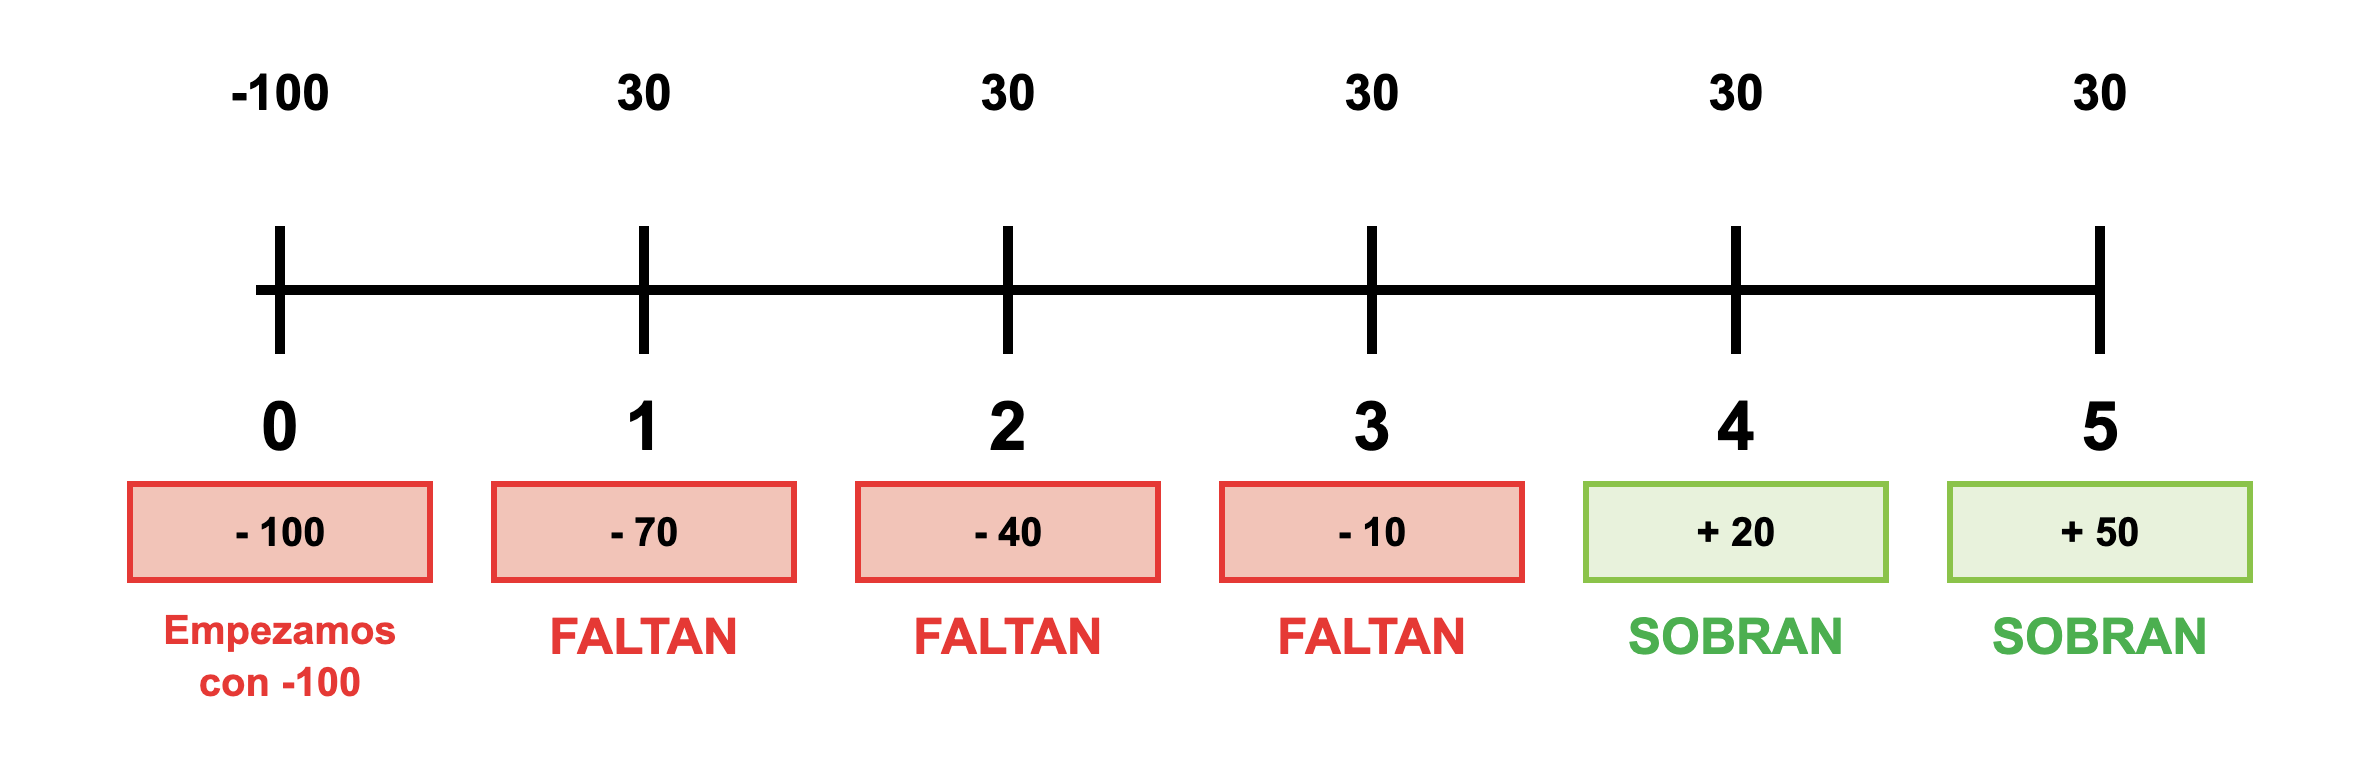
Como el desembolso inicial es de 100 mil €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 30 y todavía faltan 70. En el año 2 recuperamos 30 y todavía faltan 40. En el año 3 recuperamos 30 y todavía faltan 10. En el año 4, al recuperar 30, ya hemos recuperado todo y además sobran 20 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–10) a positiva (+20).
Para saber el momento exacto, suponemos que los 30 mil € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 10 que faltaban:
Genera 30 —— 12 meses
Faltan 10 —— x meses
x = (10 · 12) / 30 = 4 meses
Payback C = 3 años y 4 meses
Según el payback escogería el proyecto B, que es el que recupera antes la inversión (2 años, frente a 3 años de A y 3 años y 4 meses de C).
Solución b) Inconvenientes del período de recuperación
- Es un método estático: no tiene en cuenta el valor del dinero en el tiempo, ya que suma flujos de años distintos como si valieran lo mismo.
- No tiene en cuenta los flujos posteriores a la recuperación de la inversión, por lo que puede llevarnos a elegir un proyecto que se recupera antes pero que en total genera mucho menos dinero.
- No mide la rentabilidad del proyecto, solo su liquidez (la rapidez con la que se recupera el dinero).
En este ejercicio se ve claramente: B es el que antes recupera la inversión, pero después apenas genera 10 mil €, mientras que A y C siguen generando dinero varios años más.
Solución c) ¿Cuándo es aconsejable un proyecto según el VAN?
Según el VAN, un proyecto es aconsejable (realizable) cuando su VAN es positivo (VAN > 0): significa que, una vez actualizados al momento actual, los flujos de caja que genera superan el desembolso inicial, es decir, el proyecto genera valor para la empresa.
Si el VAN es 0, el proyecto es indiferente (solo recupera la inversión y la rentabilidad exigida), y si es negativo, se rechaza. Entre varios proyectos con VAN positivo, el más aconsejable es el que tenga el VAN mayor.
Solución d) VAN del proyecto B
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto B
VAN = – 100 + 100 / (1 + 0,1)2 + 10 / (1 + 0,1)3
VAN = – 100 + 82,64 + 7,51
VAN B = –9,85 mil € < 0 → el proyecto no es rentable.
Aunque B es el proyecto que antes recupera la inversión, no es aconsejable según el VAN: al actualizar al 10 %, sus flujos no llegan a cubrir el desembolso inicial.