
Enunciado
El fabricante de turrones El Boixet de Xixona está evaluando la inversión en dos proyectos para mejorar sus procesos de producción. Técnicamente los dos son interesantes, pero, por motivos económicos, debe priorizar uno de ellos. Rosa María, su directora financiera, ha recibido el encargo de aplicar criterios de selección de inversiones para la toma de la decisión y lo primero que ha hecho es recoger la siguiente información de los dos proyectos:
| Inversión inicial | FNC estimado Año 1 | FNC estimado Año 2 | FNC estimado Año 3 | |
|---|---|---|---|---|
| Proyecto A Proceso de cortado de tabletas de turrón | 110.000 € | 30.000 € | 50.000 € | 70.000 € |
| Proyecto B Proceso de envasado de tabletas de turrón | 120.000 € | 25.000 € | 35.000 € | 45.000 € |
Ambos tienen una vida útil estimada de tres años y la tasa de descuento que utiliza la empresa es del 10 %. Para ayudar a Rosa María:
a) Calcule el Valor Actual Neto (VAN) para cada proyecto. (Hasta 0,4 puntos)
b) Calcule el plazo de recuperación del desembolso inicial de cada proyecto (payback). (Hasta 0,4 puntos)
c) Interprete los resultados obtenidos en los apartados a) y b) y seleccione el proyecto más adecuado. (Hasta 0,4 puntos)
d) Si la empresa pudiera obtener una ayuda a fondo perdido para el desarrollo del Proyecto B, de modo que le supusiera un cobro de 30.000 € extra en cada uno de los dos primeros años del proyecto, ¿afectaría esto a la decisión de inversión del apartado c)? Justifique la respuesta a partir de los dos criterios de selección, VAN y payback. (Hasta 0,8 puntos)
Solución a) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 110.000 + 30.000 / (1 + 0,1)1 + 50.000 / (1 + 0,1)2 + 70.000 / (1 + 0,1)3
VAN = – 110.000 + 27.272,73 + 41.322,31 + 52.592,04
VAN A = 11.187,08 € > 0 → el proyecto es rentable.
Proyecto B
VAN = – 120.000 + 25.000 / (1 + 0,1)1 + 35.000 / (1 + 0,1)2 + 45.000 / (1 + 0,1)3
VAN = – 120.000 + 22.727,27 + 28.925,62 + 33.809,17
VAN B = –34.537,94 € < 0 → el proyecto no es rentable.
Solución b) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
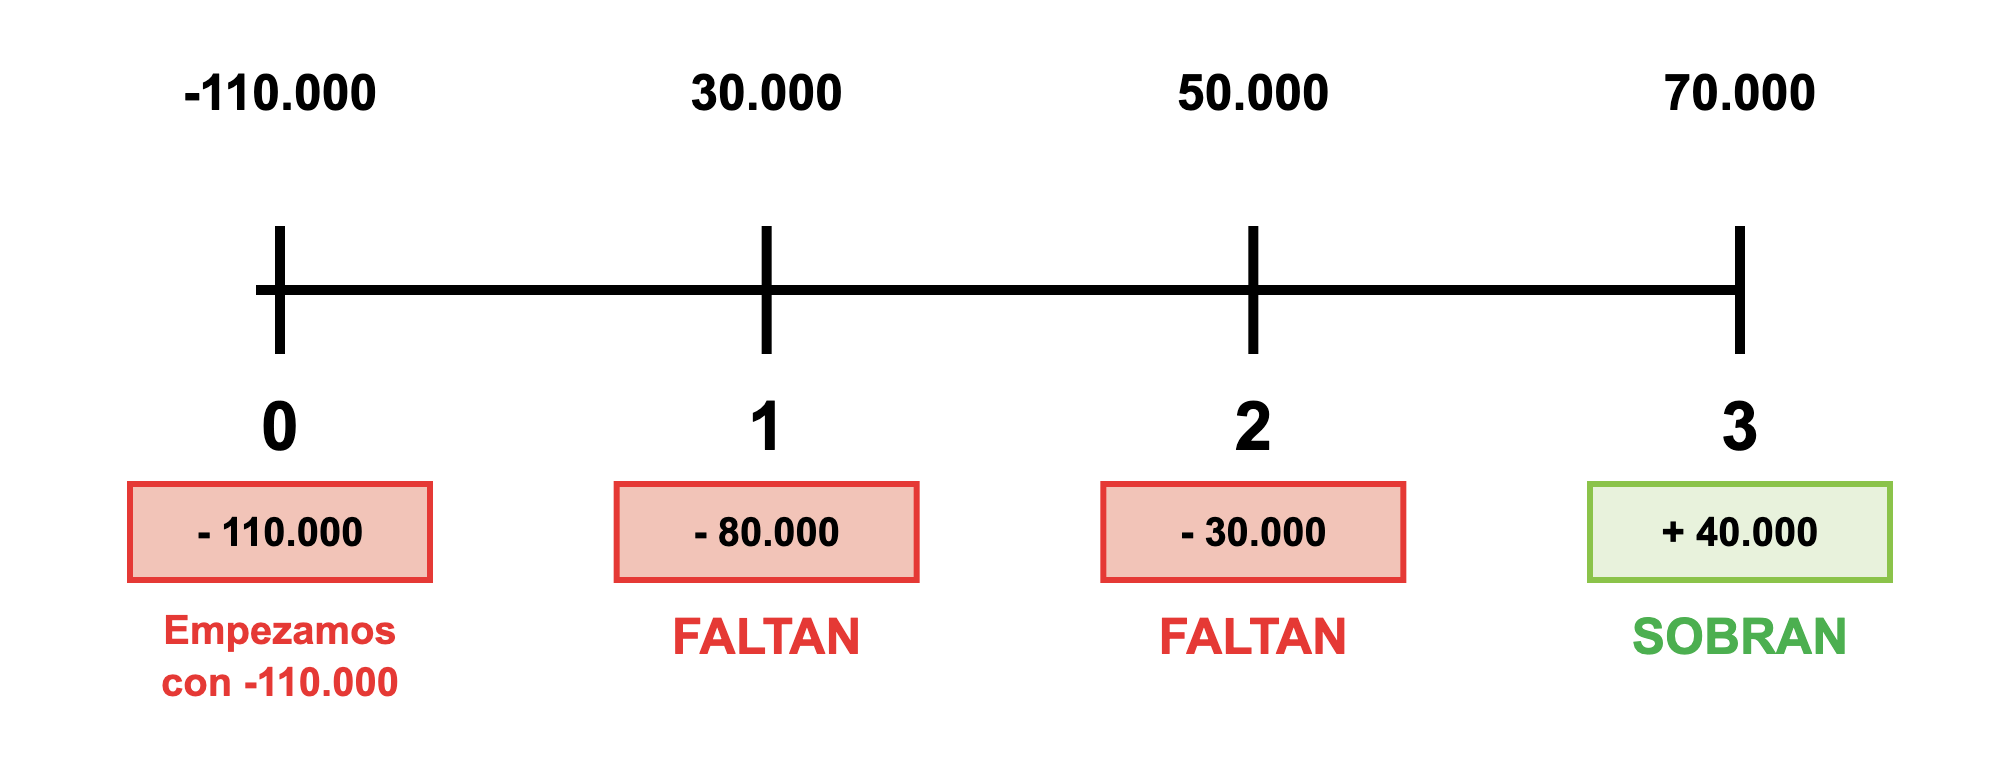
Como el desembolso inicial es de 110.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 30.000 y todavía faltan 80.000. En el año 2 recuperamos 50.000 y todavía faltan 30.000. En el año 3, al recuperar 70.000, ya hemos recuperado todo y además sobran 40.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–30.000) a positiva (+40.000).
Para saber el momento exacto, suponemos que los 70.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 30.000 que faltaban:
Genera 70.000 —— 12 meses
Faltan 30.000 —— x meses
x = (30.000 · 12) / 70.000 = 5,14 meses
Si queremos pasar la parte decimal a días: 0,14 · 30 = 4 días.
Payback A = 2 años y 5,14 meses (2 años, 5 meses y 4 días)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto B
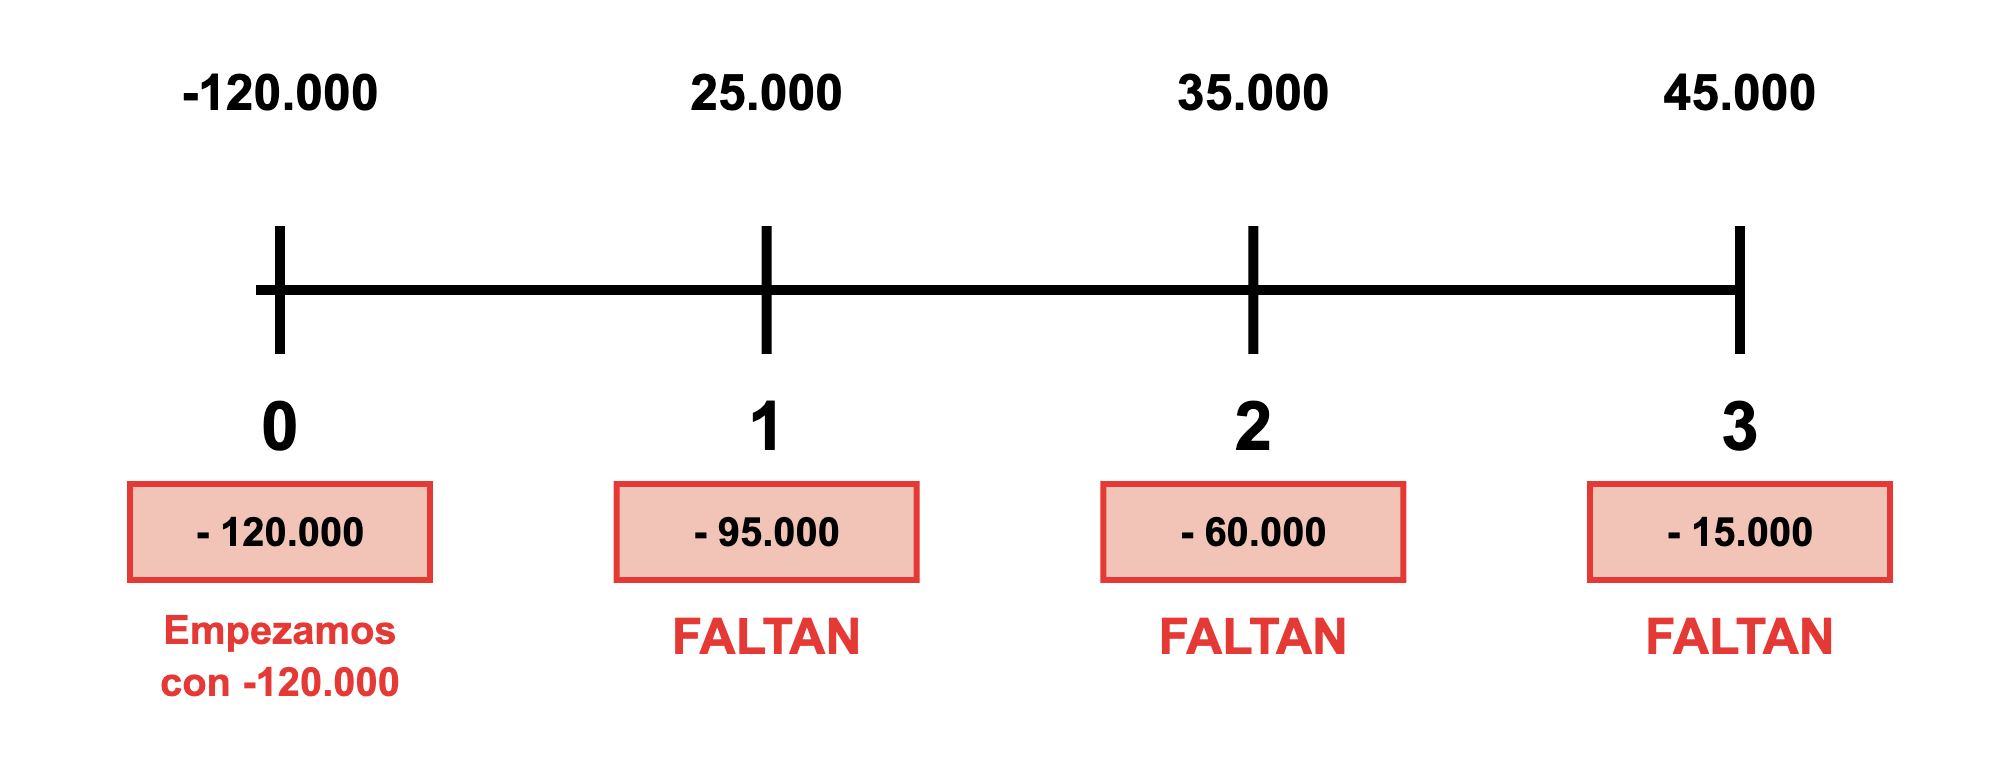
Como el desembolso inicial es de 120.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 25.000 y todavía faltan 95.000. En el año 2 recuperamos 35.000 y todavía faltan 60.000. En el año 3 recuperamos 45.000 y todavía faltan 15.000.
Como no hay más flujos de caja, no llega a recuperar el desembolso inicial (al final del año 3 todavía faltan 15.000).
Payback B = no recupera la inversión
Solución c) Interpretación y selección
Criterio VAN. El proyecto A tiene un VAN positivo (11.187,08 €), por lo que es viable; en cambio, el proyecto B tiene un VAN negativo (–34.537,94 €) y no es viable.
Criterio payback. El proyecto A recupera el desembolso inicial en 2 años y 5,14 meses (2 años, 5 meses y 4 días), mientras que el proyecto B no llega a recuperarlo en sus tres años de vida útil.
Los dos criterios coinciden: recomendamos el proyecto A.
Solución d) Efecto de la ayuda al proyecto B
La ayuda de 30.000 € en cada uno de los dos primeros años cambia los flujos del proyecto B:
FNC1 = 25.000 + 30.000 = 55.000 €
FNC2 = 35.000 + 30.000 = 65.000 €
FNC3 = 45.000 € (no varía)
Proyecto B con la ayuda
VAN = – 120.000 + 55.000 / (1 + 0,1)1 + 65.000 / (1 + 0,1)2 + 45.000 / (1 + 0,1)3
VAN = – 120.000 + 50.000,00 + 53.719,01 + 33.809,17
VAN B con ayuda = 17.528,18 € > 0 → el proyecto es rentable.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto B con la ayuda
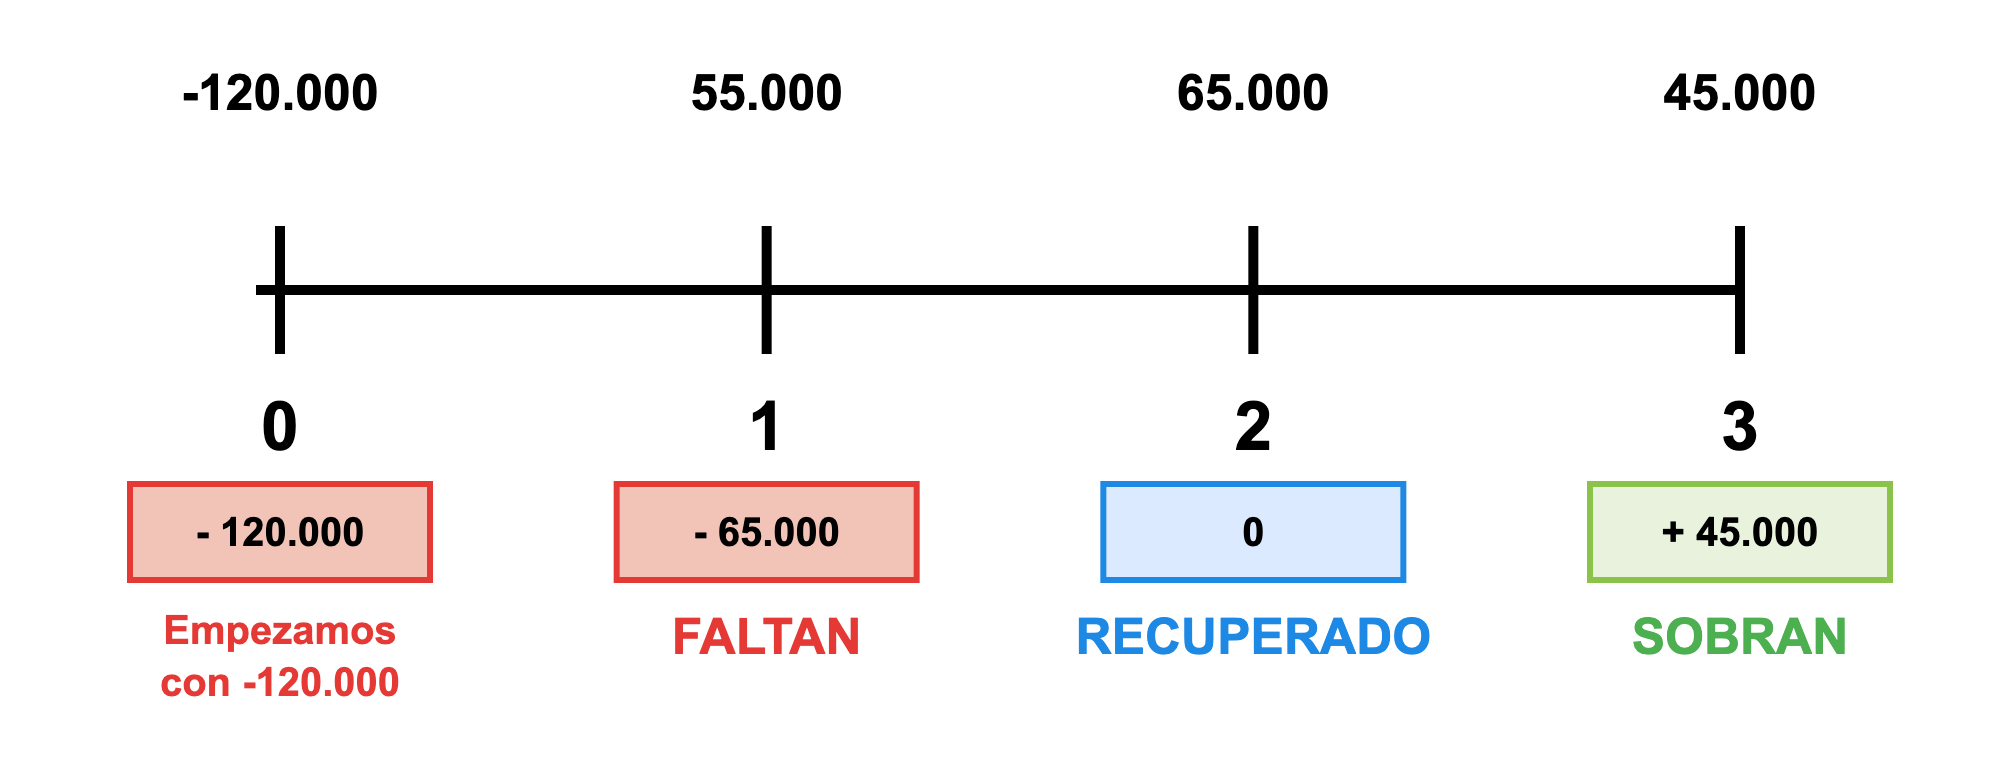
Como el desembolso inicial es de 120.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 55.000 y todavía faltan 65.000. En el año 2, al recuperar 65.000, recuperamos justo la inversión (ni sobra ni falta).
Payback B con ayuda = 2 años
Criterio VAN: ahora los dos proyectos serían viables, pero el VAN de B (17.528,18 €) es mayor que el de A (11.187,08 €), así que se preferiría el proyecto B.
Criterio payback: el proyecto B recuperaría la inversión justo en 2 años, antes que el proyecto A (2 años y 5,14 meses (2 años, 5 meses y 4 días)).
Por tanto, sí afectaría a la decisión: con la ayuda, ambos criterios recomiendan el proyecto B.