
Enunciado
Una empresa está evaluando una oportunidad de inversión cuyo desembolso inicial sería de 75.000 euros y que generaría unos cobros de 150.000 euros el primer año y 160.000 euros el segundo, siendo los pagos de 115.000 euros y 120.000 euros, respectivamente. Se estima, además, que habría un valor residual al final del segundo año de unos 20.000 euros. Sabiendo que el coste del capital es del 10 % anual, se pide:
a) Calcule el valor actual neto (VAN) de la inversión (0,5 puntos) y razone si sería realizable según este criterio (0,25 puntos).
b) Calcule la tasa interna de rentabilidad (TIR) de esta inversión (0,5 puntos).
c) Calcule el plazo de recuperación o «payback» de la inversión (0,5 puntos) y razone si sería realizable según este criterio (0,25 puntos). Para el cálculo puede emplear el año natural o el año comercial.
Solución a) Valor actual neto (VAN)
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
FNC1 = 150.000 – 115.000 = 35.000
FNC2 = 160.000 – 120.000 = 40.000
Además, al final del año 2 se obtiene un valor residual de 20.000, que sumamos al flujo de ese año como un cobro más: FNC2 = 40.000 + 20.000 = 60.000.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
VAN = – 75.000 + 35.000 / (1 + 0,1)1 + 60.000 / (1 + 0,1)2
VAN = – 75.000 + 31.818,18 + 49.586,78
VAN = 6.404,96 € > 0 → el proyecto es rentable.
Como el VAN es positivo, el proyecto es realizable: la suma de los flujos netos de caja actualizados es mayor que el desembolso inicial.
Solución b) Tasa interna de rentabilidad (TIR)
La TIR (tasa interna de rentabilidad) es la tasa de actualización que hace que el VAN sea igual a 0. Para calcularla igualamos la fórmula del VAN a 0 y dejamos la TIR como incógnita:
0 = – 75.000 + 35.000 / (1 + TIR) + 60.000 / (1 + TIR)2
Llamamos x = 1 + TIR y multiplicamos todos los términos por x2:
– 75.000 x2 + 35.000 x + 60.000 = 0
Es una ecuación de segundo grado (a = –75.000, b = 35.000, c = 60.000), que resolvemos con la fórmula x = [–b ± √(b2 – 4ac)] / 2a:
x = [– 35.000 ± √(35.0002 + 4 · 75.000 · 60.000)] / (– 2 · 75.000) = [– 35.000 ± 138.654,25] / (– 150.000)
x1 = 1,1577 y x2 = –0,691. Solo tiene sentido la solución positiva: x = 1,1577.
TIR = x – 1 = 0,1577 → TIR = 15,77 %
Como la TIR (15,77 %) es mayor que la tasa de actualización (10 %), el proyecto es rentable.
Solución c) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
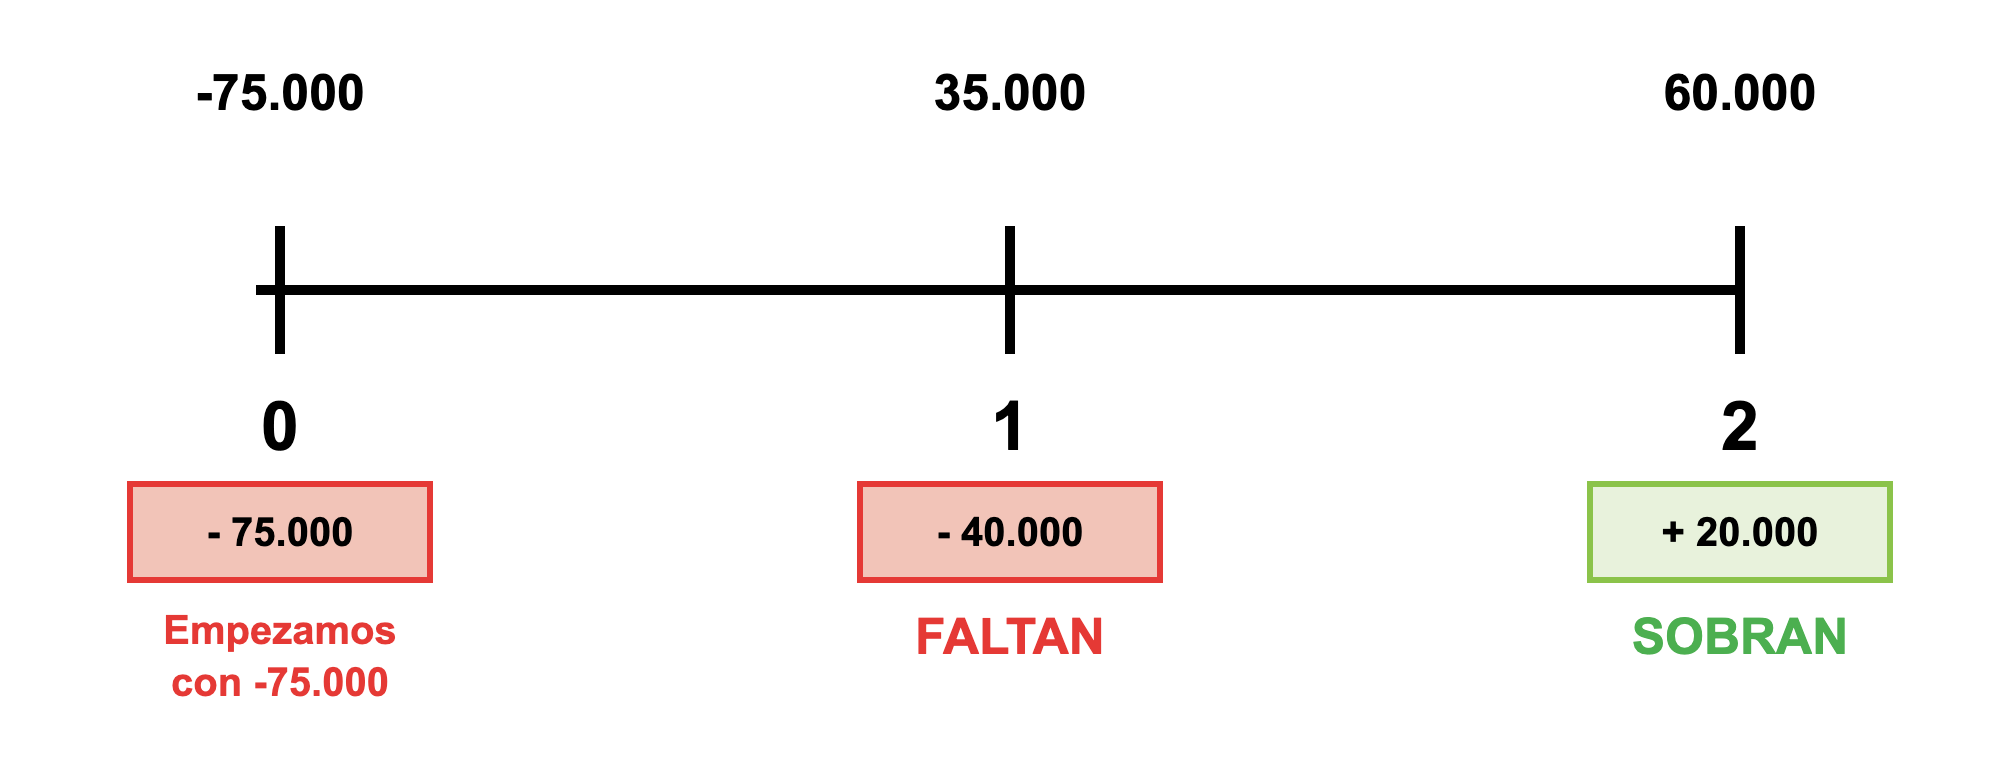
Como el desembolso inicial es de 75.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 35.000 y todavía faltan 40.000. En el año 2, al recuperar 60.000, ya hemos recuperado todo y además sobran 20.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–40.000) a positiva (+20.000).
Para saber el momento exacto, suponemos que los 60.000 € del año 2 se reciben de manera uniforme a lo largo del año (año comercial de 360 días), y calculamos cuántos días tarda en recuperar los 40.000 que faltaban:
Genera 60.000 —— 360 días
Faltan 40.000 —— x días
x = (40.000 · 360) / 60.000 = 240 días
Payback = 1 año y 240 días
El proyecto es realizable según este criterio, ya que recupera el desembolso inicial antes de que termine su duración (2 años).