
Vídeo explicativo. Valoración salida de existencias
Nuestra empresa compra armarios en un lote a 25 euros la unidad. Una semana después nos llega un nuevo lote, pero por problemas de transporte nos cuestan 30 euros. Cuando vendamos un armario, ¿cómo debemos valorar el coste? ¿Haremos una media? ¿Consideramos que es el precio del primero en entrar? ¿O tal vez es el precio del último que entró?
En las empresas entran en el almacén existencias de manera continua. El problema es que el precio de adquisición o el coste de producción varía con las diferentes entradas. Si tenemos existencias que tienen diferentes costes, a la empresa se le plantea la duda cuando las vende sobre qué coste tuvo realmente la existencia.
Para ello tenemos dos métodos de valoración de la salida de las existencias.
1. El criterio del precio medio ponderado (PMP)
Consiste en hacer una media ponderada del coste de todas las existencias que entraron en el almacén. En la fórmula, q1 será la cantidad de existencias que entran en el almacén en el pedido 1 y P1 su precio de adquisición (o coste de producción). El pedido 2 será q2 a un precio de P2 y así sucesivamente.
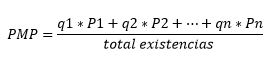
2. El criterio FIFO (First In, First Out)
El valor de las existencias vendidas coincide con su orden de llegada. Así, si las 100 primeras existencias en entrar en almacén (First in) se valoran a 20 euros cada una, las primeras 100 existencias vendidas (First out) serán valoradas a esos 20 euros.
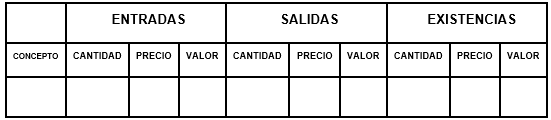
Para poder llevar una mejor contabilidad, las empresas suelen tener una ficha en la que van anotando la entrada y salida de existencias y su coste.
Vamos a ver un ejercicio resuelto de FIFO y PMP
Vídeo explicativo valoración de existencias PMP
Vídeo explicativo valoración de existencias FIFO