
Enunciado
En el cuadro adjunto se recogen los datos relativos a dos proyectos de inversión que una empresa está considerando realizar. Teniendo en cuenta que la tasa de actualización es del 5 % anual, ordene las alternativas de inversión por su orden de preferencia de acuerdo a los criterios del plazo de recuperación y del valor actual neto. Comente los resultados obtenidos.
| Proyecto | Desembolso inicial | Año 1 – Cobros | Año 1 – Pagos | Año 2 – Cobros | Año 2 – Pagos | Año 3 – Cobros | Año 3 – Pagos | Año 4 – Cobros | Año 4 – Pagos |
|---|---|---|---|---|---|---|---|---|---|
| A | 20.000 | 20.500 | 16.000 | 24.100 | 12.800 | 26.500 | 13.900 | 29.000 | 12.900 |
| B | 30.000 | 20.000 | 20.000 | 28.000 | 14.750 | 34.000 | 11.800 | 10.000 | 12.000 |
Solución. Plazo de recuperación (payback)
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
Proyecto A
FNC1 = 20.500 – 16.000 = 4.500
FNC2 = 24.100 – 12.800 = 11.300
FNC3 = 26.500 – 13.900 = 12.600
FNC4 = 29.000 – 12.900 = 16.100
Proyecto B
FNC1 = 20.000 – 20.000 = 0
FNC2 = 28.000 – 14.750 = 13.250
FNC3 = 34.000 – 11.800 = 22.200
FNC4 = 10.000 – 12.000 = –2.000
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
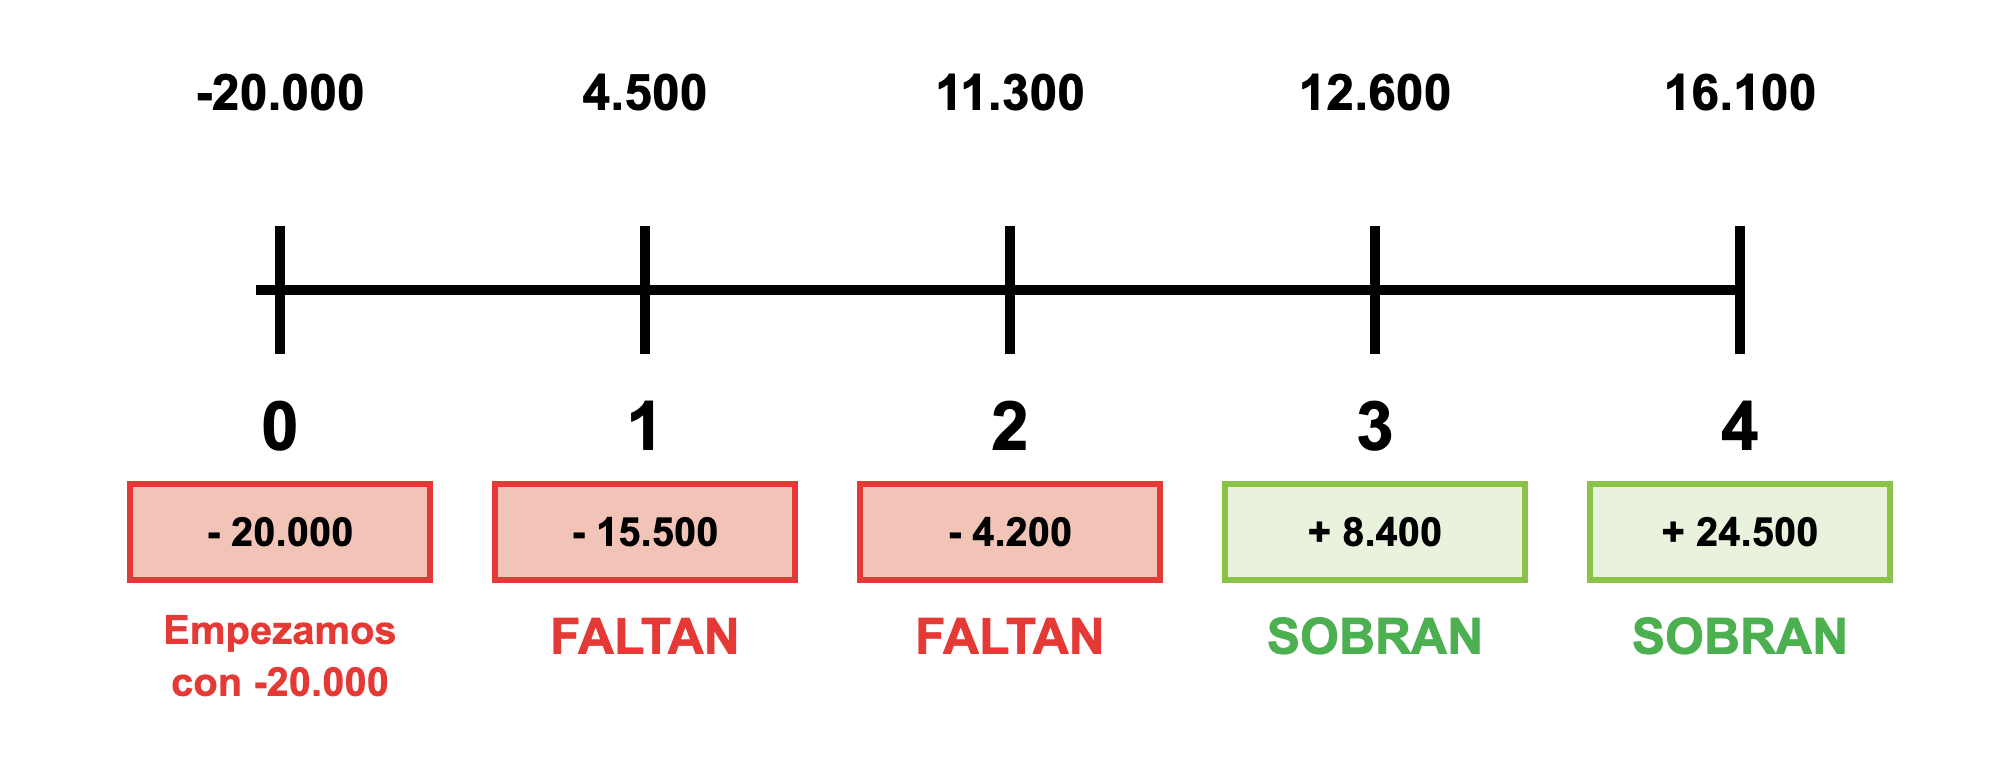
Como el desembolso inicial es de 20.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 4.500 y todavía faltan 15.500. En el año 2 recuperamos 11.300 y todavía faltan 4.200. En el año 3, al recuperar 12.600, ya hemos recuperado todo y además sobran 8.400 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–4.200) a positiva (+8.400).
Para saber el momento exacto, suponemos que los 12.600 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 4.200 que faltaban:
Genera 12.600 —— 12 meses
Faltan 4.200 —— x meses
x = (4.200 · 12) / 12.600 = 4 meses
Payback A = 2 años y 4 meses
Proyecto B
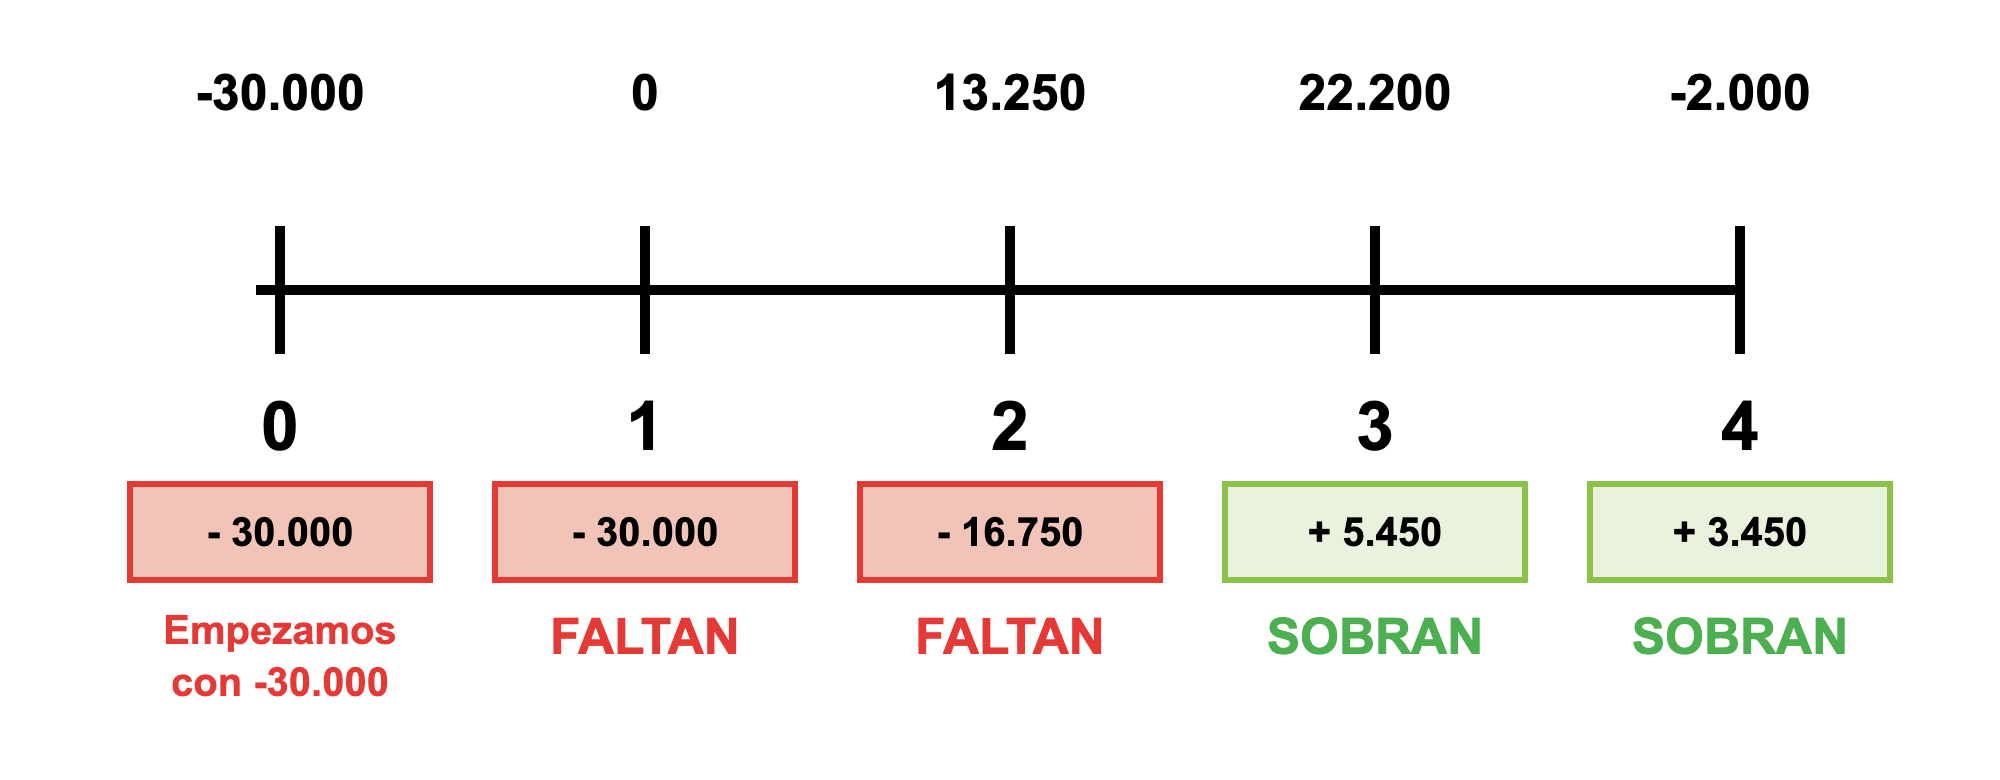
Como el desembolso inicial es de 30.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 30.000. En el año 2 recuperamos 13.250 y todavía faltan 16.750. En el año 3, al recuperar 22.200, ya hemos recuperado todo y además sobran 5.450 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–16.750) a positiva (+5.450).
Para saber el momento exacto, suponemos que los 22.200 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 16.750 que faltaban:
Genera 22.200 —— 12 meses
Faltan 16.750 —— x meses
x = (16.750 · 12) / 22.200 = 9,05 meses
Si queremos pasar la parte decimal a días: 0,05 · 30 = 2 días.
Payback B = 2 años y 9,05 meses (2 años, 9 meses y 2 días)
Según el payback, el orden de preferencia es: 1.º proyecto A y 2.º proyecto B, ya que A recupera antes la inversión.
Solución. Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 20.000 + 4.500 / (1 + 0,05)1 + 11.300 / (1 + 0,05)2 + 12.600 / (1 + 0,05)3 + 16.100 / (1 + 0,05)4
VAN = – 20.000 + 4.285,71 + 10.249,43 + 10.884,35 + 13.245,51
VAN A = 18.665,00 € > 0 → el proyecto es rentable.
Proyecto B
VAN = – 30.000 + 13.250 / (1 + 0,05)2 + 22.200 / (1 + 0,05)3 – 2.000 / (1 + 0,05)4
VAN = – 30.000 + 12.018,14 + 19.177,19 – 1.645,40
VAN B = –450,07 € < 0 → el proyecto no es rentable.
Según el VAN, el orden de preferencia es: 1.º proyecto A y 2.º proyecto B. El proyecto A es el único rentable.
Solución. Comentario de los resultados
Los dos criterios coinciden: el proyecto A es mejor porque recupera antes la inversión y además es el único con VAN positivo. El proyecto B no solo tarda más en recuperar la inversión, sino que además tiene un flujo negativo en el año 4 y su VAN es negativo, por lo que no conviene realizarlo.