
Enunciado
La empresa ADL, SA comercializa un producto por el que ha obtenido un beneficio de 160.000 €. Para el desarrollo de la actividad, ha incurrido en unos costes fijos de 140.000 € y en un coste variable unitario de 20 €. El anterior beneficio ha sido posible con la venta de 15.000 unidades del producto.
Se pide:
a) Calcular el precio al que ha vendido el producto.
b) Con el precio del apartado anterior, calcular el umbral de rentabilidad y explicar su significado.
Ejercicio resuelto en el vídeo
Solución a) Cálculo del precio
Para poder resolver, debemos plantear la ecuación del beneficio
Beneficio = IT – CT
Donde: IT = P·Q CT = CF + CVu·Q
Por tanto, sustituyendo los datos que tenemos, nos queda P como incógnita.
Beneficio = IT – CT
160.000 = P·15.000 – (140.000 + 20·15.000)
160.000 = P·15.000 – 440.000
600.000 = P·15.000
P = 40
Solución b) Cálculo de punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
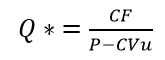
Si resolvemos
Q* = CF / (P – CVu)
Q* = 140.000 / (40 – 20) = 7.000 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 7.000 unidades producidas la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 7.000
IT = P·Q = 40·7.000 = 280.000
CT = CF + CVu·Q = 140.000 + 20·7.000 = 280.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.