Enunciado
Una empresa industrial presenta la información contenida en el recuadro referida a 2017:
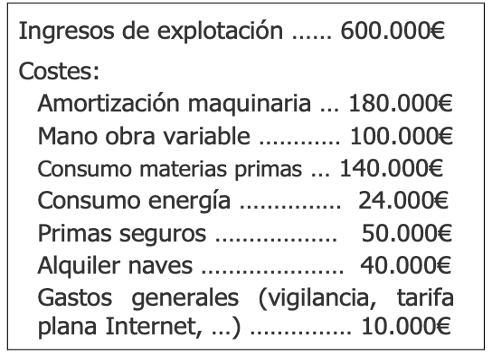
Teniendo en cuenta dicha información:
a) Calcule el beneficio actual de la empresa (0,5p)
b) Identifique los costes fijos y variables (0,5p)
c) Calcule el punto muerto sabiendo que el número de unidades producidas y vendidas es 1.200 (0,5p).
d) Represente gráficamente las funciones de costes, ingresos y zonas de beneficios y pérdidas (0,5p).
Solución a) Beneficio actual
Partiendo de los datos de la tabla, para obtener el beneficio:
Beneficio = IT – CT; B = 600.000 – 544.000; B = 56.000 €
De esta forma, vemos que tendrá unos beneficios de 56.000 euros.
Solución b) Costes fijos y variables
Costes variables = Mano de obra variable + Consumo de materias primas + consumo de energía = 100.000 + 140.000 + 24.000 = 264.000 €
Costes fijos = Amortización maquinaria + Primas seguros + Alquiler naves + Gastos generales = 180.000 + 50.000 + 40.000 + 10.000 = 280.000 €
Solución c) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad:
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver. En este caso, hemos de hacer pequeños cálculos para obtener P y CVu:
P = Ingresos / Número de unidades vendidas = 600.000 / 1.200 = 500 €
CVu = Coste variable total / Número de unidades = 264.000 / 1.200 = 220 €
Sustituyendo: Q* = 280.000 / (500 – 220) = 1.000 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 1.000 unidades la empresa tendrá beneficios.
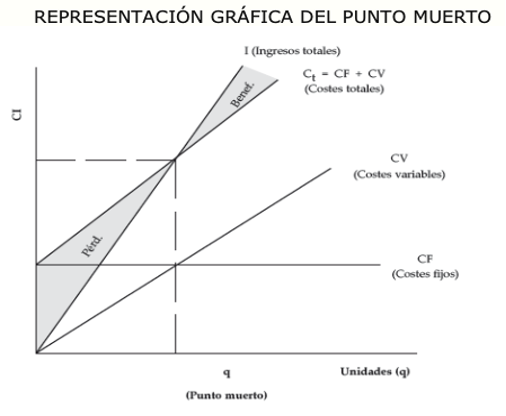
Solución d) Representación gráfica