
Enunciado
L’empresa de transport de mercaderies lleugeres Menys de 40 Minuts, SL pot triar entre tres projectes d’inversió (A, B i C). Els desemborsaments inicials i els fluxos de caixa nets dels tres projectes al llarg de tres anys són els següents (imports expressats en euros):
| Inversió | Desemborsament inicial | FCN any 1 | FCN any 2 | FCN any 3 |
|---|---|---|---|---|
| Projecte A | 150.000 | 70.000 | 70.000 | — |
| Projecte B | 150.000 | 40.000 | 50.000 | 40.000 |
| Projecte C | 150.000 | — | 110.000 | — |
1. Sabent que el valor residual del projecte B és de 20.000 € i que el tipus d’interès del mercat és del 5 %, valoreu quin dels tres projectes convé més a la companyia segons el criteri del valor actual net (VAN) i segons el termini de recuperació (payback). Justifiqueu raonadament la resposta. [1 punt]
2. A partir dels resultats obtinguts en l’apartat anterior, digueu quin valor tindrà la taxa interna de rendibilitat (TIR) d’aquests tres projectes d’inversió, tenint en compte que la taxa d’actualització és del 5 %. [0,25 punts]
3. Definiu taxa interna de rendibilitat (TIR). Quina decisió prendríeu davant de tres projectes d’inversió amb els valors de la TIR següents, sabent que el tipus d’actualització del mercat és del 3 %? Justifiqueu les respostes. [0,5 punts] TIR1 = 5,35 % · TIR2 = 3 % · TIR3 = 2,55 %
4. El consell d’administració de l’empresa Menys de 40 Minuts, SL ha decidit que, abans d’iniciar un dels projectes d’inversió, s’ha de fer una auditoria financera. Què és una auditoria financera? Qui s’encarrega de dur-la a terme? [0,25 punts]
Solución 1) VAN y plazo de recuperación
Criterio VAN
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 150.000 + 70.000 / (1 + 0,05)1 + 70.000 / (1 + 0,05)2
VAN = – 150.000 + 66.666,67 + 63.492,06
VAN A = –19.841,27 € < 0 → el proyecto no es rentable.
Proyecto B
Sumamos el valor residual al último flujo de caja: FNC3 = 40.000 + 20.000 = 60.000.
VAN = – 150.000 + 40.000 / (1 + 0,05)1 + 50.000 / (1 + 0,05)2 + 60.000 / (1 + 0,05)3
VAN = – 150.000 + 38.095,24 + 45.351,47 + 51.830,26
VAN B = –14.723,03 € < 0 → el proyecto no es rentable.
Proyecto C
VAN = – 150.000 + 110.000 / (1 + 0,05)2
VAN = – 150.000 + 99.773,24
VAN C = –50.226,76 € < 0 → el proyecto no es rentable.
Los tres proyectos tienen VAN negativo, así que según el VAN no convendría ninguno. Si hubiera que elegir uno, el menos malo sería el B, el de VAN menos negativo.
Criterio payback
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
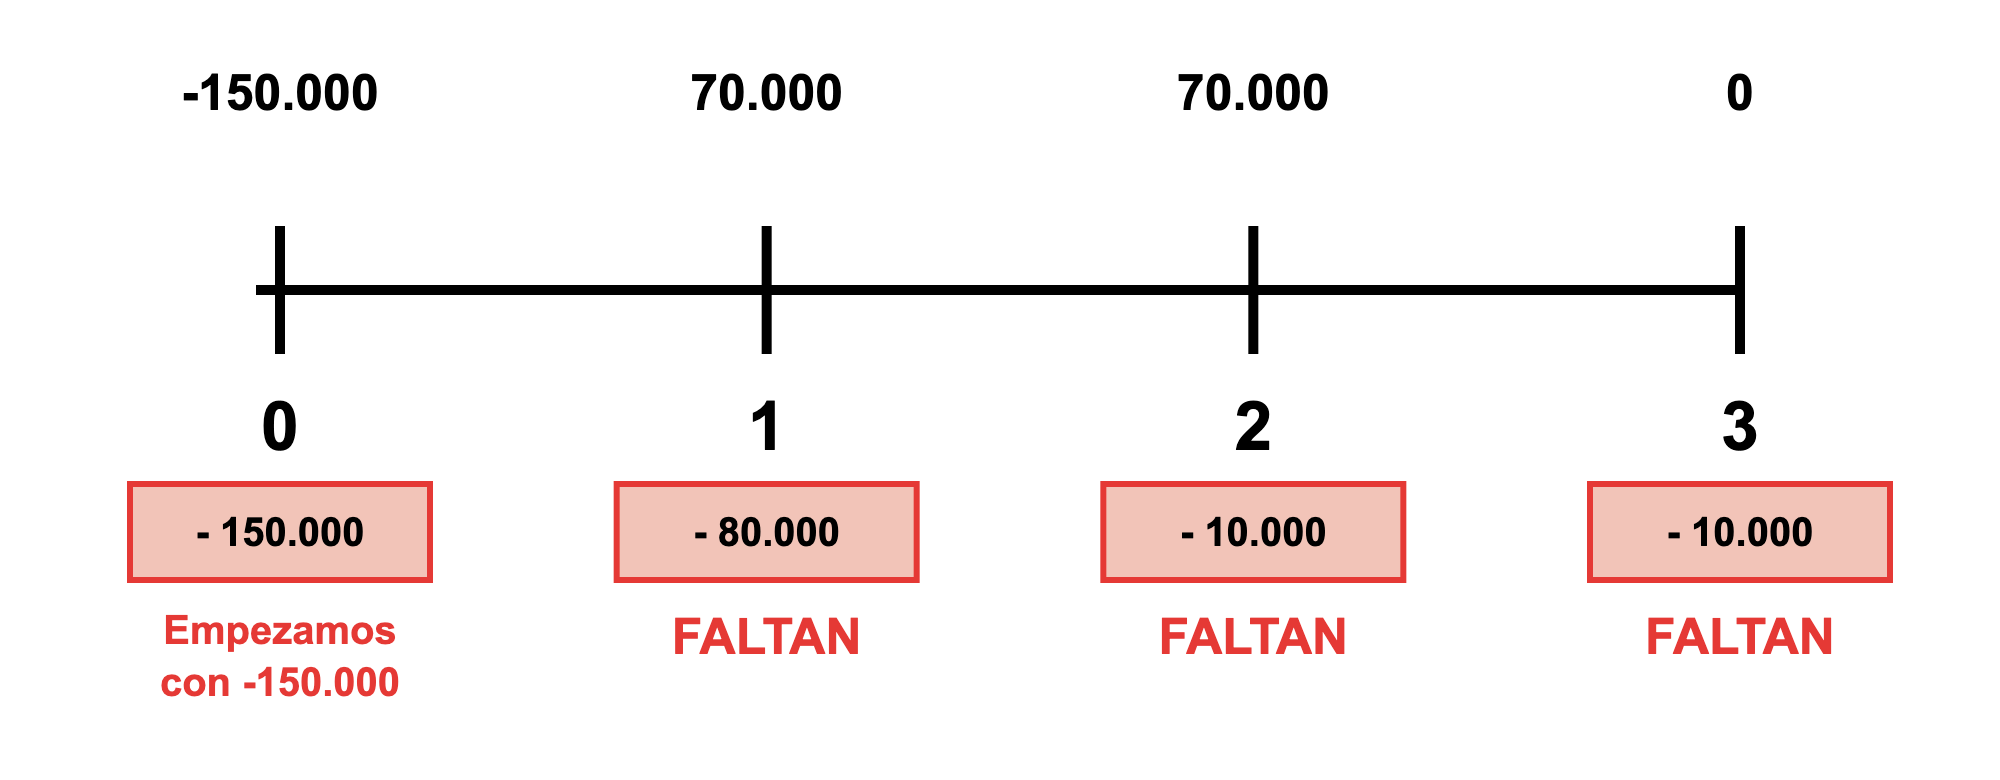
Como el desembolso inicial es de 150.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 70.000 y todavía faltan 80.000. En el año 2 recuperamos 70.000 y todavía faltan 10.000. En el año 3 no se recupera nada, por lo que siguen faltando 10.000.
Como no hay más flujos de caja, no llega a recuperar el desembolso inicial (al final del año 3 todavía faltan 10.000).
Payback A = no recupera la inversión
Proyecto B
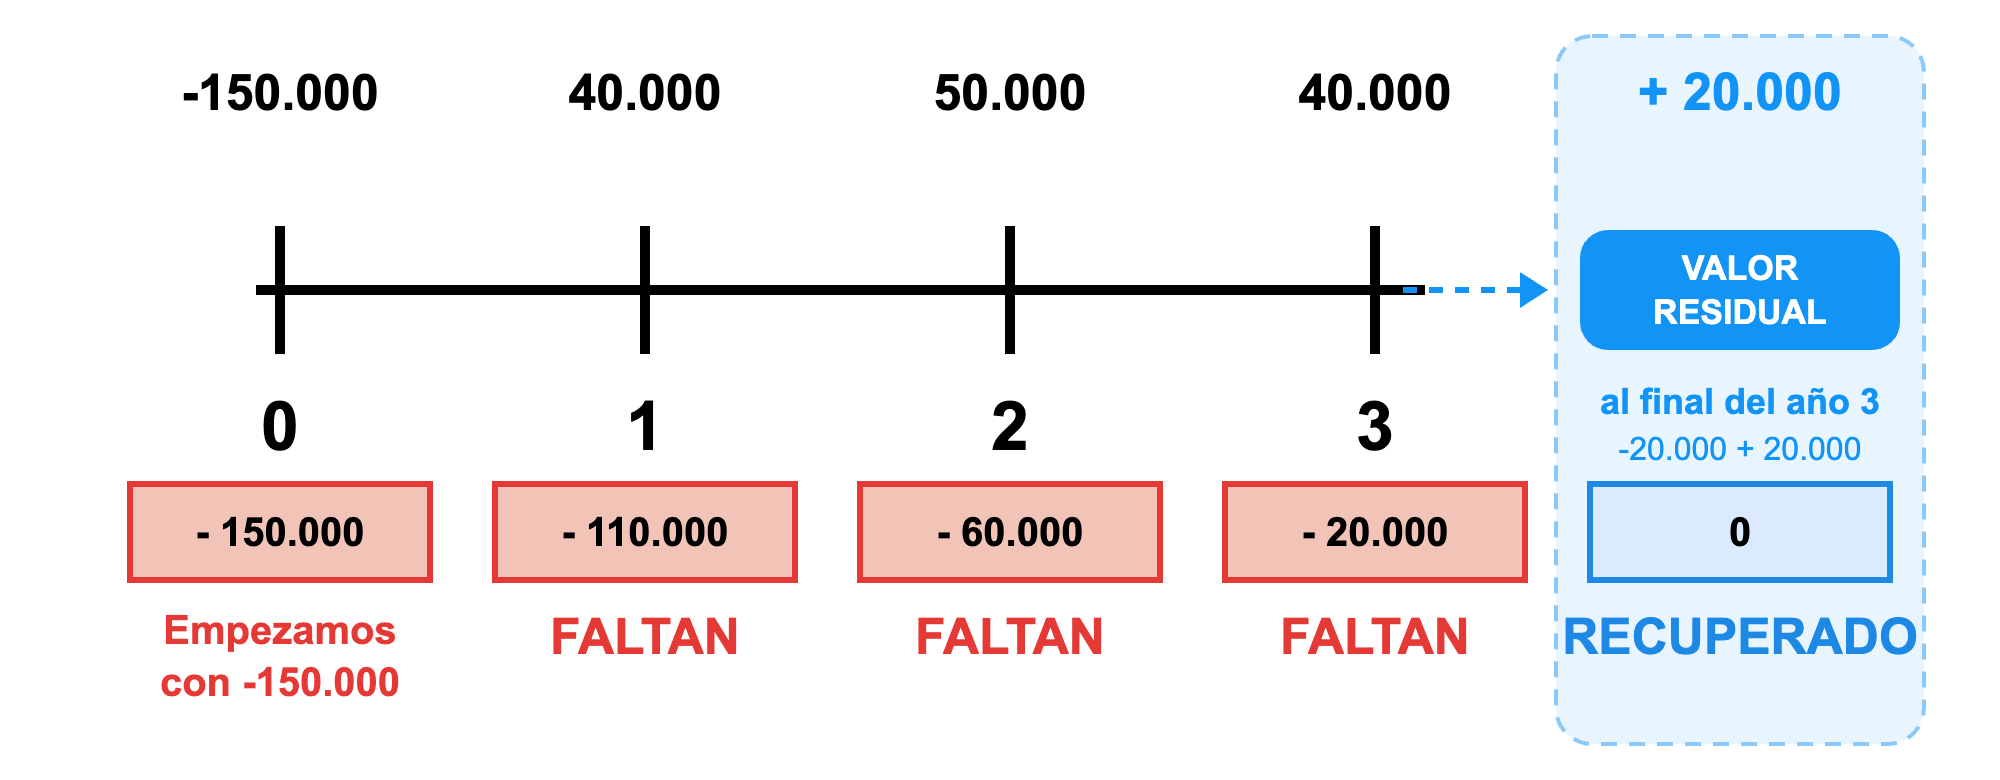
Como el desembolso inicial es de 150.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 40.000 y todavía faltan 110.000. En el año 2 recuperamos 50.000 y todavía faltan 60.000. En el año 3 recuperamos 40.000 y todavía faltan 20.000.
Al acabar el año 3 todavía faltan 20.000 por recuperar. En este caso sí tenemos en cuenta el valor residual, que se recibe al final del año 3: –20.000 + 20.000 = +0. Por tanto, recupera la inversión justo al final del año 3.
Payback B = 3 años
Proyecto C
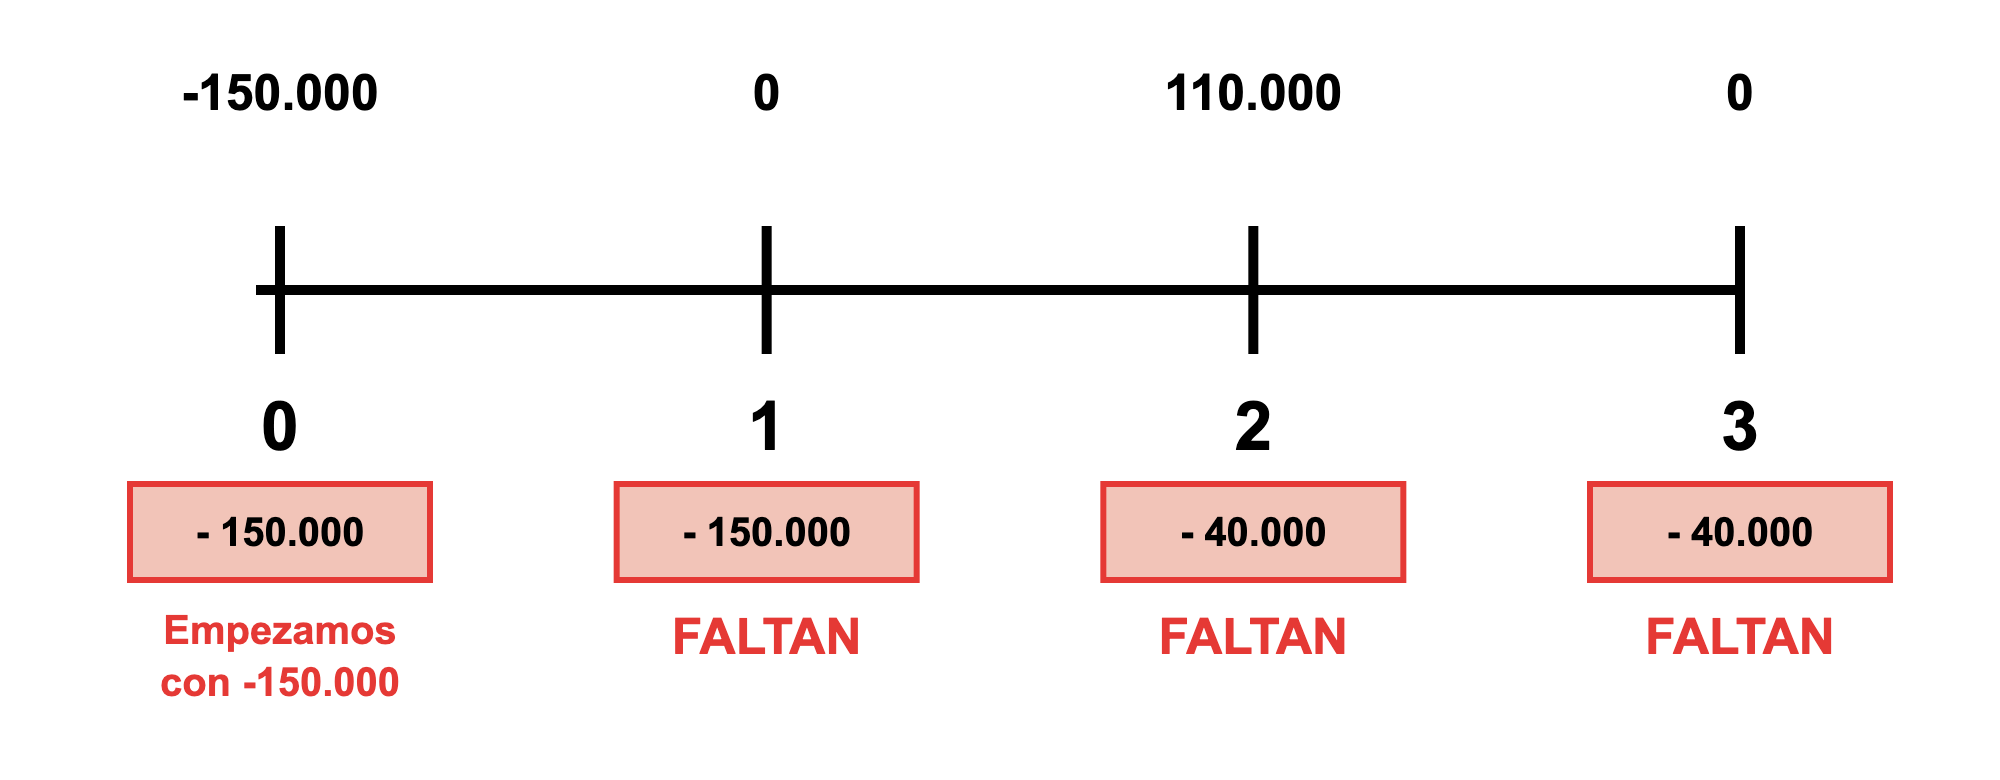
Como el desembolso inicial es de 150.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 150.000. En el año 2 recuperamos 110.000 y todavía faltan 40.000. En el año 3 no se recupera nada, por lo que siguen faltando 40.000.
Como no hay más flujos de caja, no llega a recuperar el desembolso inicial (al final del año 3 todavía faltan 40.000).
Payback C = no recupera la inversión
Según el payback, el único que recupera la inversión es el proyecto B (gracias al valor residual, justo al final del año 3); A y C no llegan a recuperarla.
Solución 2) Valor de la TIR
Como los tres proyectos tienen un VAN negativo calculado al 5 %, su TIR tiene que ser menor que el 5 %: habría que usar una tasa más baja para que el VAN llegara a 0.
Solución 3) Decisión según la TIR
La tasa interna de rentabilidad (TIR) es la tasa de actualización que hace que el VAN de un proyecto sea igual a 0. Indica la rentabilidad que ofrece la inversión. Un proyecto es viable cuando su TIR es mayor que la tasa de actualización (k): si TIR > k, el VAN es positivo; si TIR < k, el VAN es negativo; y si TIR = k, el VAN es 0 y el proyecto es indiferente.
- TIR1 = 5,35 % > 3 % → se acepta (VAN positivo).
- TIR2 = 3 % = 3 % → indiferente (VAN igual a 0).
- TIR3 = 2,55 % < 3 % → se rechaza (VAN negativo).
Solución 4) Auditoría financiera
Una auditoría financiera (o de cuentas) es la revisión de las cuentas anuales de una empresa para comprobar si reflejan la imagen fiel de su patrimonio, de su situación financiera y de sus resultados, de acuerdo con la normativa contable. Al final se emite un informe con la opinión del auditor.
La lleva a cabo un auditor de cuentas externo e independiente (persona o sociedad de auditoría inscrita en el Registro Oficial de Auditores de Cuentas).