
Enunciado
Una empresa que vende latas de conservas vegetales y que soporta un coste variable de 1,5 €, alcanza su umbral de rentabilidad en 50.000 unidades. Se sabe además que tiene un coste fijo de mano de obra de 31.000 € anuales, un coste fijo por alquiler del local de 10.000 € anuales y otros costes fijos por un importe total de 19.000 €.
SE PIDE:
Calcular el precio al que está vendiendo el producto para ese umbral de rentabilidad y a qué precio debería vender el producto para que, con el mismo nivel de unidades de su umbral y sin modificar los costes variables, consiga 3.000 € de beneficio.
Precio de venta en el punto muerto
El punto muerto o umbral de rentabilidad nos indica el número de unidades que la empresa debe vender para que su beneficio sea cero. A partir de que venda una unidad más, la empresa empezará a obtener beneficios.
En primer lugar, se nos pide que, a partir de la fórmula del punto muerto, obtengamos el precio de venta; para ello, planteamos la fórmula y dejamos con incógnita el precio de venta. Luego despejamos para obtenerlo. Los costes fijos son la suma de todos ellos: CF = 31.000 + 10.000 + 19.000 = 60.000 €.
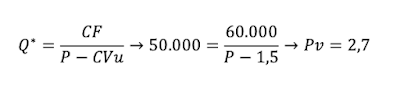
Lo podemos comprobar viendo cómo, si Q* = 50.000, los ingresos y los costes totales son iguales y el beneficio es cero.
IT = P·Q = 2,7·50.000 = 135.000
CT = CF + CVu·Q = 60.000 + 1,5·50.000 = 135.000
Precio para obtener un beneficio de 3.000 €
En la segunda parte del ejercicio se nos dice que, manteniendo los costes y el mismo nivel de unidades del punto muerto, cuál debería ser el precio si la empresa desea obtener un beneficio de 3.000 €. Obviamente, si se mantiene lo demás constante, el precio será superior al que hemos calculado en el apartado anterior, ya que lo que habíamos calculado es que, con un precio de 2,7 € el beneficio de la empresa era 0 €.
Ahora planteamos la función de beneficio:
B = IT – CT
B = P·Q – (CF + CVu·Q)
3.000 = P·50.000 – (60.000 + 1,5·50.000)
3.000 = P·50.000 – 60.000 – 75.000
138.000 = P·50.000
P = 2,76 €
También podemos comprobar cómo, si Q = 50.000 y P = 2,76 el beneficio son 3.000
IT = P·Q = 2,76·50.000 = 138.000
CT = CF + CVu·Q = 60.000 + 1,5·50.000 = 135.000
B = IT – CT = 138.000 – 135.000 = 3.000 euros