
Enunciado
El director financiero de la empresa ZENIT, S.A. está valorando la viabilidad económica del siguiente proyecto de inversión:
Desembolso inicial: 29.468,77 €
Cobros: 17.300 € en el año 1 y crecimiento anual del 7 % (respecto al año anterior) para el resto.
Pagos: 7.900 € en el año 1 y crecimiento anual del 10 % (respecto al año anterior) para el resto.
Duración: 4 años.
a) Calcule los flujos de caja anuales de este proyecto de inversión. (1,5 puntos)
b) Calcule el Plazo de Recuperación (PR) o Pay-Back del proyecto. (0,5 puntos)
c) Calcule el Valor Actual Neto (VAN) del proyecto suponiendo una tasa de descuento anual del 9 % constante para todos los periodos. Razone, a partir del resultado obtenido, si este proyecto es efectuable. (1 punto)
d) Justifique qué criterio (VAN vs. PR) cree más conveniente para la valoración de este proyecto. (0,5 puntos)
Solución a) Flujos de caja anuales
Primero calculamos los cobros y pagos de cada año. Cada año se obtienen multiplicando los del año anterior por (1 + tasa de crecimiento):
Cobros (crecen un 7 %):
C1 = 17.300 €
C2 = 17.300 · 1,07 = 18.511 €
C3 = 18.511 · 1,07 = 19.806,77 €
C4 = 19.806,77 · 1,07 = 21.193,24 €
Pagos (crecen un 10 %):
P1 = 7.900 €
P2 = 7.900 · 1,10 = 8.690 €
P3 = 8.690 · 1,10 = 9.559 €
P4 = 9.559 · 1,10 = 10.514,90 €
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
FNC1 = 17.300 – 7.900 = 9.400
FNC2 = 18.511 – 8.690 = 9.821
FNC3 = 19.806,77 – 9.559 = 10.247,77
FNC4 = 21.193,24 – 10.514,90 = 10.678,34
Solución b) Plazo de recuperación (pay-back)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
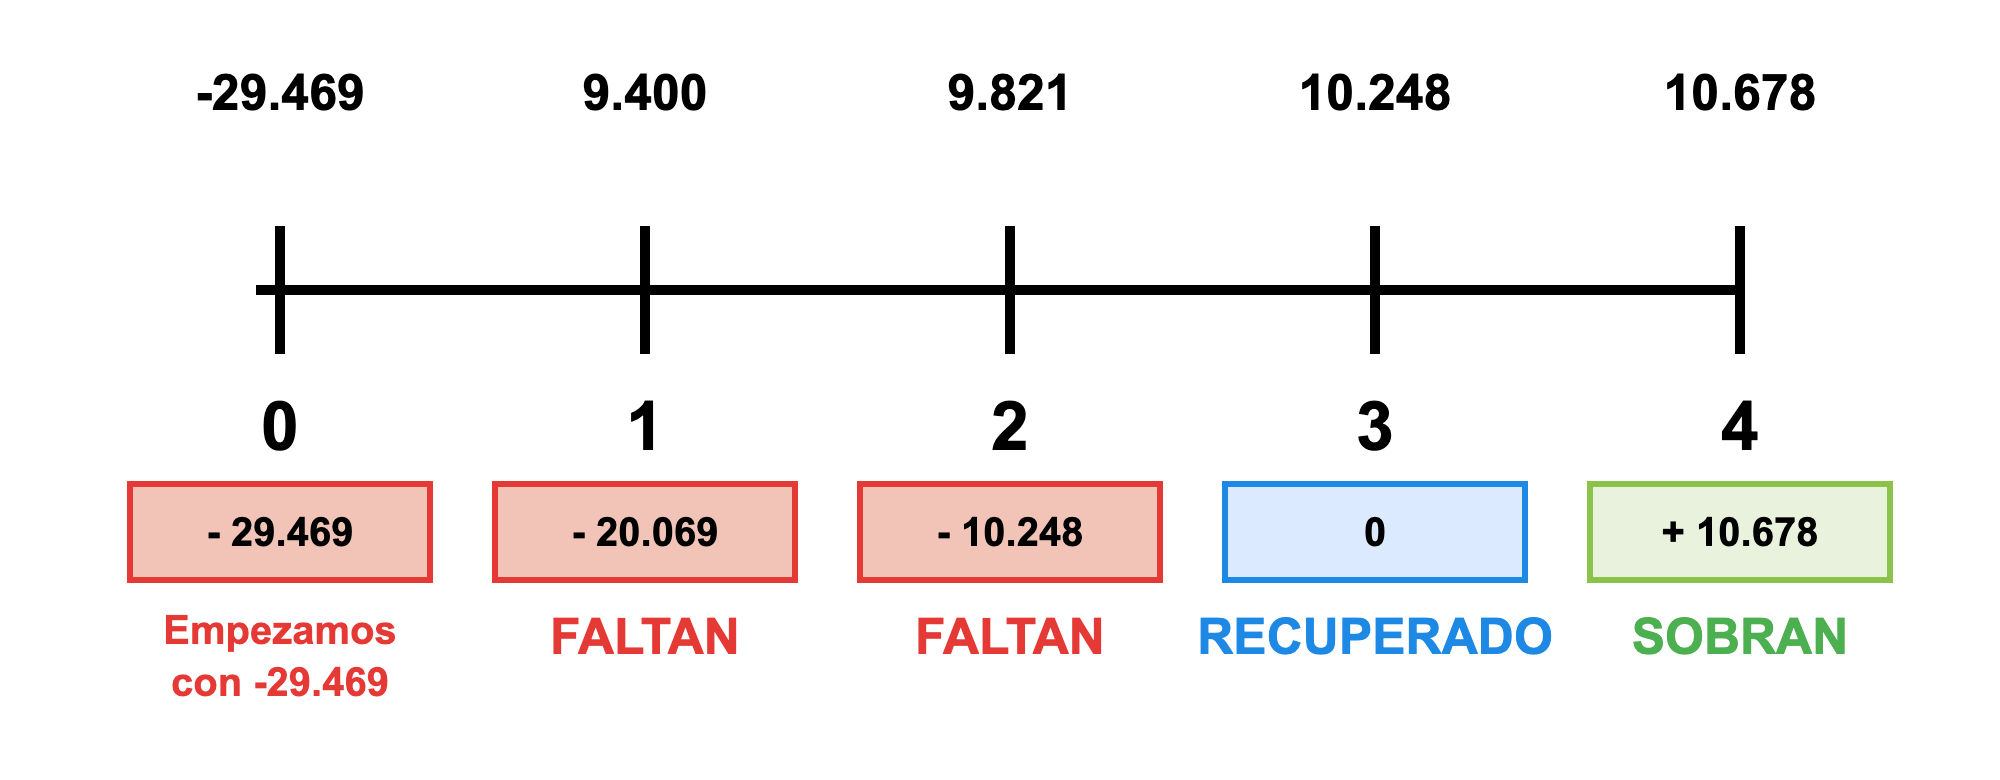
Como el desembolso inicial es de 29.468,77 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 9.400 y todavía faltan 20.068,77. En el año 2 recuperamos 9.821 y todavía faltan 10.247,77. En el año 3, al recuperar 10.247,77, recuperamos justo la inversión (ni sobra ni falta).
Payback = 3 años
El desembolso inicial (29.468,77 €) coincide exactamente con la suma de los tres primeros flujos (9.400 + 9.821 + 10.247,77), por eso recupera justo al final del año 3.
Solución c) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
VAN = – 29.468,77 + 9.400 / (1 + 0,09)1 + 9.821 / (1 + 0,09)2 + 10.247,77 / (1 + 0,09)3 + 10.678,34 / (1 + 0,09)4
VAN = – 29.468,77 + 8.623,85 + 8.266,14 + 7.913,16 + 7.564,81
VAN = 2.899,19 € > 0 → el proyecto es rentable.
El proyecto es efectuable, porque su VAN es positivo: los flujos actualizados al 9 % superan el desembolso inicial y el proyecto crea valor para la empresa.
Solución d) ¿VAN o plazo de recuperación?
Es más conveniente el VAN. El payback es un criterio estático: suma flujos de años distintos como si valieran lo mismo y no tiene en cuenta los flujos que llegan después de recuperar la inversión, así que solo mide la liquidez del proyecto. El VAN es un criterio dinámico: actualiza todos los flujos y mide cuánto valor crea el proyecto por encima de la rentabilidad exigida.
En este proyecto, el pay-back solo nos dice que se recupera la inversión en 3 años, pero ignora el flujo del año 4 (10.678,34 €). El VAN sí lo tiene en cuenta y además nos dice cuánto valor crea el proyecto.