
Enunciado
La cap de projectes d’inversió d’una pime està pensant dur a terme un nou projecte per als propers anys. L’empresa està analitzant dues possibilitats abans de decidir-se:
Projecte d’inversió A: La inversió o desemborsament inicial és d’11.000 €. Els fluxos de caixa nets al llarg dels sis anys que dura aquest projecte es detallen a continuació, i al final dels sis anys no tindrà valor residual.
| Desemborsament inicial | FCN any 1 | FCN any 2 | FCN any 3 | FCN any 4 | FCN any 5 | FCN any 6 |
|---|---|---|---|---|---|---|
| 11.000 € | 0 € | 2.000 € | 0 € | 0 € | 8.000 € | 19.000 € |
Projecte d’inversió B: La inversió inicial és de 4.000 €. Els fluxos de caixa nets durant cinc anys seguits pugen a 1.000 € l’any. No tindrà valor residual al final dels cinc anys.
| Desemborsament inicial | FCN any 1 | FCN any 2 | FCN any 3 | FCN any 4 | FCN any 5 |
|---|---|---|---|---|---|
| 4.000 € | 1.000 € | 1.000 € | 1.000 € | 1.000 € | 1.000 € |
2.1. Determineu quin projecte d’inversió és més recomanable segons el criteri del valor actual net (VAN) amb una taxa d’actualització del 7 %. [1 punt]
2.2. Calculeu el termini de recuperació (o payback) de cada projecte i argumenteu quin és el projecte més recomanable segons aquest criteri. [1 punt]
2.3. Han de coincidir necessàriament el criteri del VAN i el del termini de recuperació (o payback) en la classificació de les inversions? Per què? [0,5 punts]
Solución 2.1) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto A
VAN = – 11.000 + 2.000 / (1 + 0,07)2 + 8.000 / (1 + 0,07)5 + 19.000 / (1 + 0,07)6
VAN = – 11.000 + 1.746,88 + 5.703,89 + 12.660,50
VAN A = 9.111,27 € > 0 → el proyecto es rentable.
Proyecto B
VAN = – 4.000 + 1.000 / (1 + 0,07)1 + 1.000 / (1 + 0,07)2 + 1.000 / (1 + 0,07)3 + 1.000 / (1 + 0,07)4 + 1.000 / (1 + 0,07)5
VAN = – 4.000 + 934,58 + 873,44 + 816,30 + 762,90 + 712,99
VAN B = 100,21 € > 0 → el proyecto es rentable.
Los dos proyectos son rentables, pero es más recomendable el proyecto A, porque su VAN es mucho mayor (9.111,27 € frente a 100,21 €).
Solución 2.2) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
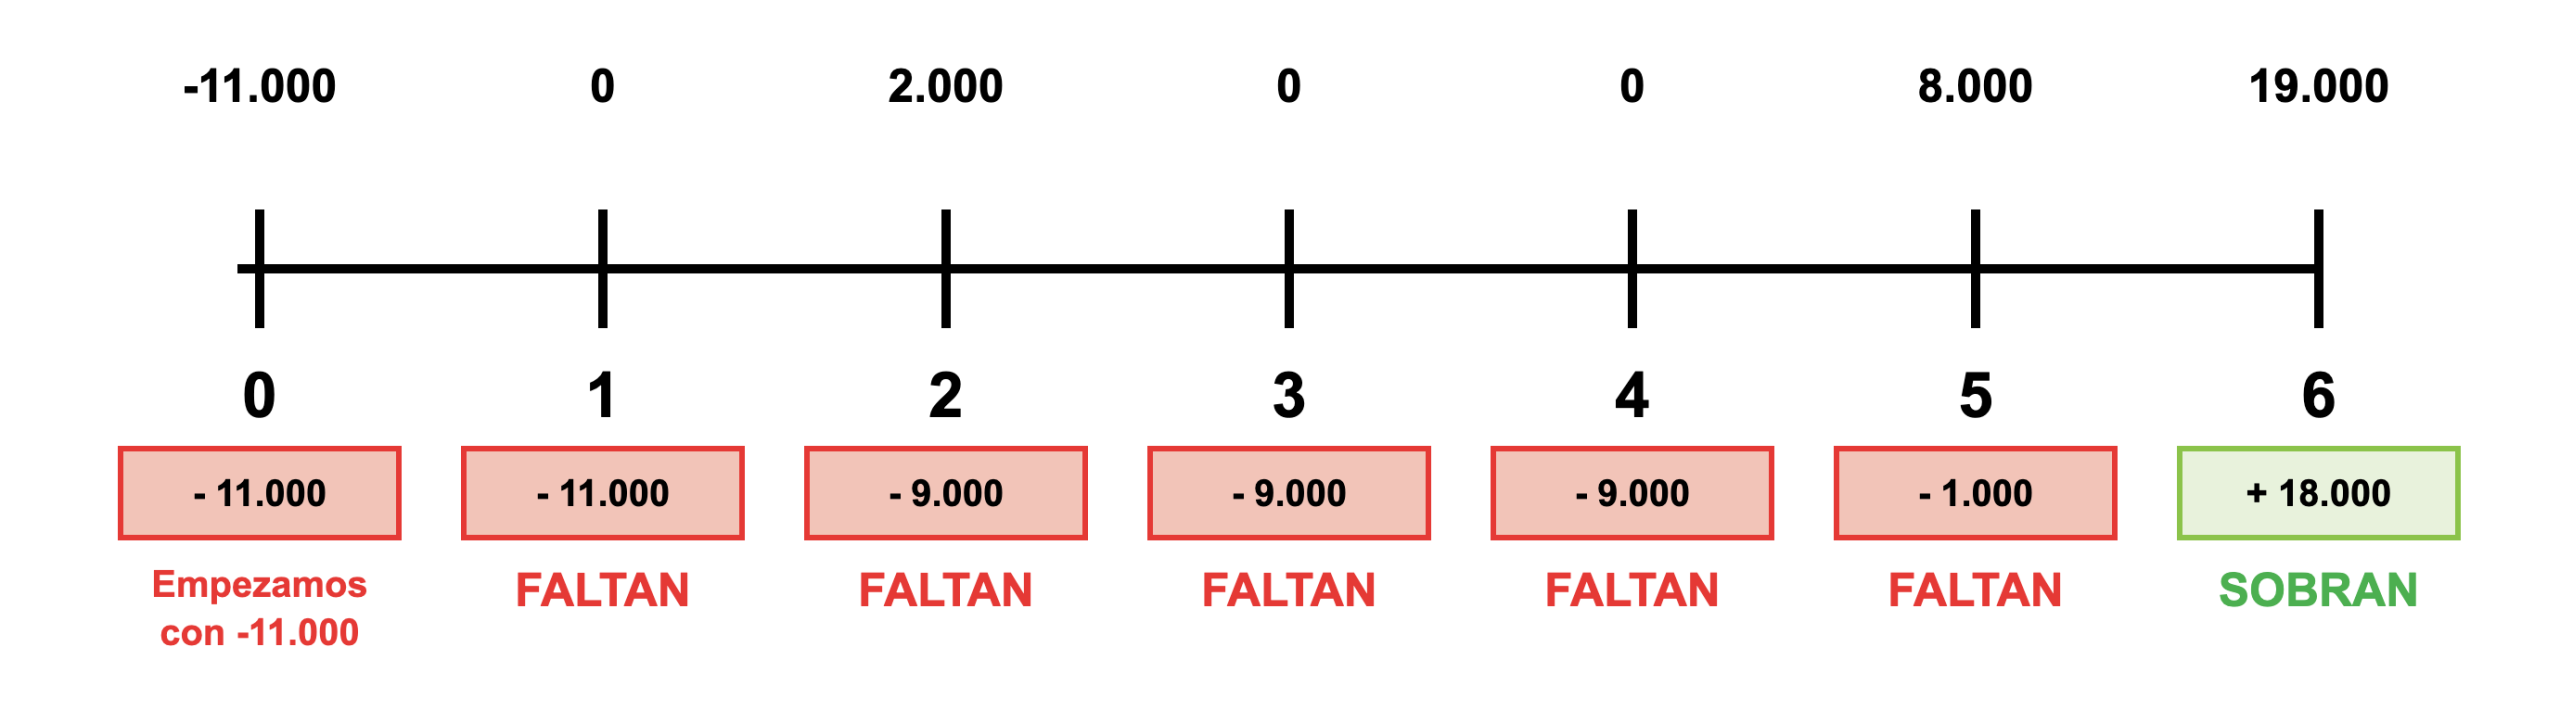
Como el desembolso inicial es de 11.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 11.000. En el año 2 recuperamos 2.000 y todavía faltan 9.000. En el año 3 no se recupera nada, por lo que siguen faltando 9.000. En el año 4 no se recupera nada, por lo que siguen faltando 9.000. En el año 5 recuperamos 8.000 y todavía faltan 1.000. En el año 6, al recuperar 19.000, ya hemos recuperado todo y además sobran 18.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 5 y el 6, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–1.000) a positiva (+18.000).
Para saber el momento exacto, suponemos que los 19.000 € del año 6 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 1.000 que faltaban:
Genera 19.000 —— 12 meses
Faltan 1.000 —— x meses
x = (1.000 · 12) / 19.000 = 0,63 meses
Si queremos pasar la parte decimal a días: 0,63 · 30 = 19 días.
Payback A = 5 años y 0,63 meses (5 años y 19 días)
Proyecto B
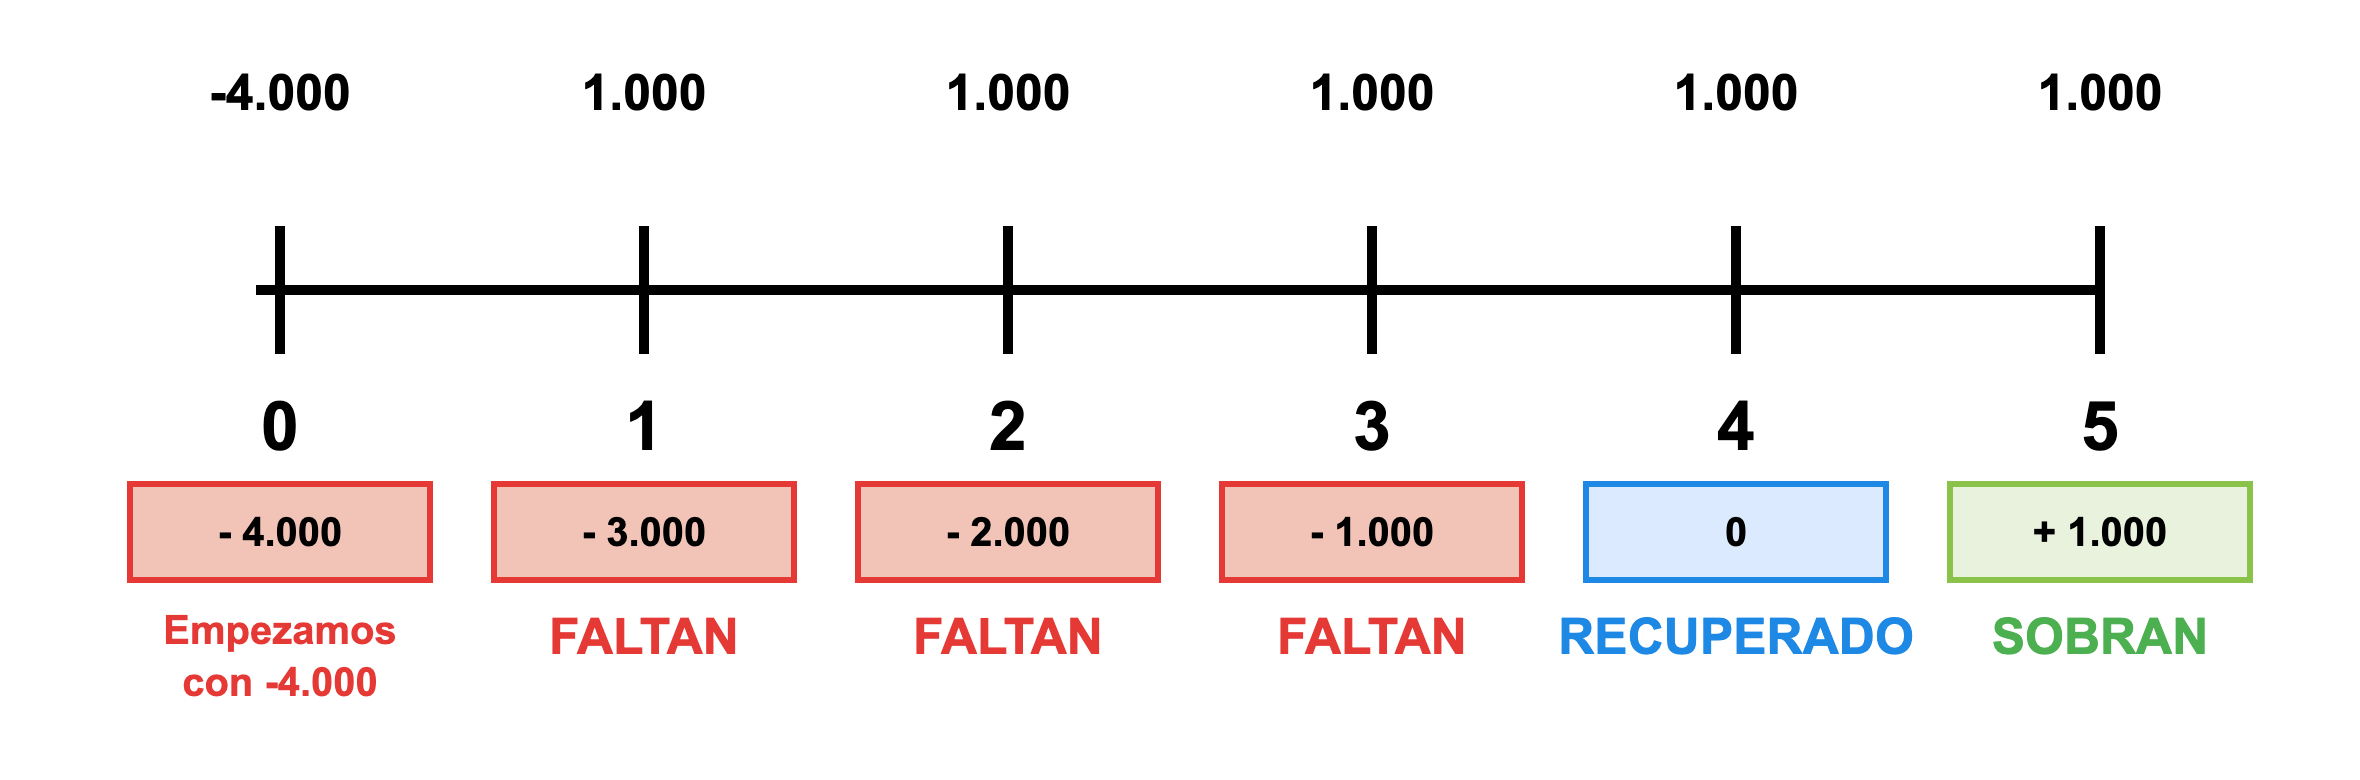
Como el desembolso inicial es de 4.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 1.000 y todavía faltan 3.000. En el año 2 recuperamos 1.000 y todavía faltan 2.000. En el año 3 recuperamos 1.000 y todavía faltan 1.000. En el año 4, al recuperar 1.000, recuperamos justo la inversión (ni sobra ni falta).
Payback B = 4 años
Según el payback es más recomendable el proyecto B, que recupera la inversión antes (4 años frente a 5 años y 0,63 meses (5 años y 19 días)).
Solución 2.3) ¿Tienen que coincidir el VAN y el payback?
No, no tienen por qué coincidir, como ocurre en este ejercicio. Miden cosas distintas: el VAN mide la rentabilidad del proyecto en valor actual, teniendo en cuenta todos los flujos y el valor del dinero en el tiempo; el payback solo mide la rapidez con la que se recupera la inversión (liquidez), sin actualizar los flujos y sin tener en cuenta los que llegan después de recuperarla. El proyecto A tarda más en recuperarse, pero genera flujos muy altos en los últimos años, que el payback no valora.