
Enunciado
La Laia està decidida a instal·lar un modern hivernacle al terrat de l’edifici d’habitatges on viu per a cultivar-hi verdures i aconseguir ingressos per a la comunitat de veïns venent-les.
Ha recollit la informació de dos models d’hivernacle i vol saber quin seria el més aconsellable econòmicament per a presentar la proposta a la propera reunió de veïns.
En la taula següent es mostra la inversió o desemborsament inicial, l’estimació dels fluxos de caixa nets (FCN) per a cada projecte i el valor residual al final de la seva vida. Els imports s’expressen en euros.
| Projecte | Inversió inicial | FCN any 1 | FCN any 2 | FCN any 3 | FCN any 4 | FCN any 5 | Valor residual |
|---|---|---|---|---|---|---|---|
| Model 1 | 20.000 | 5.000 | 5.000 | 5.000 | 5.000 | 5.000 | 0 |
| Model 2 | 15.000 | 4.000 | 4.000 | 4.000 | 4.000 | 4.000 | 0 |
Nota: Cost de capital (o taxa d’actualització o de descompte): 4 %.
2.1. Expliqueu què és el criteri del valor actual net (VAN). Calculeu el VAN de cada projecte i digueu quin dels dos models d’hivernacle recomanaríeu tenint en compte aquest criteri. Justifiqueu la resposta. [1 punt]
2.2. Quina decisió prendríeu davant de cadascun dels dos projectes d’inversió amb els valors de la TIR següents, sabent que la taxa d’actualització del mercat és del 4 %? Justifiqueu les respostes per a cadascuna de les TIR proposades a continuació, sense fer cap càlcul. [0,5 punts] a) TIR1 = 8 %. b) TIR2 = 3 %.
2.3. Calculeu el termini de recuperació (o payback) per a cadascun dels dos projectes. Quin projecte és més recomanable segons aquest criteri? Raoneu la resposta. [1 punt]
Solución 2.1) Valor actual neto (VAN)
El valor actual neto (VAN) es un método dinámico de selección de inversiones: suma todos los flujos netos de caja actualizados al momento inicial (dividiendo cada uno entre (1 + k)n) y les resta el desembolso inicial. Si el VAN es positivo, los flujos actualizados superan lo invertido y el proyecto es rentable; si es negativo, no se recupera la inversión en términos actualizados y se rechaza. Entre varios proyectos rentables, se elige el de mayor VAN.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Model 1
VAN = – 20.000 + 5.000 / (1 + 0,04)1 + 5.000 / (1 + 0,04)2 + 5.000 / (1 + 0,04)3 + 5.000 / (1 + 0,04)4 + 5.000 / (1 + 0,04)5
VAN = – 20.000 + 4.807,69 + 4.622,78 + 4.444,98 + 4.274,02 + 4.109,64
VAN 1 = 2.259,11 € > 0 → el proyecto es rentable.
Model 2
VAN = – 15.000 + 4.000 / (1 + 0,04)1 + 4.000 / (1 + 0,04)2 + 4.000 / (1 + 0,04)3 + 4.000 / (1 + 0,04)4 + 4.000 / (1 + 0,04)5
VAN = – 15.000 + 3.846,15 + 3.698,22 + 3.555,99 + 3.419,22 + 3.287,71
VAN 2 = 2.807,29 € > 0 → el proyecto es rentable.
Los dos modelos son rentables, pero recomendaríamos el model 2, porque su VAN es mayor (2.807,29 € frente a 2.259,11 €).
Solución 2.2) Decisión según la TIR
La tasa interna de rentabilidad (TIR) es la tasa de actualización que hace que el VAN de un proyecto sea igual a 0. Indica la rentabilidad que ofrece la inversión. Un proyecto es viable cuando su TIR es mayor que la tasa de actualización (k): si TIR > k, el VAN es positivo; si TIR < k, el VAN es negativo; y si TIR = k, el VAN es 0 y el proyecto es indiferente.
- a) TIR1 = 8 % > 4 % → se acepta: su rentabilidad supera la tasa de actualización del mercado y su VAN sería positivo.
- b) TIR2 = 3 % < 4 % → se rechaza: su rentabilidad no llega a la tasa de actualización y su VAN sería negativo.
Solución 2.3) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Model 1
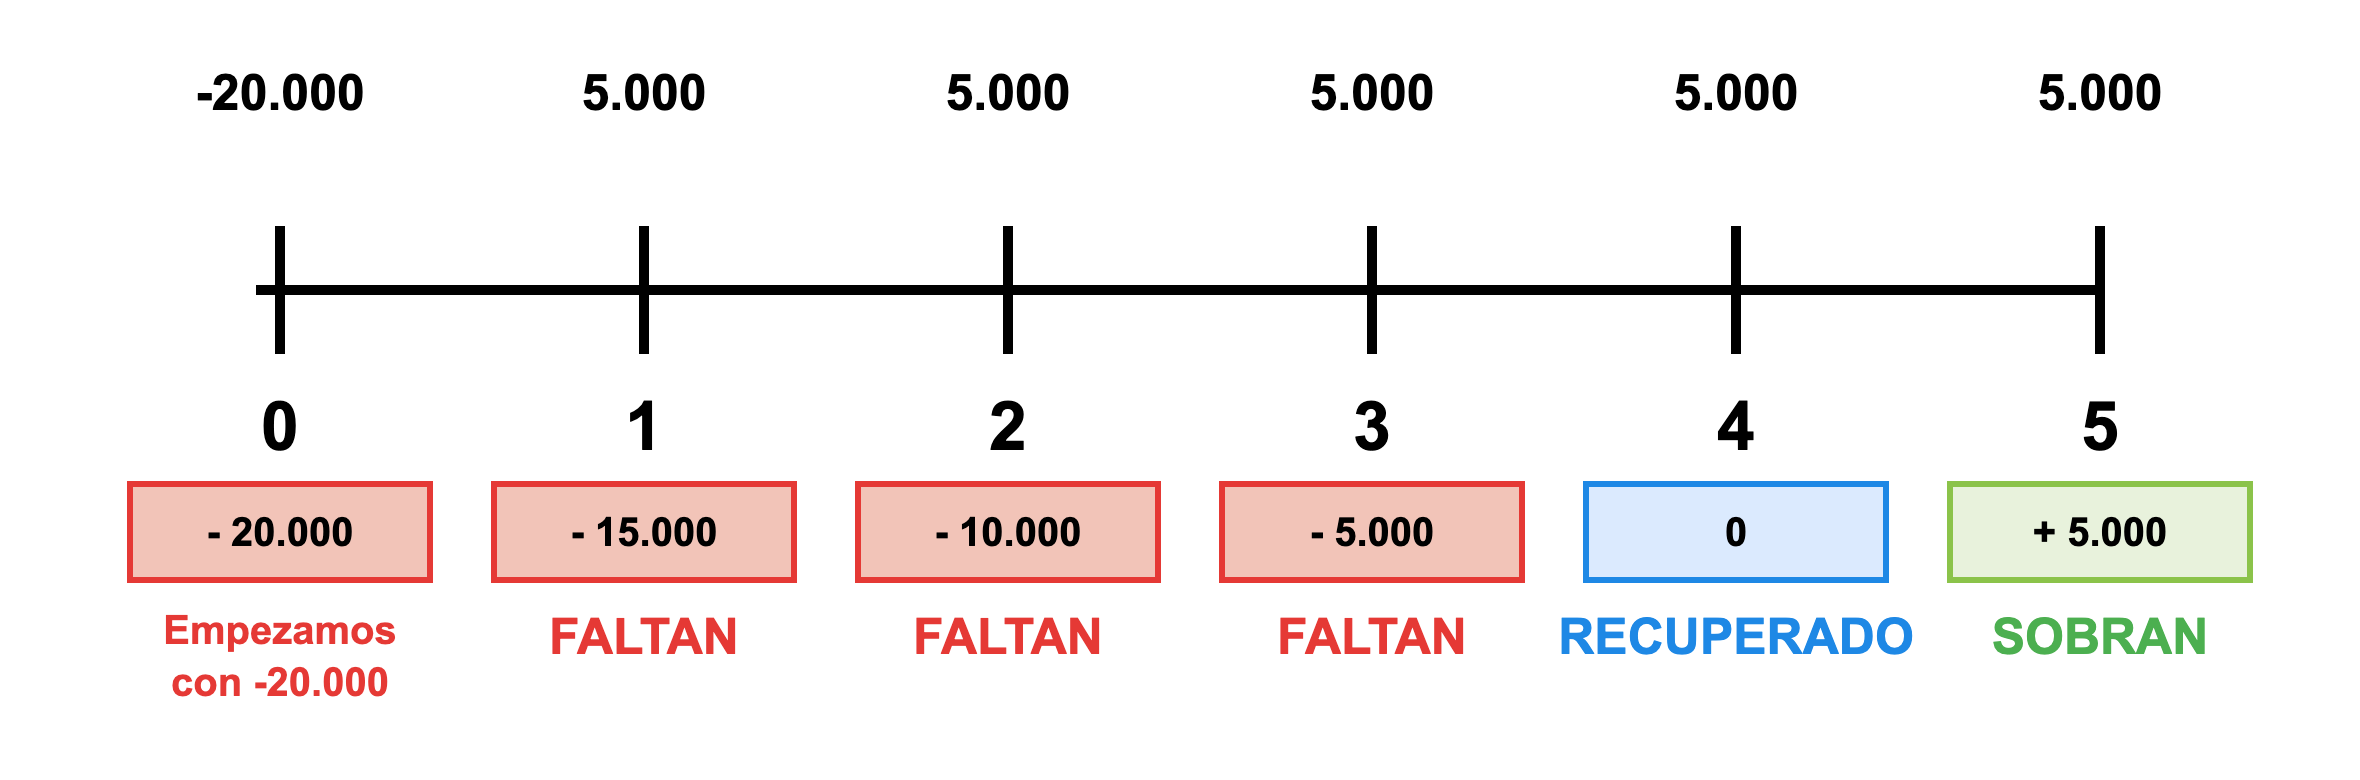
Como el desembolso inicial es de 20.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 5.000 y todavía faltan 15.000. En el año 2 recuperamos 5.000 y todavía faltan 10.000. En el año 3 recuperamos 5.000 y todavía faltan 5.000. En el año 4, al recuperar 5.000, recuperamos justo la inversión (ni sobra ni falta).
Payback 1 = 4 años
Model 2
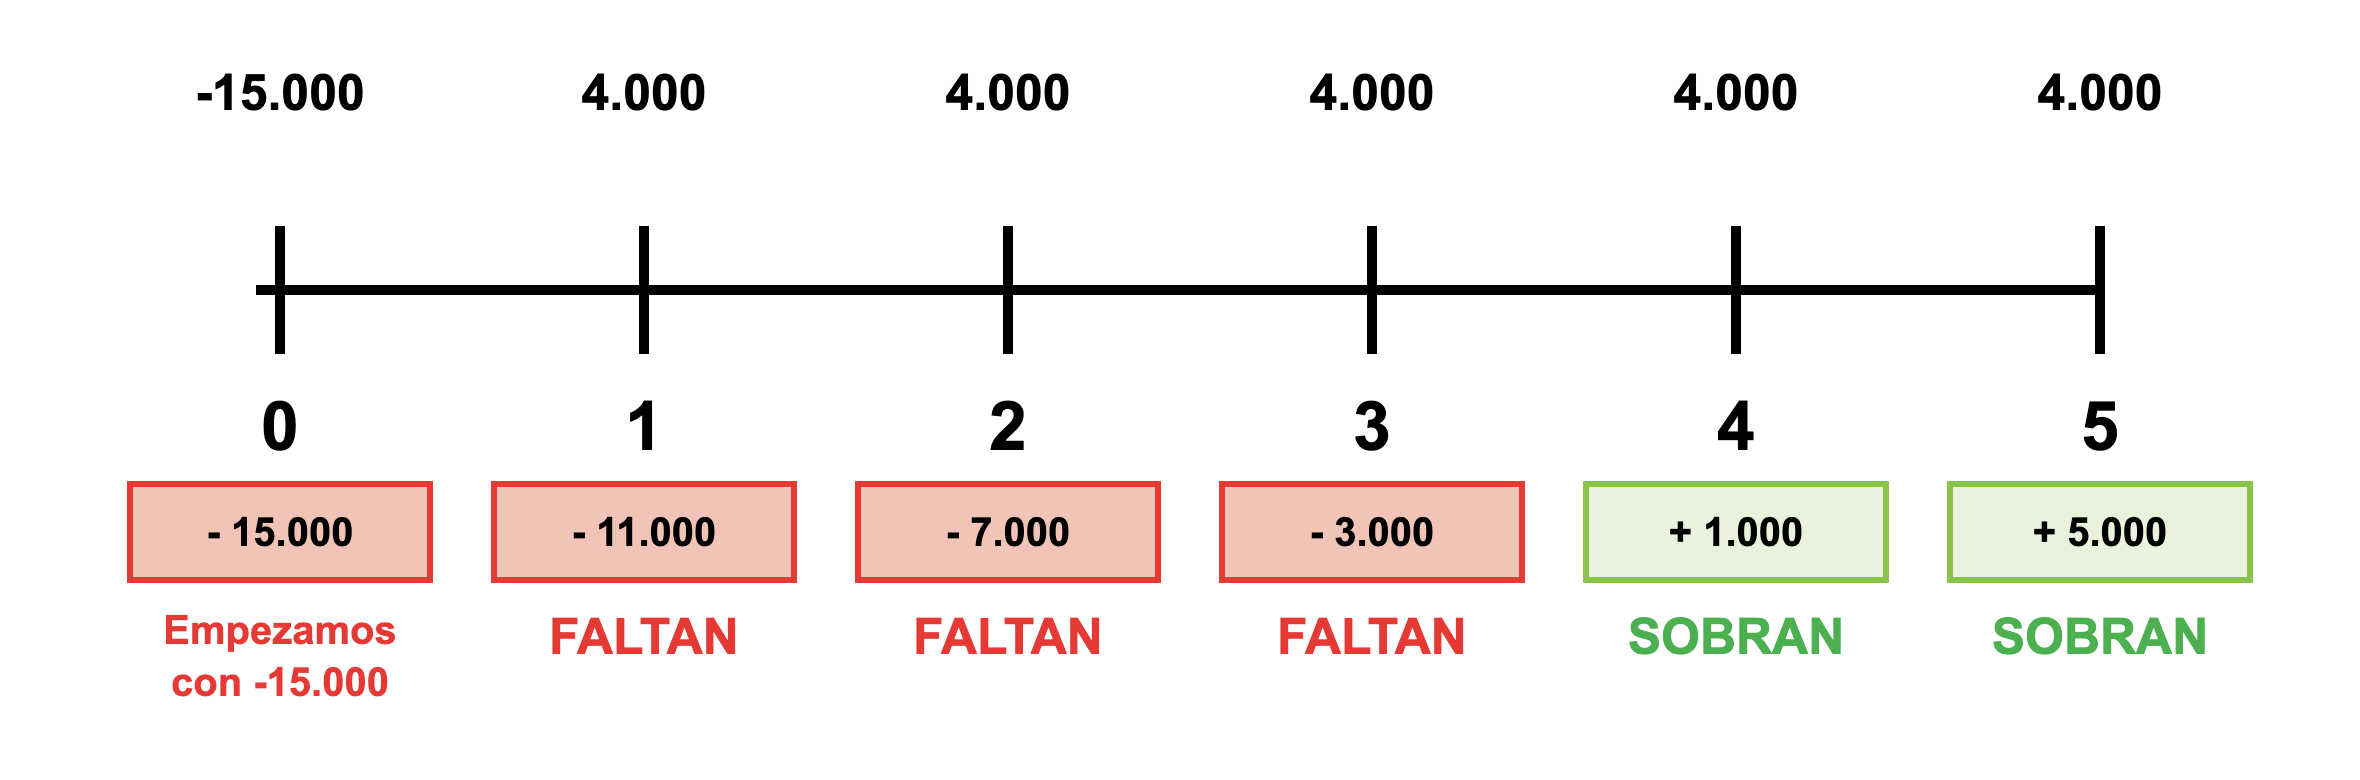
Como el desembolso inicial es de 15.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 4.000 y todavía faltan 11.000. En el año 2 recuperamos 4.000 y todavía faltan 7.000. En el año 3 recuperamos 4.000 y todavía faltan 3.000. En el año 4, al recuperar 4.000, ya hemos recuperado todo y además sobran 1.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–3.000) a positiva (+1.000).
Para saber el momento exacto, suponemos que los 4.000 € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 3.000 que faltaban:
Genera 4.000 —— 12 meses
Faltan 3.000 —— x meses
x = (3.000 · 12) / 4.000 = 9 meses
Payback 2 = 3 años y 9 meses
Es más recomendable el model 2, porque recupera la inversión antes (3 años y 9 meses frente a 4 años).