
Enunciado
Amb la intenció d’ampliar la seva capacitat productiva, l’empresa Sucs de Fruita, SA estudia dos projectes d’inversió amb les característiques següents:
Projecte ECO:
— El desemborsament inicial necessari és de 300.000 €.
— La vida útil estimada és de 4 anys.
— El valor residual el quart any és de 200.000 €.
— El cost mitjà del capital és d’un 6 %.
Altres dades d’aquest projecte (imports expressats en euros):
| Any 1 | Any 2 | Any 3 | Any 4 | |
|---|---|---|---|---|
| Cobraments | 250.000,00 | 262.500,00 | 275.625,00 | 289.406,25 |
| Pagaments | 100.000,00 | 100.000,00 | 100.000,00 | 100.000,00 |
Projecte BIO:
— El desemborsament inicial necessari és de 700.000 €.
— Els fluxos de caixa nets associats a aquest projecte són de 0 € el primer any, 400.000 € el segon any, 400.000 € el tercer any i 400.000 € el quart any.
— El valor residual el quart any és de 200.000 €.
— El cost mitjà del capital és d’un 6 %.
A partir d’aquestes dades:
2.1. Calculeu el valor actual net (VAN) de cada projecte i, a continuació, expliqueu raonadament quin dels dos projectes hauria de triar Sucs de Fruita, SA segons aquest criteri. [1,25 punts]
2.2. Calculeu el termini de recuperació (o payback) de tots dos projectes i digueu quin projecte hauria d’escollir Sucs de Fruita, SA segons aquest criteri. Raoneu la resposta. [1,25 punts]
Solución 2.1) Valor actual neto (VAN)
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
Proyecto ECO
FNC1 = 250.000 – 100.000 = 150.000
FNC2 = 262.500 – 100.000 = 162.500
FNC3 = 275.625 – 100.000 = 175.625
FNC4 = 289.406,25 – 100.000 = 189.406,25
Además, al final del año 4 hay un valor residual (VR) de 200.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
Proyecto BIO
Además, al final del año 4 hay un valor residual (VR) de 200.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto ECO
Sumamos el valor residual al último flujo de caja: FNC4 = 189.406,25 + 200.000 = 389.406,25.
VAN = – 300.000 + 150.000 / (1 + 0,06)1 + 162.500 / (1 + 0,06)2 + 175.625 / (1 + 0,06)3 + 389.406,25 / (1 + 0,06)4
VAN = – 300.000 + 141.509,43 + 144.624,42 + 147.458,14 + 308.446,22
VAN ECO = 442.038,21 € > 0 → el proyecto es rentable.
Proyecto BIO
Sumamos el valor residual al último flujo de caja: FNC4 = 400.000 + 200.000 = 600.000.
VAN = – 700.000 + 400.000 / (1 + 0,06)2 + 400.000 / (1 + 0,06)3 + 600.000 / (1 + 0,06)4
VAN = – 700.000 + 355.998,58 + 335.847,71 + 475.256,20
VAN BIO = 467.102,49 € > 0 → el proyecto es rentable.
Los dos proyectos son rentables, pero Sucs de Fruita debería elegir el proyecto BIO, porque su VAN es mayor (467.102,49 € frente a 442.038,21 €).
Solución 2.2) Plazo de recuperación (payback)
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto ECO
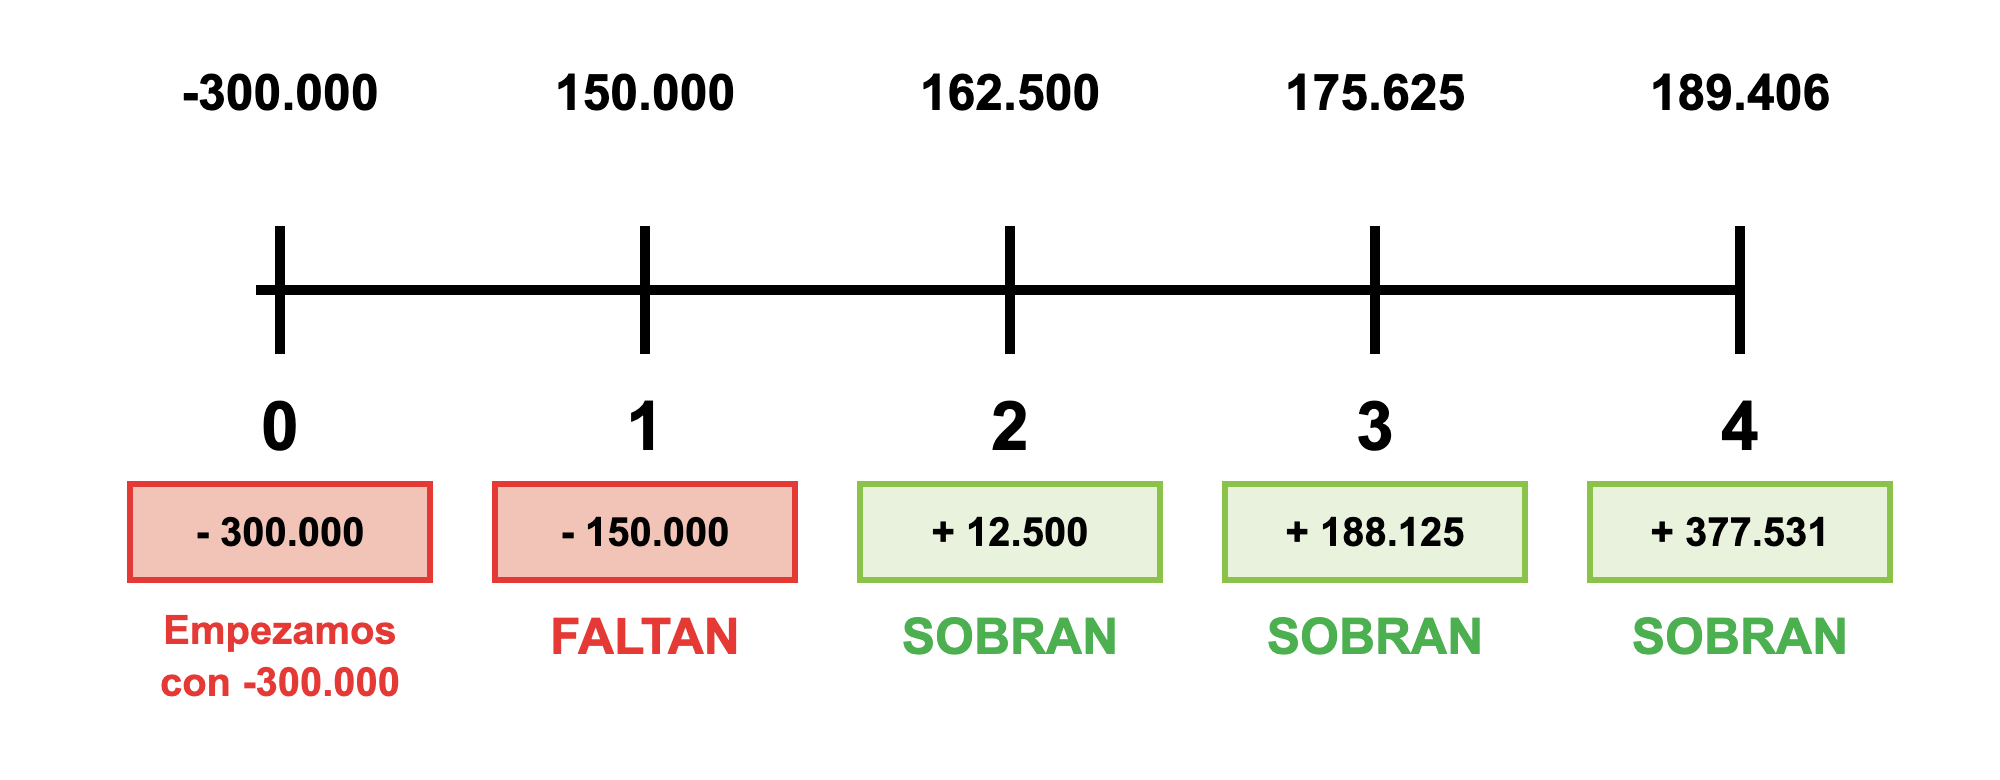
Como el desembolso inicial es de 300.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 150.000 y todavía faltan 150.000. En el año 2, al recuperar 162.500, ya hemos recuperado todo y además sobran 12.500 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–150.000) a positiva (+12.500).
Para saber el momento exacto, suponemos que los 162.500 € del año 2 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 150.000 que faltaban:
Genera 162.500 —— 12 meses
Faltan 150.000 —— x meses
x = (150.000 · 12) / 162.500 = 11,08 meses
Si queremos pasar la parte decimal a días: 0,08 · 30 = 2 días.
Payback ECO = 1 año y 11,08 meses (1 año, 11 meses y 2 días)
Proyecto BIO
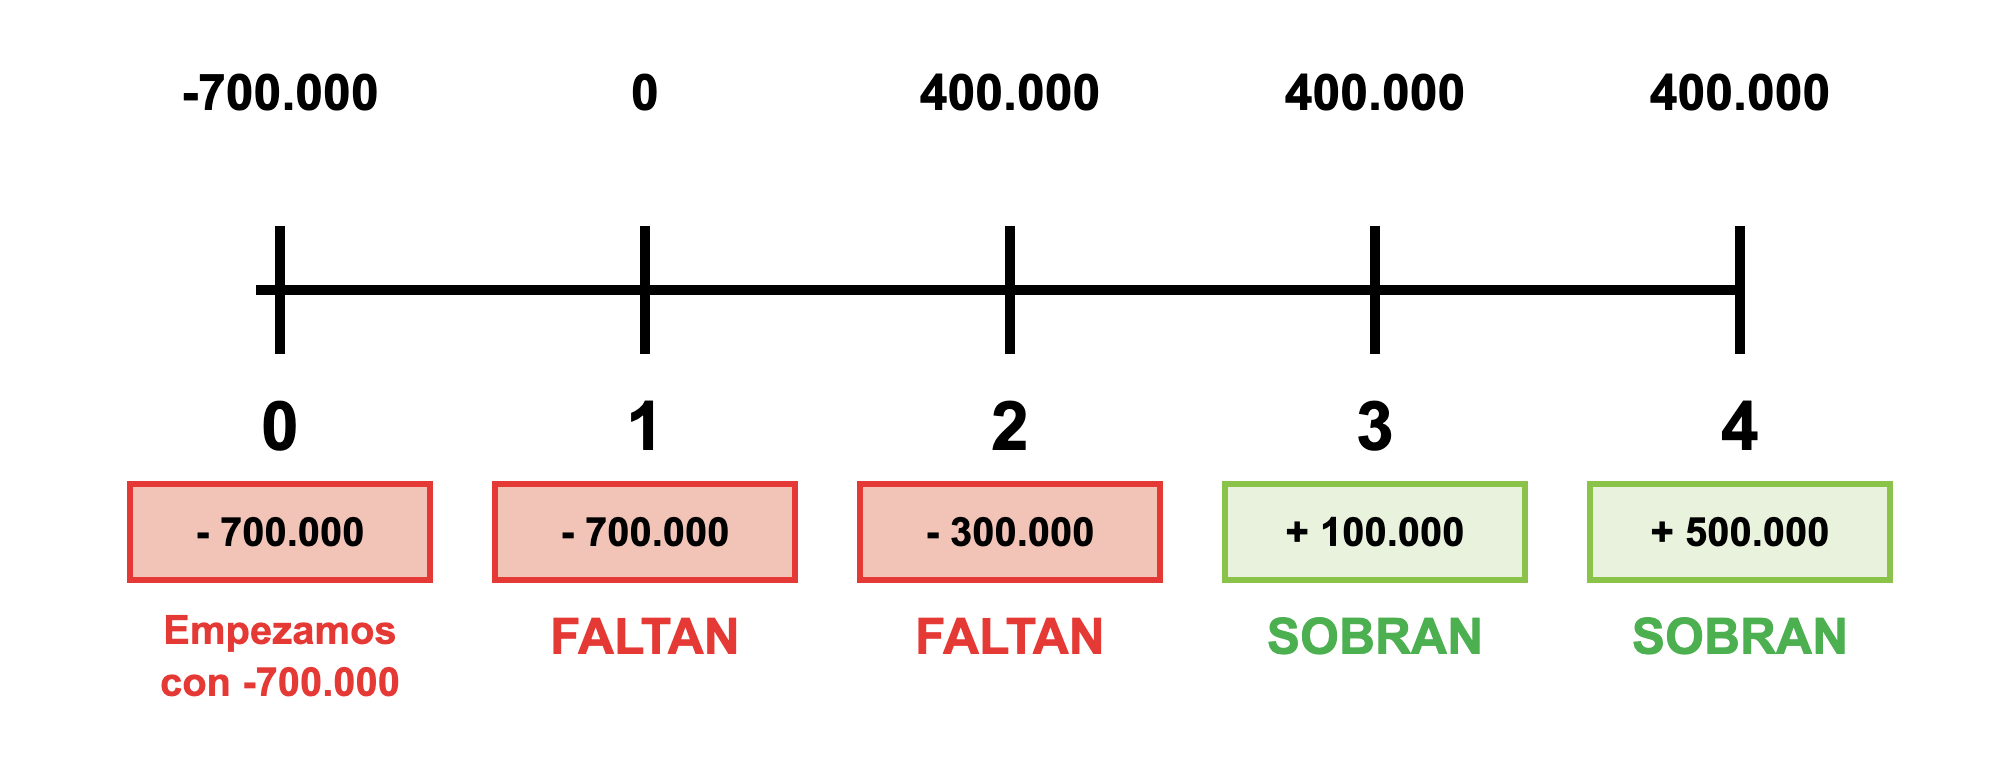
Como el desembolso inicial es de 700.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 no se recupera nada, por lo que siguen faltando 700.000. En el año 2 recuperamos 400.000 y todavía faltan 300.000. En el año 3, al recuperar 400.000, ya hemos recuperado todo y además sobran 100.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–300.000) a positiva (+100.000).
Para saber el momento exacto, suponemos que los 400.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 300.000 que faltaban:
Genera 400.000 —— 12 meses
Faltan 300.000 —— x meses
x = (300.000 · 12) / 400.000 = 9 meses
Payback BIO = 2 años y 9 meses
Según el payback debería escoger el proyecto ECO, que recupera la inversión antes (1 año y 11,08 meses (1 año, 11 meses y 2 días) frente a 2 años y 9 meses). En este caso el VAN y el payback no coinciden.