
Enunciado
La empresa de autobuses Melkart SL se está planteando adquirir un nuevo vehículo para poder ampliar los servicios que ofrece a sus clientes. El desembolso inicial para la adquisición del autobús asciende a 230.000 €, estimando que al finalizar el cuarto año lo podrá vender por 90.000 € (valor residual). Se estima que el proyecto le reportará los flujos de caja que aparecen recogidos en la siguiente tabla (expresados en euros).
| Flujo de caja año 1 | Flujo de caja año 2 | Flujo de caja año 3 | Flujo de caja año 4 |
|---|---|---|---|
| 60.000 | 70.000 | 75.000 | 80.000 |
Suponiendo que los flujos de caja se generan de manera uniforme a lo largo de cada año, indique:
a) El plazo de recuperación de la inversión (expresado en años y en meses).
b) El valor actualizado neto. La tasa de actualización es del 5 % anual.
c) ¿Recomendaría a esta empresa llevar a cabo la inversión? Justifique su respuesta.
Solución a) Plazo de recuperación (payback)
En este ejercicio el enunciado ya nos da directamente los flujos netos de caja (FNC) de cada año.
Además, al final del año 4 hay un valor residual (VR) de 90.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo. Aquí te dejo otro ejercicio donde puedes ver que no se recupera la inversión y SÍ hay que recurrir a ese valor residual.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
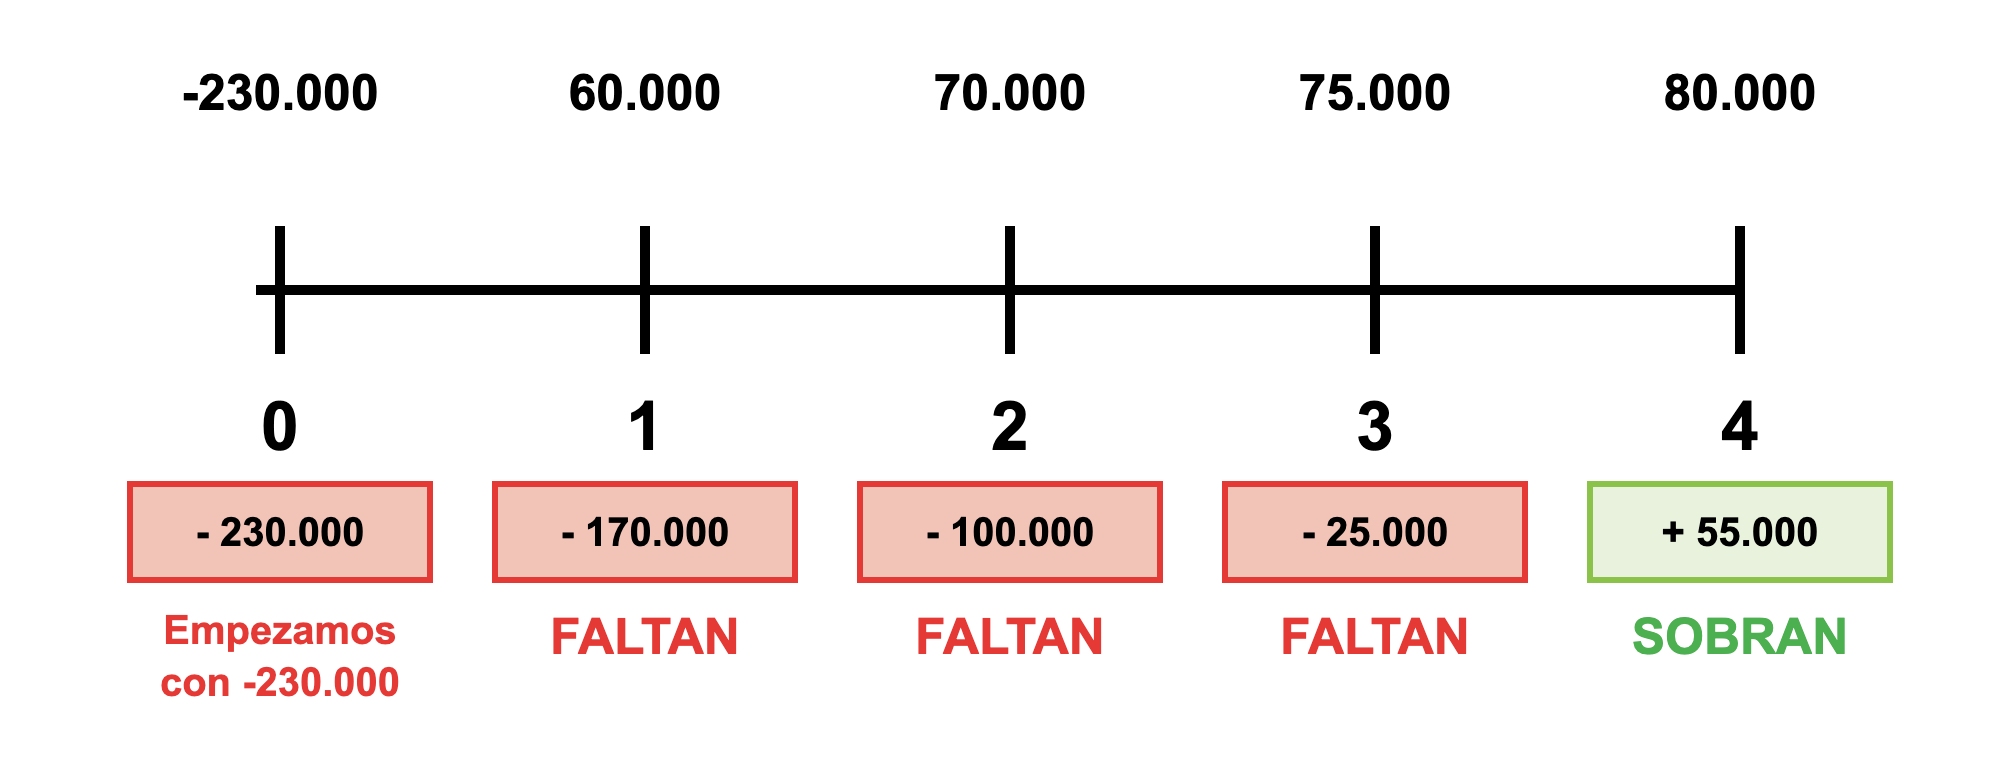
Como el desembolso inicial es de 230.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 60.000 y todavía faltan 170.000. En el año 2 recuperamos 70.000 y todavía faltan 100.000. En el año 3 recuperamos 75.000 y todavía faltan 25.000. En el año 4, al recuperar 80.000, ya hemos recuperado todo y además sobran 55.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 3 y el 4, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–25.000) a positiva (+55.000).
Para saber el momento exacto, suponemos que los 80.000 € del año 4 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 25.000 que faltaban:
Genera 80.000 —— 12 meses
Faltan 25.000 —— x meses
x = (25.000 · 12) / 80.000 = 3,75 meses
Si queremos pasar la parte decimal a días: 0,75 · 30 = 23 días.
Payback = 3 años y 3,75 meses (3 años, 3 meses y 23 días)
Solución b) Valor actualizado neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Sumamos el valor residual al último flujo de caja: FNC4 = 80.000 + 90.000 = 170.000.
VAN = – 230.000 + 60.000 / (1 + 0,05)1 + 70.000 / (1 + 0,05)2 + 75.000 / (1 + 0,05)3 + 170.000 / (1 + 0,05)4
VAN = – 230.000 + 57.142,86 + 63.492,06 + 64.787,82 + 139.859,42
VAN = 95.282,16 € > 0 → el proyecto es rentable.
Solución c) ¿Recomendaría la inversión?
Sí recomendaríamos llevar a cabo la inversión, ya que el VAN es positivo (95.282,16 €), es decir, el proyecto es rentable. Además, la inversión se recupera en 3 años y 3,75 meses (3 años, 3 meses y 23 días), antes de que termine el proyecto.