
La empresa Ecological Sport desea crear una filial que se dedique al diseño, fabricación y venta de zapatillas de moda sostenible fabricadas con materiales reciclados. Para ello, se ha elaborado una previsión de costes mensuales (mantenimiento de maquinaria 1.000 €; salarios del personal de diseño 6.350 €; gastos de publicidad digital 1.250 €; costes administrativos 400 €) y costes por cada par de zapatillas producido (materiales reciclados 21 €; mano de obra directa 11 €; embalaje y logística 8 €). Se estima un precio de venta de cada par de 65 €.
Se pide:
a) Calcule el umbral de rentabilidad e interprete el resultado. (Hasta 0,5 puntos)
b) Represente gráficamente el umbral de rentabilidad. (Hasta 0,5 puntos)
c) Si la empresa desea obtener un beneficio anual de 42.000 €, ¿cuántos pares de zapatillas debería producir y vender mensualmente para alcanzarlo? (Hasta 0,5 puntos)
d) Si las ventas mensuales fueran de 400 pares de zapatillas, ¿cuál tendría que ser el precio de venta para obtener un beneficio anual de 42.000 €? (Hasta 0,5 puntos)
Solución
a) Umbral de rentabilidad
En primer lugar, clasificamos los costes en fijos y variables.
Costes fijos mensuales (CF) = 1.000 + 6.350 + 1.250 + 400 = 9.000 euros
Coste variable unitario (CVu) = 21 + 11 + 8 = 40 euros por par
Precio de venta (P) = 65 euros por par
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán igual a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver.
Q* = 9.000 / (65 – 40) = 9.000 / 25 = 360 pares de zapatillas al mes
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 360 pares mensuales la empresa tendrá beneficios y, por debajo de esa cantidad, tendrá pérdidas.
Lo podemos comprobar.
Si Q* = 360
IT = P x Q = 65 x 360 = 23.400
CT = CF + CVu x Q = 9.000 + 40 x 360 = 23.400
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
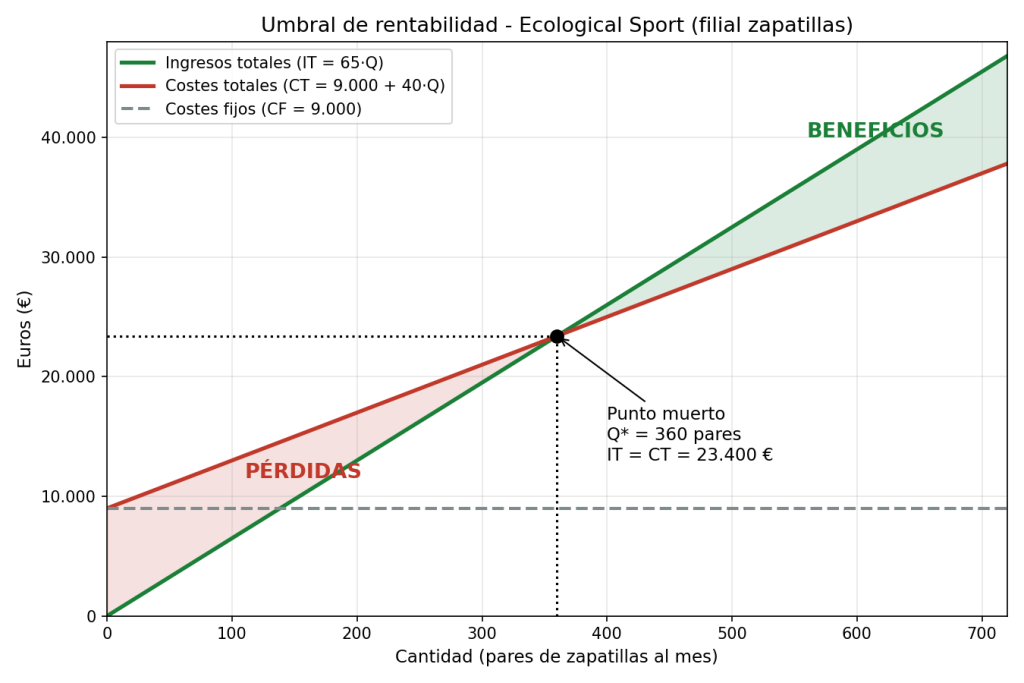
b) Representación gráfica
Para representar el punto muerto dibujamos dos rectas:
Los ingresos totales (IT = 65·Q), que parten del origen, ya que si no se vende nada no hay ingresos.
Los costes totales (CT = 9.000 + 40·Q), que parten de 9.000 €, ya que aunque no se produzca nada la empresa tiene que pagar los costes fijos.
El punto donde se cortan ambas rectas es el punto muerto (Q* = 360 pares; IT = CT = 23.400 €). A la izquierda del punto muerto los costes son mayores que los ingresos (zona de pérdidas) y a la derecha los ingresos son mayores que los costes (zona de beneficios).
c) Pares necesarios para un beneficio anual de 42.000 €
Como los costes y el punto muerto están expresados en términos mensuales, pasamos el beneficio anual a mensual:
Beneficio mensual = 42.000 / 12 = 3.500 euros
Planteamos la ecuación de beneficios:
B = IT – CT
B = P·Q – (CF + CVu·Q)
3.500 = 65·Q – (9.000 + 40·Q)
3.500 = 25·Q – 9.000
25·Q = 3.500 + 9.000 = 12.500
Q = 12.500 / 25 = 500 pares de zapatillas al mes
La empresa debe producir y vender 500 pares de zapatillas al mes para obtener un beneficio anual de 42.000 euros.
Lo podemos comprobar.
B = 65 x 500 – (9.000 + 40 x 500) = 32.500 – 29.000 = 3.500 euros al mes x 12 = 42.000 euros al año
d) Precio de venta con 400 pares mensuales
Seguimos trabajando en términos mensuales, por lo que el beneficio que se quiere obtener es de 3.500 euros al mes.
B = P·Q – (CF + CVu·Q)
3.500 = P x 400 – (9.000 + 40 x 400)
3.500 = P x 400 – 25.000
P x 400 = 3.500 + 25.000 = 28.500
P = 28.500 / 400 = 71,25 euros por par
Si las ventas mensuales fueran de 400 pares, la empresa tendría que vender cada par de zapatillas a 71,25 euros para obtener un beneficio anual de 42.000 euros.
Lo podemos comprobar.
B = 71,25 x 400 – (9.000 + 40 x 400) = 28.500 – 25.000 = 3.500 euros al mes x 12 = 42.000 euros al año