
Una empresa dedicada a la comercialización de marisco congelado cuenta en almacén, a 1 de enero del presente año, con 100 kilos de marisco a 10 €/Kg.
Si en el mes de enero los movimientos de compras y ventas de marisco congelado han sido los siguientes:
- 5 de enero. Compra de 200 kilos a 15 €/Kg.
- 8 de enero. Venta de 150 kilos a 18 €/Kg.
- 10 de enero. Compra de 150 kilos a 16 €/Kg.
- 20 de enero. Venta de 200 kilos a 18 €/Kg.
- 28 de enero. Compra de 100 kilos a 14 €/Kg.
SE PIDE:
Elaborar la ficha de almacén según el método del PMP o FIFO (una de las dos), calculando el valor final de las
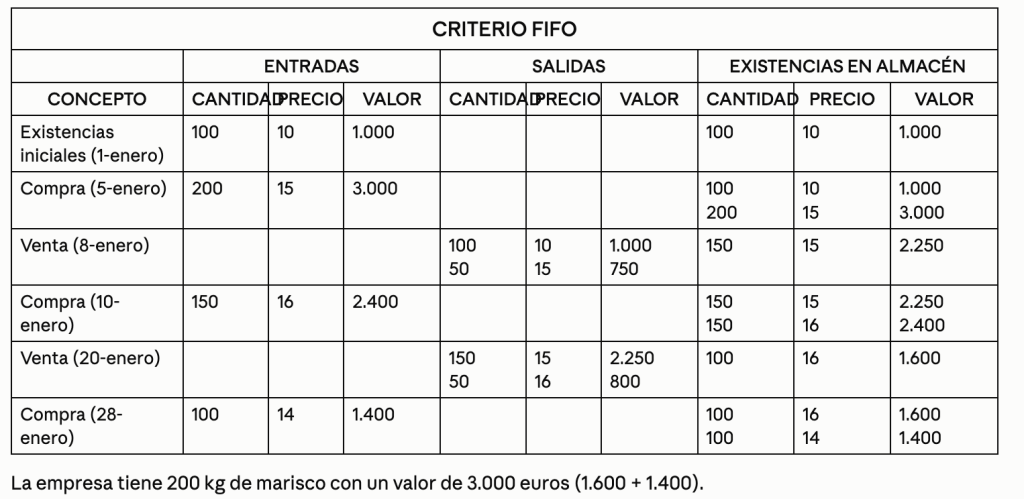
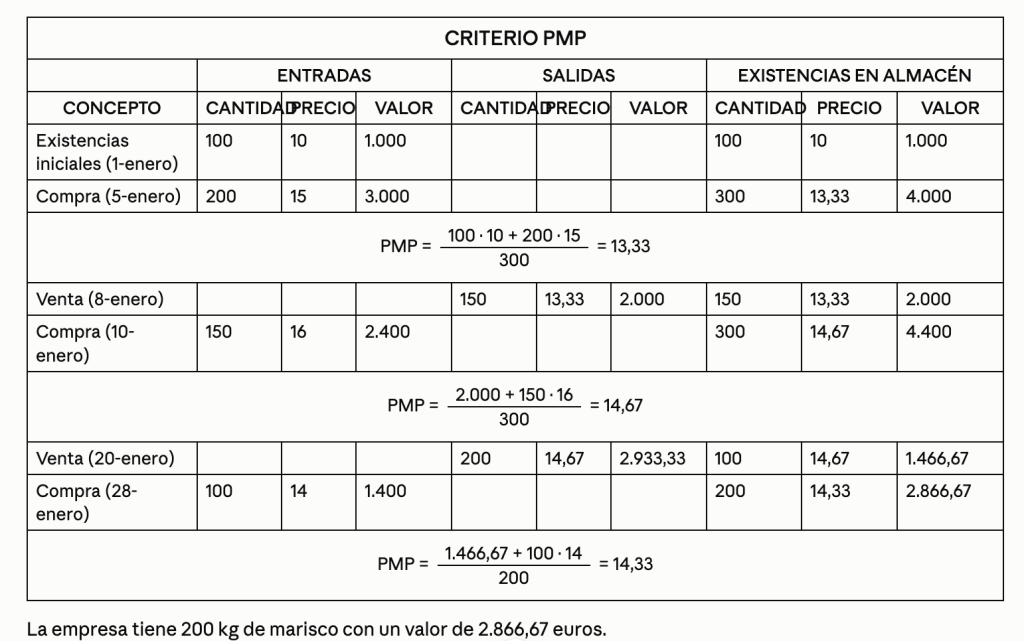
Ingresos por ventas, coste de las ventas y beneficio
| FIFO | PMP | |
|---|---|---|
| Ingresos por ventas (150 · 18 + 200 · 18) | 6.300 € | 6.300 € |
| Coste de las ventas (suma de salidas) | 1.750 + 3.050 = 4.800 € | 2.000 + 2.933,33 = 4.933,33 € |
| Beneficio (ingresos − coste de las ventas) | 1.500 € | 1.366,67 € |
| Valor final de las existencias (200 kg) | 3.000 € | 2.866,67 € |