La empresa VERDERRULE, S.A. en 2025, obtuvo unos ingresos totales de 780.000 € por la realización de 26.000 visitas con unos costes fijos de 90.000 € y unos costes variables totales de 260.000 €.
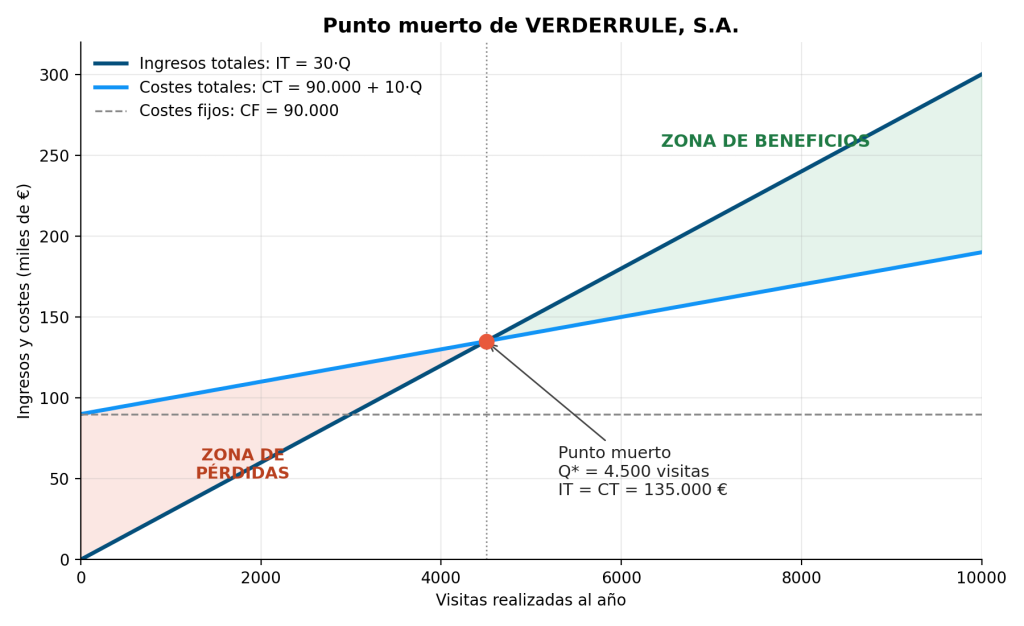
a) Calcule el punto muerto, represéntelo gráficamente y explique su significado. (1,25 puntos)
b) ¿Cuántas visitas necesitarían realizar para obtener un beneficio de 470.000 €? (1,25 puntos)
SOLUCIÓN
Datos previos
- Precio por visita: P = Ingresos / Q = 780.000 / 26.000 = 30 €
- Coste variable unitario: Cvu = CV / Q = 260.000 / 26.000 = 10 €
- Costes fijos: CF = 90.000 €
- Margen unitario: P − Cvu = 30 − 10 = 20 € por visita
a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán igual a sus costes totales.
Por tanto, planteamos la igualdad entre ingresos y costes: IT = CT
P·Q = CF + Cvu·Q
Despejando Q llegamos a la fórmula conocida:
Q* = CF / (P − Cvu)
Q* = 90.000 / (30 − 10) = 90.000 / 20 = 4.500 visitas
Lo podemos comprobar. Si Q* = 4.500:
- IT = P · Q = 30 · 4.500 = 135.000 €
- CT = CF + Cvu · Q = 90.000 + 10 · 4.500 = 135.000 €
Ingresos y costes coinciden, por lo que el beneficio es cero.
Representación gráfica
La gráfica de abajo muestra tres rectas:
- Ingresos totales (IT = 30·Q): parte del origen y es la de mayor pendiente.
- Costes totales (CT = 90.000 + 10·Q): parte de los costes fijos en Q = 0 y crece más despacio.
- Costes fijos (CF = 90.000): recta horizontal, que no depende del número de visitas.
Las rectas de ingresos y costes totales se cortan en el punto muerto: Q = 4.500 visitas y 135.000 €. A la izquierda de ese punto, los costes totales están por encima de los ingresos: es la zona de pérdidas. A la derecha, los ingresos superan a los costes: es la zona de beneficios.
Significado: VERDERRULE debe realizar 4.500 visitas al año para cubrir todos sus costes. Con menos de 4.500 visitas tiene pérdidas, y a partir de 4.500 empieza a tener beneficios, porque cada visita adicional aporta 20 € de margen. Como en 2025 realizó 26.000 visitas, está muy por encima del punto muerto, con un beneficio de 780.000 − (90.000 + 260.000) = 430.000 €.
b) Visitas para obtener un beneficio de 470.000 €
Se plantea la ecuación de beneficios, dejando Q como incógnita:
B = IT − CT = P·Q − (CF + Cvu·Q) = (P − Cvu)·Q − CF
Despejando Q:
Q = (CF + B) / (P − Cvu)
Q = (90.000 + 470.000) / 20 = 560.000 / 20 = 28.000 visitas
Lo comprobamos con Q = 28.000:
- IT = 30 · 28.000 = 840.000 €
- CT = 90.000 + 10 · 28.000 = 370.000 €
- B = 840.000 − 370.000 = 470.000 €
Interpretación: para ganar 470.000 € la empresa necesitaría realizar 28.000 visitas, es decir, 2.000 más que en 2025. Esas 2.000 visitas adicionales aportan 2.000 · 20 = 40.000 € más, que son los que separan el beneficio actual (430.000 €) del objetivo (470.000 €).