
Enunciado
Una empresa debe escoger entre dos proyectos de inversión cuyo coste inicial es de 20.000 € en ambos casos y cuya previsión de flujos netos de caja aparece en la siguiente tabla (en €):
| Periodo 1 | Periodo 2 | |
|---|---|---|
| Proyecto 1 | 10.000 | 15.000 |
| Proyecto 2 | 7.500 | 20.000 |
a) Sabiendo que la tasa de descuento es del 15 %, ¿qué proyecto recomendaría con el criterio del valor actual neto? Razone su respuesta. (Hasta 1 punto)
b) Si el objetivo de la empresa es recuperar la inversión realizada en el menor tiempo posible, ¿qué proyecto recomendaría? Razone su respuesta. (Hasta 1 punto)
Solución a) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Proyecto 1
VAN = – 20.000 + 10.000 / (1 + 0,15)1 + 15.000 / (1 + 0,15)2
VAN = – 20.000 + 8.695,65 + 11.342,16
VAN 1 = 37,81 € > 0 → el proyecto es rentable.
Proyecto 2
VAN = – 20.000 + 7.500 / (1 + 0,15)1 + 20.000 / (1 + 0,15)2
VAN = – 20.000 + 6.521,74 + 15.122,87
VAN 2 = 1.644,61 € > 0 → el proyecto es rentable.
Los dos proyectos son viables porque su VAN es positivo, pero recomendaríamos el proyecto 2, ya que su VAN es mayor (1.644,61 € frente a 37,81 €).
Solución b) Plazo de recuperación (payback)
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto 1
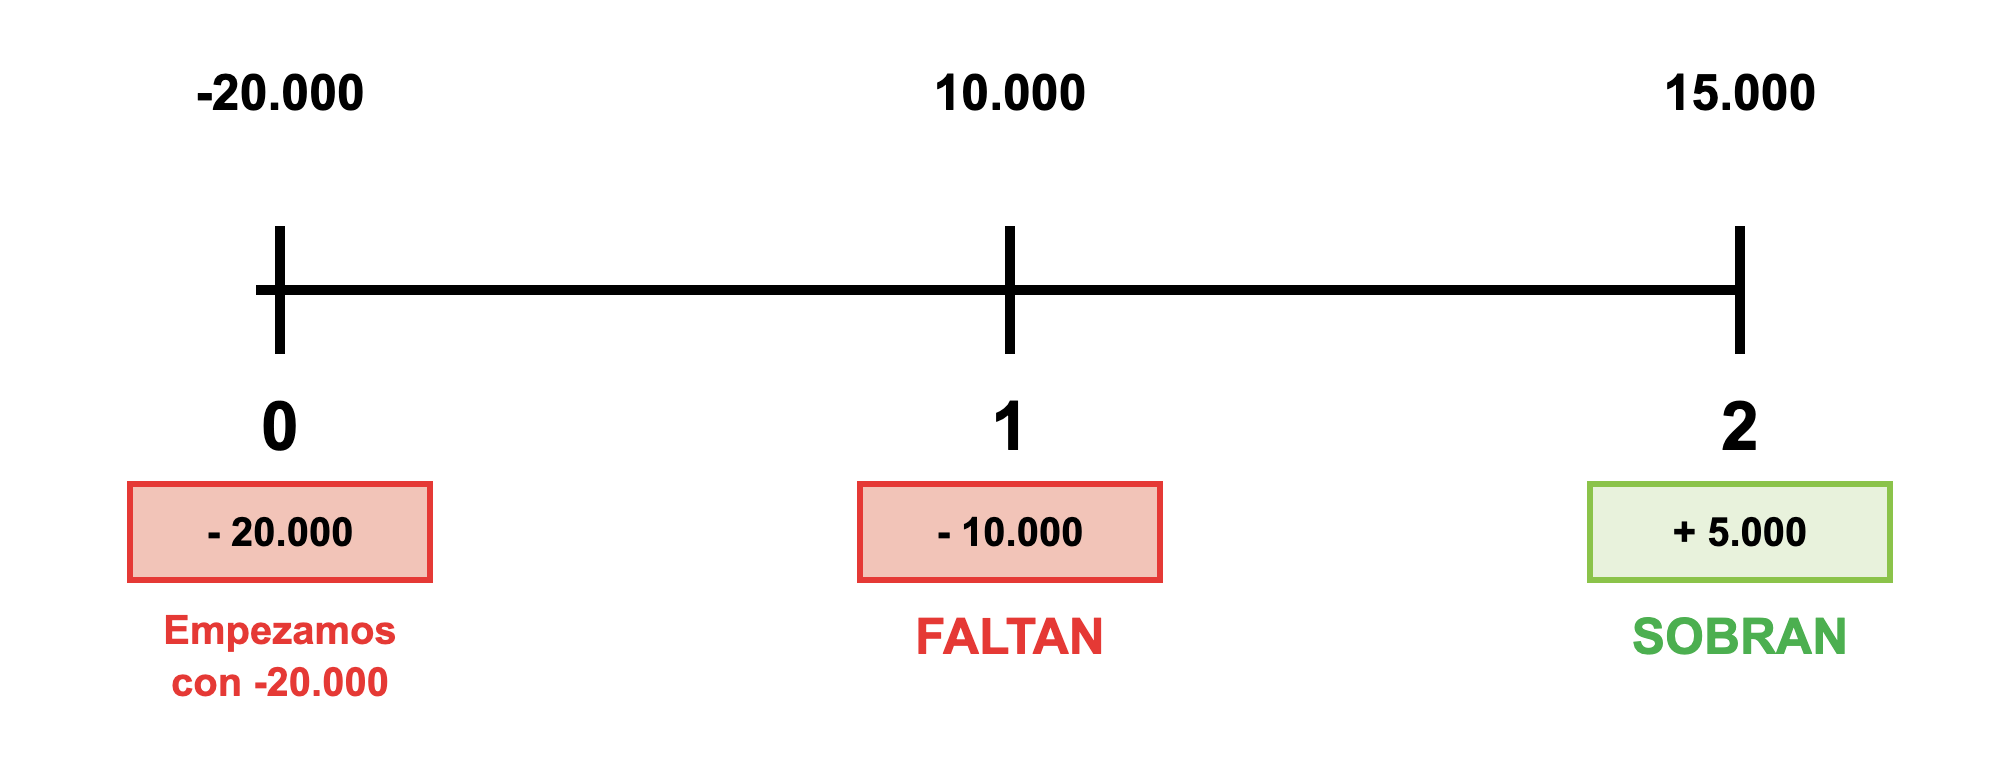
Como el desembolso inicial es de 20.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 10.000 y todavía faltan 10.000. En el año 2, al recuperar 15.000, ya hemos recuperado todo y además sobran 5.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–10.000) a positiva (+5.000).
Para saber el momento exacto, suponemos que los 15.000 € del año 2 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 10.000 que faltaban:
Genera 15.000 —— 12 meses
Faltan 10.000 —— x meses
x = (10.000 · 12) / 15.000 = 8 meses
Payback 1 = 1 año y 8 meses
Proyecto 2
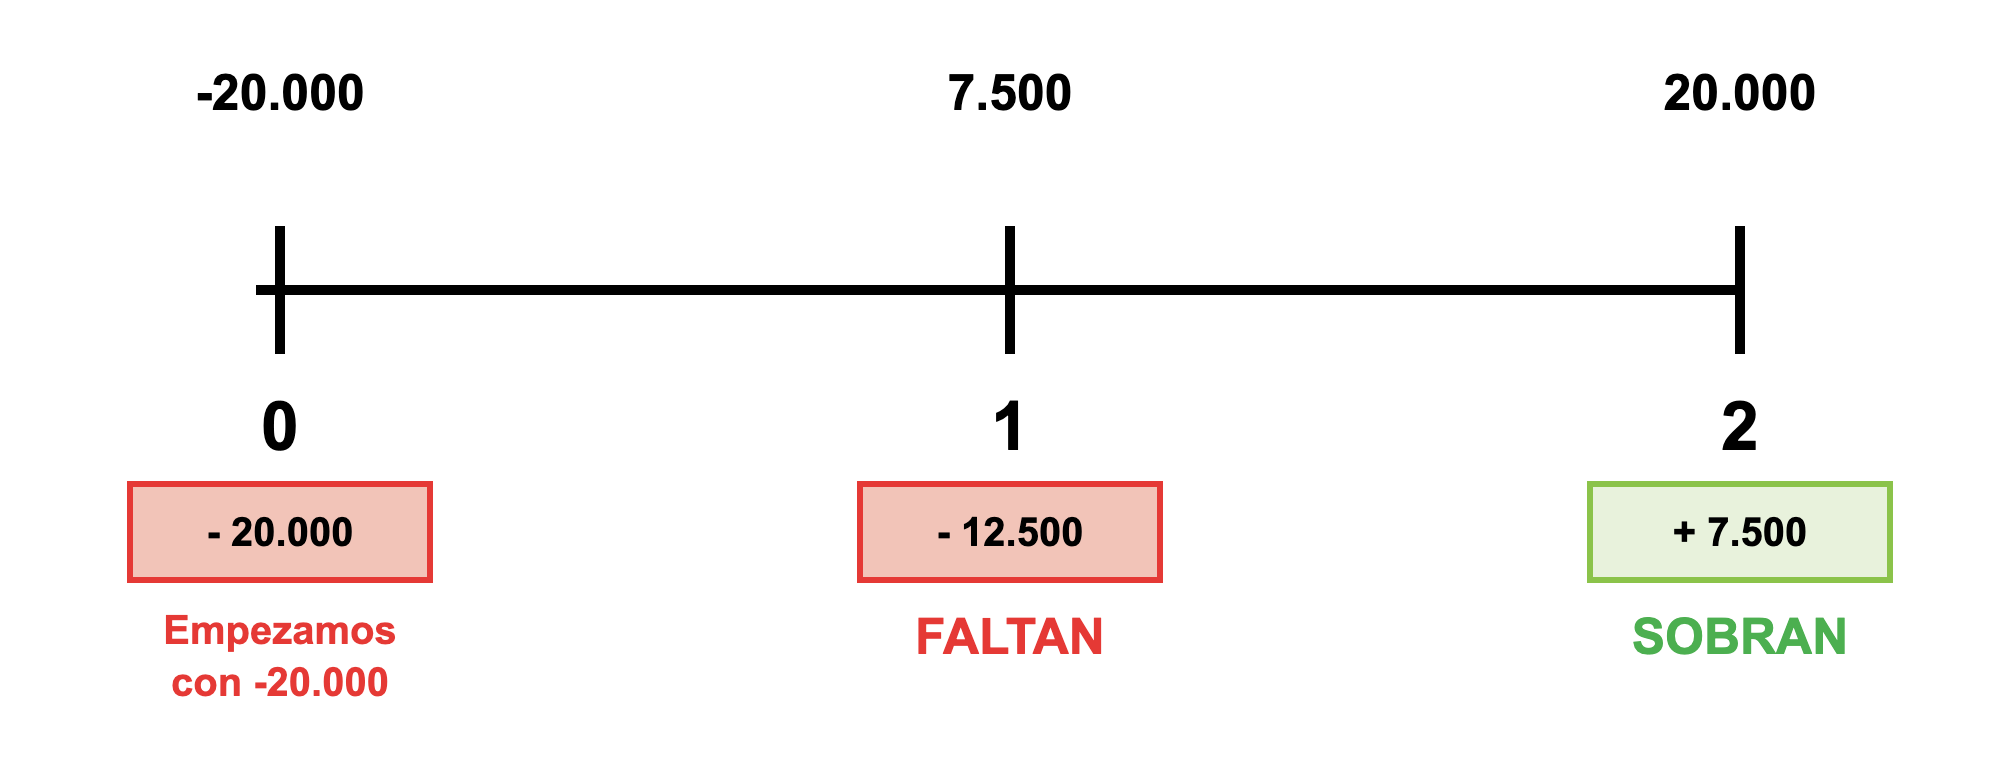
Como el desembolso inicial es de 20.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 7.500 y todavía faltan 12.500. En el año 2, al recuperar 20.000, ya hemos recuperado todo y además sobran 7.500 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–12.500) a positiva (+7.500).
Para saber el momento exacto, suponemos que los 20.000 € del año 2 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 12.500 que faltaban:
Genera 20.000 —— 12 meses
Faltan 12.500 —— x meses
x = (12.500 · 12) / 20.000 = 7,5 meses
Si queremos pasar la parte decimal a días: 0,5 · 30 = 15 días.
Payback 2 = 1 año y 7,5 meses (1 año, 7 meses y 15 días)
Recomendaríamos el proyecto 2, ya que recupera la inversión en menos tiempo (1 año y 7,5 meses (1 año, 7 meses y 15 días) frente a 1 año y 8 meses).