
Ejercicio resuelto balance. PAU NAVARRA 2025 (extraordinaria julio)
Una empresa textil cuya actividad es la fabricación telas de polyester presenta a 31 de diciembre de 2024 la siguiente relación de elementos patrimoniales, valorados en miles de euros.
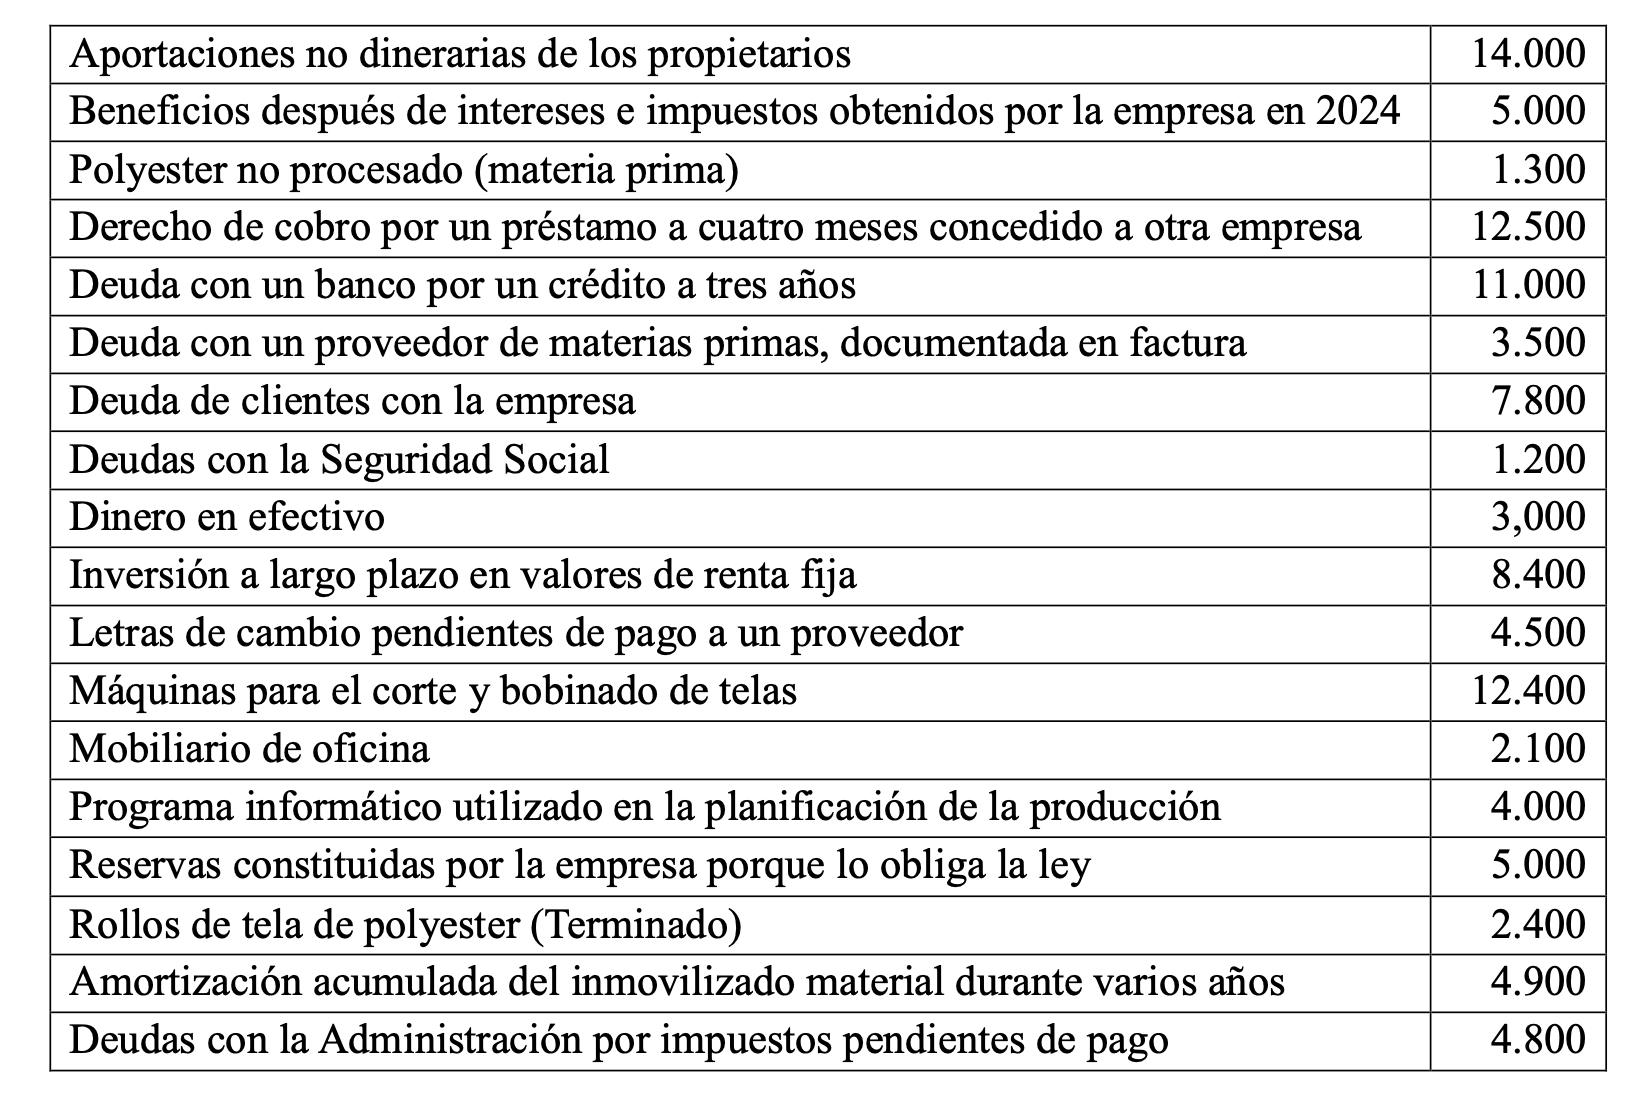
a) Elabora el Balance de Situación identificando las masas patrimoniales (1,5).
b) Analiza la capacidad de la empresa de hacer frente a sus deudas calculando dos ratios de corto plazo y uno de largo plazo para tal fin (0,5).
c) Utilizando los resultados del apartado anterior, analiza la situación de la empresa (0,5)
solución
a)
| ACTIVO | PATRIMONIO NETO Y PASIVO | ||
|---|---|---|---|
| ACTIVO NO CORRIENTE | 22.400 | A) PATRIMONIO NETO | 24.000 |
| Inmovilizado material | |||
| • Máquinas para el corte y bobinado de telas | 12.400 | Aportaciones no dinerarias de los propietarios | 14.000 |
| • Mobiliario de oficina | 2.100 | Reservas constituidas por la empresa (legales) | 5.000 |
| • Amortización acumulada del inmovilizado material | (4.900) | Beneficios después de intereses e impuestos obtenidos por la empresa en 2024 | 5.000 |
| Inmovilizado intangible | |||
| • Programa informático utilizado en la planificación de la producción | 4.000 | TOTAL PATRIMONIO NETO | 24.000 |
| Inversiones financieras a largo plazo | 8.400 | B) PASIVO NO CORRIENTE | 11.000 |
| • Deuda con un banco por un crédito a tres años | 11.000 | ||
| TOTAL ACTIVO NO CORRIENTE | 22.400 | TOTAL PASIVO NO CORRIENTE | 11.000 |
| B) ACTIVO CORRIENTE | 35.000 | C) PASIVO CORRIENTE | 22.400 |
| Existencias | Deudas a corto plazo | ||
| • Polyester no procesado (materia prima) | 1.300 | • Deuda con un proveedor de materias primas | 3.500 |
| • Rollos de tela de polyester (terminado) | 2.400 | • Letras de cambio pendientes de pago a un proveedor | 4.500 |
| Realizable | • Deudas con la Seguridad Social | 1.200 | |
| • Deuda de clientes con la empresa | 7.800 | • Deudas con la Administración por impuestos pendientes de pago | 4.800 |
| • Derecho de cobro por préstamo a 4 meses | 12.500 | TOTAL PASIVO CORRIENTE | 22.400 |
| Disponible | |||
| • Dinero en efectivo | 3.000 | TOTAL PASIVO (NO CORRIENTE + CORRIENTE) | 33.400 |
| TOTAL ACTIVO | 57.400 | TOTAL PATRIMONIO NETO + PASIVO | 57.400 |
b)
Ratio de liquidez (corto plazo)
RL = AC/PC = 35.000 / 22.400 = 1,56
El valor de referencia del ratio es 1,5-2. Por lo tanto tiene una buena situación de liquidez para pagar sus deudas a corto plazo
Ratio de tesoreria (corto plazo)
RL = AC- existencias /PC = 35.000 -2.700 / 22.400 = 1,40
El valor de referencia del ratio es 0,8-1,2. Por lo tanto tiene una buena situación para pagar sus deudas más inmediatas
Ratio de solvencia(largo plazo)
RL = A /P = 57.400/ 33.400= 1,72
El valor de referencia del ratio es 1,5-2. Por lo tanto tiene una buena situación para pagar sus deudas a largo plazo
c)
La empresa mantiene una excelente liquidez (1,56) y solvencia inmediata (1,40), por lo que puede cubrir con holgura sus obligaciones a corto plazo.
Su ratio de garantía (1,72) muestra una posición sólida frente a los acreedores, dado que los activos superan claramente las deudas.
En conjunto, la empresa no presenta riesgo financiero a corto ni a largo plazo.
Medidas recomendadas: mantener la prudencia en el endeudamiento y seguir una gestión eficiente del activo corriente para preservar este equilibrio.
VÍDEO CÓMO HACER UN BALANCE (en 10 mínutos)
VÍDEO CÓMO CALCULAR RATIOS FINANCIEROS Y FONDO DE MANIBRA (en menos de 10 minutos)