Es contratado por una asesoría y le encargan el cálculo del umbral de rentabilidad de uno de los clientes. Se trata de una empresa dedicada a la venta de envases de vidrio, que obtuvo en el último ejercicio unos ingresos totales de 40.000 euros por la venta de 4.000 envases. Sus costes fijos ascendieron a 2.800 euros y sus costes variables totales fueron 12.000 euros.
A partir de esta información, teniendo en cuenta que todos los envases son idénticos y se venden al mismo precio, le piden que resuelva estos tres apartados:
1.1. Determine el umbral de rentabilidad o punto muerto de la empresa (1 punto)
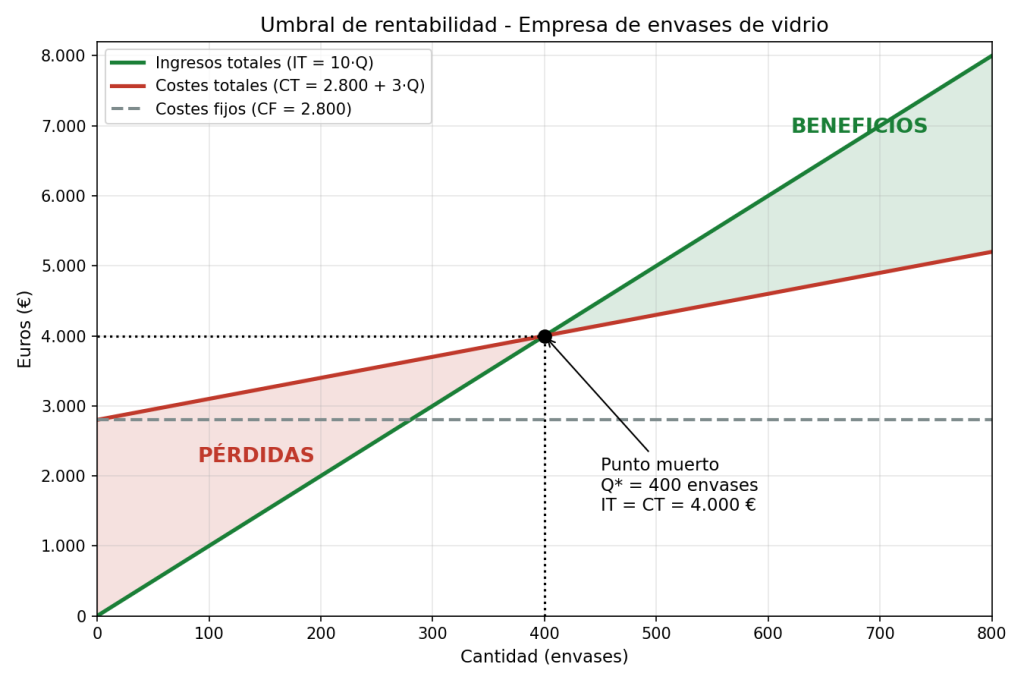
1.2. Represente gráficamente la situación e interprete el resultado. (1 punto)
1.3. Determine cómo afectaría al valor del punto muerto una reducción de un 20% en el precio de venta de cada envase. Exprese la variación en términos porcentuales. (0,5 puntos)
SOLUCIÓN
1.1. Umbral de rentabilidad
En primer lugar, calculamos el precio de venta y el coste variable unitario a partir de los datos totales:
P = IT / Q = 40.000 / 4.000 = 10 euros por envase
CVu = CV / Q = 12.000 / 4.000 = 3 euros por envase
CF = 2.800 euros
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán igual a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q llegamos a la fórmula del punto muerto.
Q* = CF / (P – CVu)
Ya podemos resolver.
Q* = 2.800 / (10 – 3) = 2.800 / 7 = 400 envases
Lo podemos comprobar.
IT = P x Q = 10 x 400 = 4.000
CT = CF + CVu x Q = 2.800 + 3 x 400 = 4.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
1.2. Representación gráfica e interpretación
Para representar el punto muerto dibujamos dos rectas:
- Los ingresos totales (IT = 10·Q), que parten del origen, ya que si no se vende nada no hay ingresos.
- Los costes totales (CT = 2.800 + 3·Q), que parten de 2.800 €, ya que aunque no se venda nada la empresa tiene que pagar los costes fijos.
El punto donde se cortan ambas rectas es el punto muerto (Q* = 400 envases; IT = CT = 4.000 €).
GRÁFICO ABAJO
Interpretación: la empresa necesita vender 400 envases para cubrir todos sus costes. Por debajo de esa cantidad tendrá pérdidas, porque los costes totales son mayores que los ingresos (zona roja del gráfico). Por encima, tendrá beneficios, porque los ingresos superan a los costes (zona verde). Como en el último ejercicio vendió 4.000 envases, muy por encima de su punto muerto, la empresa obtuvo beneficios:
B = IT – CT = 40.000 – (2.800 + 12.000) = 25.200 euros
1.3. Efecto de una reducción del 20% en el precio
Nuevo precio = 10 x (1 – 0,20) = 10 x 0,80 = 8 euros por envase
Los costes fijos y el coste variable unitario no cambian, así que recalculamos el punto muerto:
Q* = 2.800 / (8 – 3) = 2.800 / 5 = 560 envases
Calculamos la variación en términos porcentuales:
Variación = (Q* nuevo – Q* inicial) / Q* inicial x 100
Variación = (560 – 400) / 400 x 100 = +40%
Una reducción del 20% en el precio de venta haría que el punto muerto aumentara un 40%, pasando de 400 a 560 envases. Al bajar el precio, cada envase vendido aporta menos margen para cubrir los costes fijos (pasa de 10 – 3 = 7 euros a 8 – 3 = 5 euros), por lo que la empresa necesita vender más unidades para no tener pérdidas.