La Murciana es una empresa industrial que se dedica a la fabricación de envases metálicos especiales. En 2025 las ventas ascendieron a 2.500.000 €. La cantidad de unidades producidas y vendidas fue de 1.000.000. El coste variable total se elevó a 1.500.000 € y el coste fijo ascendió a 800.000 €.
a) Calcule el punto muerto (0,8 p).
b) Calcule el beneficio en 2025 (0,7 p).
c) Responda a UNA de las dos cuestiones siguientes (0,5 p):
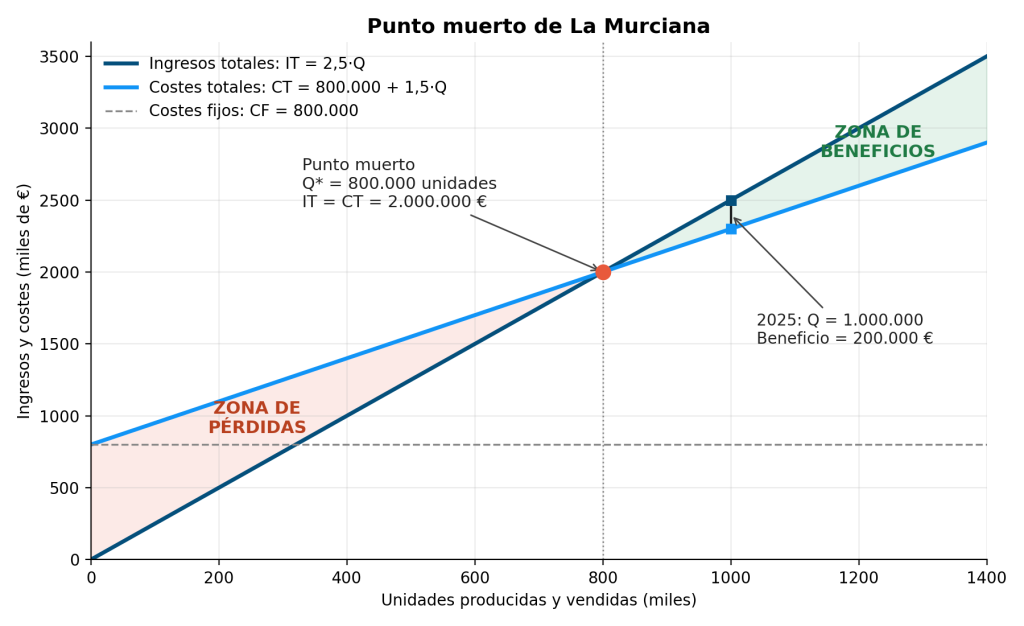
c.1) Represente las curvas de ingresos y costes y las zonas de beneficios y pérdidas (0,5 p).
c.2) ¿Cuántas unidades adicionales tendría que vender la empresa para aumentar el beneficio en 50.000 euros, suponiendo que la estructura de costes no varía? (0,5 p).
SOLUCIÓN
Datos previos
Antes de empezar hay que obtener los datos unitarios.
- Precio de venta: P = Ingresos / Q = 2.500.000 / 1.000.000 = 2,5 € por unidad
- Coste variable unitario: Cvu = CV / Q = 1.500.000 / 1.000.000 = 1,5 € por unidad
- Costes fijos: CF = 800.000 €
a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán igual a sus costes totales.
Por tanto, planteamos la igualdad entre ingresos y costes: IT = CT
P·Q = CF + Cvu·Q
Despejando Q llegamos a la fórmula conocida:
Q* = CF / (P − Cvu)
Q* = 800.000 / (2,5 − 1,5) = 800.000 unidades
Lo podemos comprobar. Si Q* = 800.000:
- IT = P · Q = 2,5 · 800.000 = 2.000.000 €
- CT = CF + Cvu · Q = 800.000 + 1,5 · 800.000 = 2.000.000 €
Ingresos y costes coinciden, por lo que el beneficio es cero.
Interpretación: la empresa debe vender 800.000 envases para cubrir todos sus costes. Por debajo de esa cantidad tendría pérdidas, y por encima, beneficios. Como vende 1.000.000, está por encima del punto muerto.
b) Beneficio en 2025
El beneficio es la diferencia entre los ingresos totales y los costes totales:
B = IT − CT
- IT = 2.500.000 €
- CT = CF + CV = 800.000 + 1.500.000 = 2.300.000 €
B = 2.500.000 − 2.300.000 = 200.000 €
Interpretación: en 2025 la empresa obtiene un beneficio de 200.000 €. Se puede comprobar también así: cada unidad aporta 1 € (2,5 − 1,5) por encima de las 800.000 del punto muerto, y 200.000 unidades · 1 € = 200.000 €.
c.1) Representación gráfica
La gráfica de abajo muestra tres rectas:
- Ingresos totales (IT = 2,5·Q): parte del origen y es la de mayor pendiente.
- Costes totales (CT = 800.000 + 1,5·Q): parte de los costes fijos (800.000 €) en Q = 0 y crece más despacio.
- Costes fijos (CF = 800.000): recta horizontal, que no depende de las unidades producidas.
Las rectas de ingresos y costes totales se cortan en el punto muerto: Q = 800.000 unidades y 2.000.000 €. A la izquierda de ese punto, los costes totales están por encima de los ingresos: es la zona de pérdidas. A la derecha, los ingresos superan a los costes: es la zona de beneficios.
Con las ventas actuales (1.000.000 unidades), los ingresos son 2.500.000 € y los costes 2.300.000 €, y la distancia entre las dos rectas es el beneficio de 200.000 €.
c.2) Unidades adicionales para ganar 50.000 € más
Con la misma estructura de costes (mismo precio, mismo Cvu y mismos CF), cada unidad adicional vendida aporta al beneficio el margen unitario, es decir, la diferencia entre el precio y el coste variable unitario:
Margen unitario = P − Cvu = 2,5 − 1,5 = 1 € por unidad
Los costes fijos no cambian, de modo que el aumento de beneficio solo depende de las unidades extra:
ΔQ = ΔB / (P − Cvu) = 50.000 / 1 = 50.000 unidades adicionales
Lo comprobamos con Q = 1.050.000:
- IT = 2,5 · 1.050.000 = 2.625.000 €
- CT = 800.000 + 1,5 · 1.050.000 = 2.375.000 €
- B = 2.625.000 − 2.375.000 = 250.000 € (200.000 + 50.000)
Interpretación: la empresa tendría que vender 50.000 unidades más, hasta un total de 1.050.000, para aumentar su beneficio en 50.000 €.